❌

Lese-Ansicht

PLF 2027 : un besoin de financement de 28,1 milliards de dinars

Le projet de budget de l’État pour 2027 met en lumière un déséquilibre budgétaire persistant et une forte dépendance à l’endettement. Avec un besoin de financement de 28,122 milliards de dinars, principalement couvert par l’emprunt intérieur, la pression sur le système financier tunisien devrait rester élevée, ce qui risque de limiter les ressources disponibles pour soutenir l’économie réelle.

Les grandes lignes du projet de loi de finances (PLF 2027) montrent une trajectoire budgétaire particulièrement contraignante. En raison de l’insuffisance des recettes par rapport aux dépenses, du poids du déficit et des échéances de remboursement de la dette, l’État devra mobiliser d’importantes ressources pour maintenir l’équilibre de sa trésorerie.

Le budget prévoit des recettes totales de 54,280 milliards de dinars, contre des dépenses de 68,895 milliards de dinars. L’écart entre ces deux agrégats révèle un déficit budgétaire de 14,615 milliards de dinars, soit environ 8,5 % à 9 % du PIB estimé. Les recettes fiscales, évaluées à 49,6 milliards de dinars, constituent la principale source de financement du budget. Cependant, malgré leur poids, elles ne suffisent pas à couvrir les dépenses de l’État, notamment celles liées au fonctionnement, aux transferts et à l’investissement. Cette situation illustre un déséquilibre structurel qui limite les marges de manœuvre budgétaires et entraîne un recours accru à l’endettement.

Besoin de financement du Trésor

Au-delà du déficit budgétaire, le principal défi réside dans le besoin de financement du Trésor, estimé à 28,122 milliards de dinars. Ce montant représente près du double du déficit affiché et constitue un révélateur des contraintes financières auxquelles l’État sera confronté en 2027. Cette différence s’explique notamment par le remboursement du capital des emprunts arrivant à échéance. Autrement dit, les ressources à mobiliser ne serviront pas uniquement à couvrir le déficit de l’exercice, mais également à honorer les engagements financiers contractés au cours des années précédentes.

La gestion de la dette devient ainsi un enjeu central de la politique budgétaire. Une part significative des financements recherchés sera allouée au refinancement des échéances, ce qui réduit la capacité de l’État à diriger davantage de ressources vers de nouveaux projets et des investissements productifs.

Dépendance marquée aux ressources intérieures

La structure prévisionnelle du financement révèle une dépendance marquée aux ressources intérieures. Sur les 28,122 milliards de dinars nécessaires, l’emprunt intérieur devrait représenter 19,845 milliards de dinars, soit environ 70,5 % du besoin total. Cette orientation place le système bancaire et l’épargne nationale au cœur du financement de l’État. Bien qu’elle permette de mobiliser des ressources sur le marché domestique, elle soulève également des questions sur la disponibilité du crédit pour les entreprises et les ménages.

En effet, lorsque les besoins de financement publics absorbent une part importante des ressources bancaires, les entreprises privées peuvent rencontrer davantage de difficultés pour accéder au crédit ou en supporter un coût plus élevé. Ce phénomène, connu sous le nom d’effet d’éviction, constitue un risque pour l’investissement privé, la création d’emplois et la croissance économique.

L’emprunt extérieur est estimé à 6,877 milliards de dinars, soit environ 24,4 % du besoin de financement total. Ce montant reste nettement inférieur à celui prévu pour l’endettement intérieur. Cette répartition souligne le rôle déterminant du marché domestique dans la couverture des besoins de l’État et met en exergue l’importance des conditions d’accès aux financements extérieurs, qu’ils proviennent des marchés internationaux ou de partenaires bilatéraux et multilatéraux. La mobilisation effective de ces ressources dépendra notamment des conditions financières, des accords conclus et du calendrier de décaissement.

À ces deux principales sources s’ajoutent 1,4 milliard de dinars de ressources de trésorerie, représentant près de 5 % du besoin global. Cette contribution demeure limitée par rapport aux montants à mobiliser et offre une marge de manœuvre relativement réduite pour faire face aux tensions de liquidité en cours d’année.

En définitive, le PLF 2027 met en lumière une double contrainte : financer le déficit courant et assurer le remboursement des dettes arrivant à échéance. Avec un besoin de financement de 28,122 milliards de dinars, l’enjeu ne se limite pas à la soutenabilité des comptes publics. Il concerne également la capacité du système financier à répondre simultanément aux besoins de l’État et à ceux du secteur productif.

La forte sollicitation du marché intérieur pourrait accentuer les arbitrages entre financement public et crédit à l’économie, tandis que les ressources extérieures et les réserves de trésorerie restent déterminantes pour diversifier les sources de financement. La question centrale sera donc celle de la soutenabilité de cette trajectoire : comment couvrir les besoins de financement de l’État tout en préservant les capacités de crédit, l’investissement privé et les perspectives de croissance ?

L’article PLF 2027 : un besoin de financement de 28,1 milliards de dinars est apparu en premier sur Leconomiste Maghrebin.

  •  

Le Groupe QNB réalise un bénéfice net de 13,3 milliards de QAR, en hausse de 4 %

Octobre 2026 – Le Groupe QNB, une institution financière de premier plan au Moyen-Orient et en Afrique (Région MEA), vient de rendre publics ses résultats financiers pour la période de neuf mois close le 30 septembre 2026.

Principaux indicateurs de QNB

  • Le bénéfice net a atteint 13,3 milliards de QAR, en hausse de 4 % par rapport à septembre 2025.
  • Le bénéfice net (avant l’impact de l’hyperinflation) a atteint 16,4 milliards de QAR, en hausse de 8 % par rapport à septembre 2025.
  • Le total des actifs a augmenté pour atteindre 1 464 milliards de QAR, soit une hausse de 5 % par rapport à septembre 2025.
  • Les prêts et avances ont augmenté pour atteindre 1 061 milliards de QAR, soit une hausse de 6 % par rapport à septembre 2025.
  • Les dépôts de la clientèle ont augmenté pour atteindre 979 milliards de QAR, soit une hausse de 2 % par rapport à septembre 2025.
  • Le résultat par action a augmenté pour atteindre 1,37 QAR, soit une hausse de 5 % par rapport à septembre 2025.
  • Le total des capitaux propres attribuables aux actionnaires a augmenté pour atteindre 134 milliards de QAR, soit une hausse de 10 % par rapport à septembre 2025.
  • La valeur totale des actions rachetées depuis le lancement du programme de rachat d’actions s’est élevée à 2,5 milliards de QAR.

Commentant ces résultats, Abdulla Mubarak Al Khalifa, CEO du Groupe QNB, a déclaré : « Notre performance réalisée au titre des neuf premiers mois  clos en septembre 2026 reflète la solidité de notre Groupe ainsi que notre engagement constant à exécuter notre stratégie. Notre présence internationale et  la profondeur de nos relations avec nos clients nous permettent d’accompagner nos clients dans leurs projets d’investissement et de croissance, tandis que notre solidité financière nous donne la capacité de saisir avec confiance les opportunités à forte valeur ajoutée.

À l’approche du dernier trimestre de l’année, nous restons concentrés sur la poursuite d’une croissance durable et sur la création de valeur à long terme pour nos actionnaires. Nous continuerons à renforcer nos relations avec nos clients et à investir dans les services et les capacités qui consolident notre compétitivité, en nous appuyant sur la discipline opérationnelle qui constitue le fondement de notre performance. »

Les principaux indicateurs financiers relatifs à la période de neuf mois close en septembre 2026 sont les suivants :

Principaux résultats financiers

(Milliards de QAR) Septembre 2026 Septembre 2025 Hausse en %
Bénéfice net 13,3 12,8 4 %
Bénéfice net avant l’impact de l’hyperinflation 16,4 15,2 8 %
Produits d’exploitation 36,0 33,3 8 %
Total des actifs 1 464 1 389 5 %
Prêts et avances à la clientèle 1 061 1 001 6 %
Dépôts de la clientèle 979 963 2 %
Total des capitaux propres 134 121 10 %

Indicateurs clés de performance

Indicateurs clés de performance Septembre 2026 Septembre 2025 Décembre 2025
Résultat par action (QAR) 1,37 1,31 1,74
Ratio d’efficience (coût / revenu) 24,3 % 23,3 % 23,3 %
Ratio prêts/dépôts* 98,9 % 97,0 % 98,6 %
Ratio des créances non performantes (NPL) 2,7 % 2,9 % 2,6 %
Ratio de couverture 97 % 100 % 100 %
Ratio d’adéquation des fonds propres (CAR) 19,7 % 19,5 % 19,3 %
Ratio de couverture de liquidité (LCR)* 145 % 151 % 144 %
Ratio de financement stable net (NSFR)* 108 % 105 % 105 %

* Conformément à la réglementation de la Banque Centrale du Qatar.

Renforcer la valeur actionnariale à long terme grâce à une croissance durable et rentable

Résultats du compte de résultat : le bénéfice net des neuf mois clos le 30 septembre 2026 s’est établi à 13,3 milliards de QAR, en hausse de 4 % par rapport à la même période de l’année précédente. Cette performance reflète la solidité des résultats financiers du Groupe QNB. Les résultats du Groupe pour la période de neuf mois close le 30 septembre 2026 ont également été affectés par la persistance de l’hyperinflation en Turquie ; le bénéfice net avant l’impact de l’hyperinflation a ainsi atteint 16,4 milliards de QAR, en hausse de 8 % par rapport à la même période de l’année précédente.

Les produits d’exploitation ont augmenté de 8 % pour atteindre 36 milliards de QAR, ce qui traduit la capacité du Groupe QNB à maintenir une croissance forte et durable dans ses différentes sources de revenus.

L’efficacité opérationnelle du Groupe QNB (mesurée par le ratio coût-revenu) s’est établie à 24,3 %, l’un des meilleurs ratios parmi les grandes institutions financières de la région Moyen-Orient et Afrique.

Moteurs de croissance du bilan : le total des actifs a atteint 1 464 milliards de QAR au 30 septembre 2026, en hausse de 5 % par rapport à la même période de l’année précédente. Cette progression a été principalement tirée par les prêts et avances à la clientèle, qui ont augmenté de 6 % pour atteindre 1 061 milliards de QAR. La diversification des dépôts a également contribué à la hausse des dépôts de la clientèle, qui ont atteint 979 milliards de QAR au 30 septembre 2026, soit une augmentation de 2 %  par rapport à la même période de l’année précédente.

Qualité du portefeuille de crédit : le ratio des prêts non performants rapporté au total du portefeuille de prêts bruts s’est établi à 2,7 % au 30 septembre 2026, l’un des taux les plus faibles parmi les institutions financières de la région MEA. Ce niveau reflète la haute qualité du portefeuille de crédit du Groupe ainsi que l’efficacité de la politique de gestion du risque de crédit. Le ratio de couverture des créances douteuses s’est établi à 97 %, traduisant la poursuite de l’approche prudente adoptée par le Groupe à l’égard des créances douteuses.

Ratios réglementaires : le ratio d’adéquation des fonds propres (CAR) s’est établi à 19,7 % au 30 septembre 2026. Le ratio de couverture de liquidité (LCR) et le ratio de financement stable net (NSFR) se sont établis respectivement à 145 % et 108 %. Ces ratios sont supérieurs aux exigences minimales réglementaires de la Banque Centrale du Qatar et du cadre réglementaire de Bâle III.

Soutien au financement des clients et croissance des activités

Au cours du troisième trimestre, le Groupe QNB a soutenu le financement de ses clients et participé à des opérations internationales dans les secteurs de l’infrastructure et des activités commerciales.  Ses équipes internationales ont participé à des financements liés aux infrastructures d’intelligence artificielle, au cloud computing, aux réseaux de fibre optique et à l’immobilier en Asie et en Europe.

Par ailleurs, QNB Capital a agi en qualité de coordinateur global pour l’émission obligataire internationale de l’État du Qatar, dont la tarification a eu lieu en septembre. L’ensemble de ces activités reflète l’élargissement des capacités du Groupe dans les domaines du crédit et des marchés de capitaux, ainsi que sa capacité à mettre en relation ses clients avec des sources de financement internationales.

Au Qatar, le Groupe a également renforcé ses relations avec les entreprises au service du secteur de l’énergie à travers la deuxième édition du forum « Soutien aux entreprises locales pour les PME ». À cette occasion, fournisseurs, prestataires de services et PME ont rencontré les responsables des relations clients et les spécialistes sectoriels de QNB afin d’échanger sur la préparation financière, l’efficacité des chaînes d’approvisionnement et les opportunités émergentes découlant de l’évolution du secteur.

Cette initiative a permis de créer un canal d’échange efficace pour mieux comprendre les besoins des entreprises et renforcer les relations avec les différents acteurs de l’économie locale.

Financement, liquidité et rendement pour les actionnaires

Au cours du trimestre, QNB Türkiye a réalisé une opération de pension livrée (« blue repo »), en mettant en place une structure de financement dédiée à la protection des ressources hydriques en Turquie. Cette opération a permis d’élargir la gamme des instruments de financement durable de la Banque au-delà des émissions obligataires, pour y inclure des instruments de trésorerie, tout en prévoyant des dispositifs de reporting et de vérification indépendante de l’utilisation des fonds.

Au niveau du Groupe, la croissance des dépôts de la clientèle ainsi que les solides ratios de capitalisation et de liquidité mentionnés précédemment constituent une base solide pour soutenir les activités de crédit et d’investissement.

Par ailleurs, QNB poursuit son objectif d’optimisation du rendement pour les actionnaires à travers son programme de rachat d’actions. Depuis le lancement de ce programme, le nombre total d’actions rachetées a atteint 149,4 millions d’actions, pour un coût global de 2,5 milliards de QAR.

Résilience dans un environnement changeant

Depuis la fin du mois de février 2026, la région du Conseil de coopération du Golfe a connu une période d’instabilité ayant affecté d’importantes routes maritimes et voies d’approvisionnement énergétiques. Grâce à la robustesse de son modèle opérationnel, à la solidité de son cadre institutionnel et à la poursuite de ses investissements dans les capacités digitale, le Groupe QNB a continué de garantir à ses clients un accès fiable, sécurisé et continu à ses services. Dans son ensemble, le secteur bancaire a fait preuve d’une grande résilience, favorisant le maintien d’un environnement d’exploitation stable. Notations de crédit de premier rang

Le Groupe QNB conserve une solide notation de crédit. La Banque est la mieux notée au Qatar et figure parmi les banques les mieux notées au monde, avec les notations Aa2 de Moody’s, A+ de Standard & Poor’s et A+ de Fitch.

Ces notations reflètent la solidité de notre base de capital, la robustesse de notre gestion des risques, l’efficacité de notre modèle opérationnel ainsi que notre approche rigoureuse en matière de gouvernance. Elles nous confèrent un avantage concurrentiel pour accéder aux marchés internationaux des capitaux et nous permettent de poursuivre nos plans de croissance et d’expansion conformément à notre stratégie.

Le solide historique de performance du Groupe QNB, soutenu par ses excellentes notations de crédit, constitue un facteur essentiel pour encourager les particuliers, les entreprises et les institutions à travailler avec la Banque. Ces notations renforcent également la confiance des investisseurs et des marchés mondiaux dans le Groupe QNB, son positionnement et sa stratégie à long terme.

Financement durable et solidité de la marque

Aligné sur l’ambition mondiale d’atteindre la neutralité carbone à l’horizon 2050, QNB poursuit son engagement en faveur du financement durable en accompagnant ses clients à travers le dialogue, la collaboration et le développement de solutions de financement durable et de financement de transition. Le portefeuille éligible de la Banque dans le cadre de son programme de financement durable dépasse désormais 12 milliards de dollars américains.

Le Groupe publie également ses rapports conformément aux normes de la Global Reporting Initiative (GRI) ainsi qu’aux exigences de divulgation du Conseil international des normes de durabilité (ISSB), notamment les normes IFRS S1 et IFRS S2, renforçant ainsi la transparence de ses activités et de ses performances en matière de durabilité.

Par ailleurs, QNB a conservé sa position de marque bancaire la plus valorisée au Moyen-Orient et en Afrique selon le classement de Brand Finance, avec une valeur de marque atteignant 10,3 milliards de dollars américains. La Banque occupe ainsi la 36e place mondiale parmi les 50 marques bancaires les plus valorisées au monde.

Cette distinction reflète la solidité du modèle de QNB et sa capacité à servir une clientèle diversifiée à travers son réseau international. L’indice de force de la marque (Brand Strength Index – BSI) de QNB est également demeuré stable à un niveau élevé de 86 points.

Vision stratégique du Groupe QNB

Pour le reste de l’année 2026, le Groupe QNB poursuivra sa stratégie axée sur une croissance durable de ses bénéfices, en renforçant davantage ses relations avec ses clients et en développant les services et les capacités qui soutiennent leurs besoins.

La solidité financière du Groupe ainsi que sa présence internationale lui offrent une plateforme robuste pour saisir de nouvelles opportunités d’affaires. Cette stratégie s’appuie sur une allocation rigoureuse du capital, tout en maintenant l’accent sur l’efficacité opérationnelle et la création de rendements durables pour les actionnaires.

A propos du Groupe QNB

Le Groupe QNB est une institution financière de premier plan dans la région Moyen-Orient et Afrique, opérant à travers une plateforme bancaire internationale diversifiée dans plus de 28 pays et servant des millions de clients à travers le monde. Grâce à sa présence solidement établie au Qatar et dans les pays du Conseil de coopération du Golfe, le Groupe accompagne les entreprises, les institutions et les particuliers à travers un vaste réseau mondial.

www.qnb.com


L’article Le Groupe QNB réalise un bénéfice net de 13,3 milliards de QAR, en hausse de 4 % est apparu en premier sur Leconomiste Maghrebin.

  •  

PLF 2027 – Ridha Chkoundali : « Une dépendance dangereuse à l’égard du financement direct de la BCT »

Un déficit structurel d’environ 14,6 milliards de dinars et un quatrième recours consécutif à l’emprunt direct auprès de la Banque centrale. Dans un post Facebook publié le 16 octobre 2026, l’économiste et universitaire Ridha Chkoundali livre une première lecture très critique du projet de loi de finances 2027 (PLF 2027).

Le PLF 2027 prévoit des recettes d’environ 54,25 milliards de dinars (fiscales, non fiscales et dons) pour des dépenses de 68,89 milliards, d’où un déficit structurel considérable d’environ 14,6 milliards. L’économiste relève l’absence du document le plus important, à savoir les résultats d’exécution du budget de l’État au moins jusqu’à fin septembre 2026, ainsi que les hypothèses du budget 2027. Sans ces éléments, impossible de dire si l’État peut réellement mobiliser l’ensemble de ces recettes.

Ridha Chkoundali dénonce une dépendance dangereuse à l’égard du financement direct de la Banque centrale, voire une obéissance aveugle à celle-ci. Pour couvrir le déficit et rembourser les dettes, le projet recourt de manière excessive à l’endettement intérieur, à hauteur de 19,8 milliards de dinars. Plus grave, il sollicite pour la quatrième fois consécutive la Banque centrale, par un emprunt direct de 9,8 milliards, sans intérêt et sur 15 ans. Cette création monétaire, ou injection de liquidité au Trésor, sans contrepartie productive équivalente, comporte un risque inflationniste élevé, une érosion du pouvoir d’achat du dinar et un effet d’éviction du secteur privé, privé de la liquidité bancaire indispensable à l’investissement. Les équilibres financiers du budget sont donc fragiles, conclut l’économiste, car ils reposent sur des palliatifs monétaires et non sur la mobilisation de ressources réelles et durables.

Sur les grands objectifs affichés, l’équilibre régional, la création d’emplois et la dignité nationale, le texte prévoit 10 millions de dinars de crédits supplémentaires pour les régions les moins développées et plusieurs lignes de financement dédiées à l’emploi. Cette approche reste « fragmentaire et saisonnière » plutôt que structurelle : l’équilibre régional ne se construit ni avec des financements conjoncturels ni par un financement public limité, mais par des réformes profondes des infrastructures et l’attraction d’investissements productifs grâce à un véritable système d’incitations.

Côté emploi, la fonction publique et les établissements publics rattachés comptent 692 702 agents. L’État demeure ainsi le premier employeur, au prix d’une lourde charge budgétaire, faute d’un environnement d’investissement capable d’absorber les diplômés et de créer une richesse réelle, garante d’une « dignité effective » hors de la fonction publique ou du microcrédit.

Concernant la création et le financement des projets privés et collectifs, les lignes de financement se multiplient, sans efficacité selon l’économiste, au profit des entreprises émergentes, des petites entreprises, des étudiants porteurs de projets, des personnes en situation de handicap et des sociétés communautaires. Ces dernières ont déjà accumulé plus de 95 millions de dinars de crédits, indépendamment des dotations de cette loi.

L’accent mis sur les prêts sans intérêt et sans garanties bancaires aux sociétés communautaires (5 millions de dinars), comme sur les prêts sans intérêt aux entreprises émergentes, soulève de sérieuses interrogations sur le recouvrement et sur le sort des fonds publics, en l’absence d’études de faisabilité économique rigoureuses. Ridha Chkoundali redoute des créances irrécouvrables qui pèseraient sur des banques naissantes, la Banque tunisienne de solidarité et la Banque de financement des petites et moyennes entreprises.

Le projet comporte néanmoins des facilités positives : la prise en charge par l’État des cotisations sociales des créateurs de petites entreprises, selon un taux dégressif sur trois ans, et l’exonération de la retenue à la source pour les entreprises nouvellement créées et les auto-entrepreneurs. Un véritable bol d’air pour les porteurs de projets, à condition de simplifier les procédures administratives.

Sur l’« État social effectif », l’économiste parle de palliatifs financiers plutôt que d’un traitement de fond. L’État s’est substitué à plusieurs entreprises publiques en difficulté (Office des terres domaniales, chemins de fer, Transtu, Société nationale de cellulose et de papier alfa, Société tunisienne du sucre, Office de l’aviation civile et des aéroports) pour le paiement de leurs dettes envers la Caisse nationale de retraite et de prévoyance sociale, et a effacé le principal de leurs dettes fiscales. Cette mesure offre à ces entreprises une bouée de sauvetage ponctuelle et préserve la Caisse nationale de sécurité sociale d’une faillite immédiate. Mais elle reporte directement la charge sur le Trésor public et la dette publique.

L’État social, souligne Ridha Chkoundali, ne se réalise pas seulement en éteignant avec l’argent public les dettes d’entreprises défaillantes. Il suppose d’améliorer les services essentiels (santé, transport, éducation) et d’offrir un filet de sécurité réel et durable, qui ne dépende pas de l’emprunt bancaire direct.

En matière de justice fiscale et sociale, l’économiste pointe des charges supplémentaires pour les classes moyennes et modestes. Le PLF 2027 accorde de larges exonérations fiscales et avantages douaniers aux entreprises, par exemple l’exonération des matières premières des secteurs du cuir et de l’ameublement ainsi que des intrants destinés à l’exportation. Parallèlement, le financement du fonds social et des services passe par le relèvement de la fiscalité indirecte et des taxes de consommation, avec un droit de voyage à l’étranger porté à 80 dinars et une taxe sur les jeux et concours portée à 60 %.

Enfin, pour la sécurité alimentaire, énergétique et hydrique, les avancées sont positives mais insuffisantes. Sur le plan agricole, 40 millions de dinars sont dédiés à la reconstitution du cheptel et 100 millions de dinars à des crédits saisonniers et d’investissement au profit des petits agriculteurs de la filière oléicole. Ces mesures, louables et orientées vers l’économie réelle, restent limitées face à la rareté des ressources en eau et aux effets du changement climatique.

Sur le plan énergétique et environnemental, l’exonération des batteries de stockage d’électricité des droits de douane et de la taxe sur la valeur ajoutée, ainsi que la réduction des droits sur les panneaux solaires à 10 %, constituent selon lui une avancée judicieuse et ambitieuse pour encourager la transition énergétique et alléger la facture des importations d’énergie.

Sur le plan hydrique, les données ne font état d’aucun nouvel investissement structurel d’envergure à la hauteur des risques pesant sur les ressources disponibles.

L’article PLF 2027 – Ridha Chkoundali : « Une dépendance dangereuse à l’égard du financement direct de la BCT » est apparu en premier sur Leconomiste Maghrebin.

  •  

PLF 2027: sociétés communautaires, entreprises régionales… qui bénéficiera des 50 millions de dinars et d’exonérations?

Le projet de loi de finances (PLF) pour 2027 prévoit de mobiliser de nouvelles ressources en faveur des sociétés communautaires, d’étendre les incitations fiscales à certaines entreprises nouvellement créées et d’alléger les obligations fiscales des auto-entrepreneurs. Le texte prévoit également de renforcer le financement des entreprises implantées dans les régions les moins développées.

En matière de financement, les articles 20 et 21 du projet portent sur les sociétés communautaires. Le premier prévoit de prolonger jusqu’au 31 décembre 2028 les mesures spécifiques de soutien à ces structures, dont la période d’application devait initialement prendre fin le 31 décembre 2027.

À cette prorogation s’ajoute une dotation supplémentaire de 35 millions de dinars, prélevée sur les ressources du Fonds national de l’emploi, au profit de la ligne de financement consacrée aux sociétés communautaires.

Par ailleurs, l’article 21 prévoit la création d’une ligne de financement de 5 millions de dinars destinée à soutenir l’autofinancement des promoteurs de ces sociétés. Les fonds serviront à accorder des prêts sans intérêts et sans exigence de garanties, sur la période allant du 1er janvier au 31 décembre 2027. La gestion de cette ligne sera confiée aux banques, dans le cadre de conventions conclues avec les ministères chargés des Finances et de l’Emploi.

Au total, les deux mesures représentent une enveloppe supplémentaire de 40 millions de dinars destinée au financement des sociétés communautaires et à l’appui de leurs promoteurs.

Sur le plan fiscal, l’article 22 propose de reconduire le dispositif d’exonération de l’impôt sur le revenu ou de l’impôt sur les sociétés prévu par l’article 33 de la loi de finances pour 2024. La mesure concernerait les entreprises nouvellement créées ayant obtenu une attestation de dépôt de déclaration d’investissement auprès des services compétents entre le 1er janvier 2027 et le 31 décembre 2030, sous réserve du respect des conditions prévues par le texte de référence.

Ce dispositif ne s’appliquerait toutefois pas aux entreprises opérant dans les secteurs financier et énergétique, à l’exception des énergies renouvelables, ainsi que dans les mines, la promotion immobilière, la consommation sur place, le commerce et l’exploitation de réseaux de télécommunications.

Dans le même registre, l’article 23 prévoit d’alléger la charge fiscale des auto-entrepreneurs en ajoutant un article 8 bis au décret-loi n° 2020-33 relatif au régime de l’auto-entrepreneur. La disposition proposée vise à exonérer de la retenue à la source les sommes perçues dans le cadre de l’exercice de l’activité déclarée au Registre national de l’auto-entrepreneur.

Enfin, le projet entend renforcer les mécanismes de financement destinés aux entreprises économiques implantées dans les régions les moins développées. À cet effet, il prévoit de prolonger jusqu’au 31 décembre 2027 la période d’application du dispositif institué par l’article 23 de la loi de finances pour 2026, initialement prévu pour l’année 2026. Une enveloppe supplémentaire de 10 millions de dinars (article 19), prélevée sur les ressources du Fonds national de l’emploi, serait également affectée à la ligne de financement destinée à ces entreprises.


L’article PLF 2027: sociétés communautaires, entreprises régionales… qui bénéficiera des 50 millions de dinars et d’exonérations? est apparu en premier sur Managers.

  •  

Loi de finances 2027 : l’alcool et les jeux davantage taxés

Le gouvernement propose, dans le cadre du projet de loi de finances 2027, de réviser les droits de consommation appliqués aux boissons alcoolisées et aux vins, ainsi que d’augmenter la taxation des jeux et concours. Les recettes supplémentaires générées par certaines de ces mesures seraient affectées au financement de la Sécurité sociale.

L’article 24 du projet de loi prévoit ainsi une modification des droits de consommation applicables aux boissons alcoolisées et aux vins relevant des positions tarifaires 22.03, 22.04 et 22.08. Les taux proposés seraient fixés respectivement à 0,03 dinar par centilitre, 3 dinars par litre et 100 % ou 10 dinars par unité, selon la catégorie de produit concernée.

Les ressources supplémentaires issues de ces mesures seraient destinées au compte de diversification des sources de financement de la Sécurité sociale.

Par ailleurs, le projet de loi prévoit une hausse du taux de la taxe applicable aux jeux et concours, instaurée par l’article 17 de la loi n° 48 de 2024 portant loi de finances pour 2025, telle que modifiée par la loi de finances pour 2026. Ce taux passerait de 40 % à 60 %

L’article Loi de finances 2027 : l’alcool et les jeux davantage taxés est apparu en premier sur Leconomiste Maghrebin.

  •  

PLF 2027: De nouveaux financements pour les PME

Le Projet de loi de finances (PLF) pour 2027 prévoit de nouveaux mécanismes de financement destinés à soutenir les startups, accompagner les petites entreprises dès leur lancement et encourager les étudiants et les stagiaires porteurs de projets. Transmis au Parlement le 15 octobre, après son adoption en Conseil des ministres, le projet comporte plusieurs mesures […]

  •  

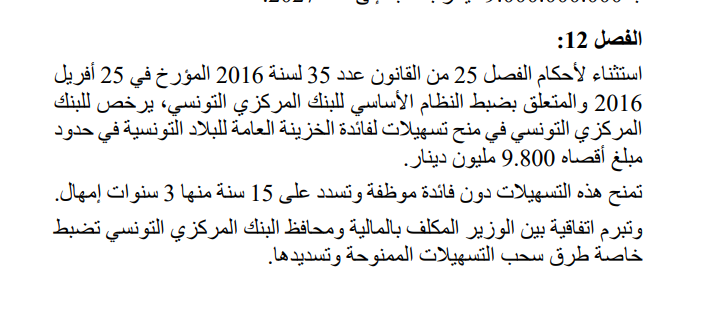
PLF 2027: 9,8 Mrds de dinars d’avances de la BCT, selon l’article 12

Le projet de loi de finances 2027 (PLF 2027) prévoit d’autoriser la Banque centrale de Tunisie (BCT) à consentir à la Trésorerie générale de Tunisie des facilités de financement d’un montant maximal de 9,8 milliards de dinars. Pour ce faire, il déroge à l’article 25 de la loi n° 2016-35 du 25 avril 2016 fixant le statut de la BCT.

Ces avances de la BCT seraient accordées sans intérêts et remboursables sur 15 ans, avec un différé de trois ans. Une convention entre le ministre des Finances et le gouverneur de la BCT en précisera les modalités de mobilisation et de remboursement.

L’article PLF 2027: 9,8 Mrds de dinars d’avances de la BCT, selon l’article 12 est apparu en premier sur Leconomiste Maghrebin.

  •  

PLF 2027 : entre emprunt et soutien à l’innovation

Le projet de loi de finances pour 2027 (PLF 2027) prévoit des recettes de 54,28 milliards de dinars. Tandis que les dépenses s’élèvent à 68,895 milliards, entraînant un déficit de 14,6 milliards à financer principalement par l’emprunt intérieur. Inscrit dans le plan quinquennal 2026-2030, ce texte augmente les crédits pour les petits entrepreneurs, soutient l’huile d’olive et le cheptel, allège la fiscalité sur l’énergie solaire et les smartphones, tout en luttant contre le commerce parallèle. En contrepartie, plusieurs taxes sont augmentées : sur les alcools, les jeux et les voyages à l’étranger.

Dans le PLF 2027, les équilibres budgétaires reposent sur l’emprunt. Le budget de l’État pour 2027 est constitué de 54,28 milliards de dinars de recettes, dont 49,6 milliards proviennent des recettes fiscales, pour des dépenses de 68,895 milliards. Le déficit de 14,615 milliards s’inscrit dans un besoin de financement total de 28,122 milliards, couvert par 19,845 milliards d’emprunts intérieurs, 6,877 milliards d’emprunts extérieurs et 1,4 milliard de ressources de trésorerie. La Banque centrale  de Tunisie (BCT) pourrait également accorder jusqu’à 9,8 milliards de dinars de facilités sans intérêt, remboursables sur 15 ans avec un différé de trois ans. L’État pourra garantir jusqu’à 9 milliards de dinars de prêts.

Un soutien spécifique est prévu pour les petits porteurs de projets. Le fonds national de l’emploi finance plusieurs initiatives : 10 millions de dinars pour les start-up, 10 millions pour les petites entreprises en phase de démarrage, 20 millions de dinars de prêts sans intérêt (jusqu’à 10 000 dinars) pour les revenus modestes et 35 millions pour les sociétés communautaires. L’État prendra également en charge les cotisations sociales des jeunes entreprises créées en 2027 (100 % la première année, puis 75 % et 50 % par la suite). Les nouvelles entreprises bénéficieront d’une exonération d’impôt jusqu’en 2030. Et les auto-entrepreneurs auront une exonération de la retenue à la source.

Les recettes sociales seront financées par la consommation. Pour alimenter le compte de diversification de la sécurité sociale, le texte augmente les droits de consommation sur les boissons alcoolisées et relève la taxe sur les jeux et concours de 40 % à 60 %. De plus, la taxe sur les voyages à l’étranger passe de 60 à 80 dinars. Le fonds d’indemnisation des victimes sera renforcé par une contribution des assurés : 3 dinars par contrat individuel et 30 dinars pour une personne morale.

Concernant l’alimentation et l’agriculture, une ligne de 100 millions de dinars est ouverte pour les petits oléiculteurs, avec un compte spécial du Trésor dédié à la filière de l’huile d’olive. Jusqu’à 40 millions de dinars sont prévus d’ici 2030 pour la reconstitution du cheptel bovin.

Dans le secteur de l’énergie et de l’environnement, les batteries de stockage d’électricité seront exonérées de droits et de TVA à l’importation. Les droits sur les capteurs solaires seront réduits à 10 % et les travaux de mise à niveau environnementale des entreprises seront encouragés.

Pour les entreprises publiques, l’État renoncera aux pénalités fiscales de la Caisse nationale de retraite (CNRPS) et effacera une partie des dettes fiscales de l’Office de l’aviation civile et des aéroports. Il reprendra également les dettes de plusieurs entreprises publiques envers la CNRPS (comme l’Office des terres domaniales, la SNCFT, Transtu) ainsi que celles de la Société tunisienne du sucre envers la SNDP, en échange d’une augmentation de capital.

En ce qui concerne le numérique et le secteur parallèle, les droits de douane sur les smartphones seront réduits à 10 % et ceux sur les terminaux de paiement électronique à 0 %. L’enregistrement des mobiles hors première opération coûtera 20 dinars. Les plateformes de livraison devront transmettre au fisc, tous les six mois, la liste des vendeurs avec lesquels elles collaborent. Et ce, sous peine d’une pénalité de 5 % sur les transactions non déclarées.

Enfin, pour le logement et le social, le tarif réduit d’enregistrement s’appliquera à la première acquisition d’un logement, une seule fois par acquéreur. Les terrains des promoteurs publics pour le logement social seront exonérés de taxe locale entre 2026 et 2030.

Vous trouverez le lien en PDF l’intégralité du PLF 2027
مشروع-قانون-المالية-لسنة-2027 (1)

L’article PLF 2027 : entre emprunt et soutien à l’innovation est apparu en premier sur Leconomiste Maghrebin.

  •  

Tunisie – Italie : à BIGTECH Africa, le talent tunisien au cœur d’un pont méditerranéen pour l’innovation

L’intelligence artificielle, l’innovation numérique, les startups et les investissements étaient au cœur de la troisième édition de BIGTECH Africa, inaugurée à la Cité de la Culture de Tunis par le ministre des Technologies de la communication, Sofiene Hemissi, en présence de l’ambassadeur d’Italie en Tunisie, Alessandro Prunas et bien d’autres.

La manifestation BIGTECH AFRICA, qui s’est clôturée dans la journée du 14 octobre 2026, a réuni plus de 3 000 participants : représentants institutionnels, entreprises technologiques, investisseurs et experts venus de Tunisie ainsi que de nombreux pays africains et internationaux.

L’objectif est de renforcer le rôle du pays nord-africain comme plateforme régionale de l’innovation.
L’Italie est également l’un des protagonistes de cette édition avec l’Italian Innovation Hub, un espace promu par le Bureau ICE de Tunis et ICE Startup de Milan, en collaboration avec l’ambassade d’Italie. Son pavillon réunit, pour la première fois, les principales initiatives italiennes de soutien aux startups tunisiennes, dont Lab Innova for Africa, Terna Innovation Zone et Innovatech, ainsi que des associations spécialisées dans l’accélération des entreprises et l’accès aux capitaux.

Parmi elles figurent Fintech District, InnovUp et l’Italian Business Angels Network (IBAN), qui mettent à la disposition des jeunes entreprises innovantes leurs réseaux de compétences, d’investisseurs et de contacts internationaux. L’Hub accueille également une dizaine d’entreprises italiennes et tunisiennes bénéficiaires des programmes d’accompagnement, ainsi que des représentants de l’Agence italienne pour la coopération au développement (AICS), de la Chambre tuniso-italienne de commerce et d’industrie et du CIES Tunis.

Dans son discours d’ouverture, Sofiene Hemissi a invité les pays africains à dépasser la fragmentation des initiatives nationales afin de construire des partenariats technologiques et des marchés numériques intégrés, renforçant ainsi la souveraineté numérique du continent. Il a rappelé que, grâce au Startup Act, la Tunisie compte désormais plus de 1 500 startups labellisées, et a identifié l’intelligence artificielle, la recherche, les infrastructures numériques et la formation des compétences parmi les priorités de la stratégie nationale pour la période 2026-2030.

Le panel « A Bridge across the Mediterranean : Partnerships and Opportunities between the Italian and Tunisian Innovation Ecosystems » a mis en lumière, dans le cadre de l’événement BIGTECH Africa, les opportunités de coopération entre les écosystèmes d’innovation tunisien et italien.

Présent lors de cet événement, l’ambassadeur d’Italie en Tunisie Alessandro Prunas a déclaré : « Le choix de l’Italie de participer à BIGTECH Africa avec le plus grand pavillon national témoigne de notre confiance et de notre volonté d’investir dans le talent tunisien. Aux startups tunisiennes, je souhaite adresser un message clair : l’Italie n’est pas seulement un marché proche, mais une base stratégique pour votre croissance et une porte d’accès à 450 millions de consommateurs européens. Notre objectif est de connecter les idées, les compétences et les capitaux entre les deux rives de la Méditerranée, afin de transformer ce potentiel en nouvelles opportunités de croissance et d’innovation, au bénéfice de toute la région méditerranéenne. »
Il convient de noter que l’Italie participe à cette principale manifestation dédiée à l’innovation à travers son pavillon l’Italian Innovation Hub, coordonné par l’Agence italienne pour le commerce extérieur (ICE) à Tunis.

L’article Tunisie – Italie : à BIGTECH Africa, le talent tunisien au cœur d’un pont méditerranéen pour l’innovation est apparu en premier sur Leconomiste Maghrebin.

  •  

Bourse de Tunis : neuf indices sectoriels sur douze progressent

Le bulletin officiel  du mercredi 14 octobre 2026 indique une hausse de 39,07 % du Tunindex depuis le début de l’année. Il rappelle aussi l’entrée d’ATL dans le Tunindex20 et la suspension de deux titres.

 Le Tunindex clôture à 18 705,42 points, en hausse de 0,42 % sur la journée et de 39,07 % sur l’année. Le Tunindex20 s’établit à 8 197,89 points, soit une progression de 0,58 % sur la séance et de 37,20 % depuis le 1er janvier. C’est ce qu’indique le bulletin officiel de la Bourse de Tunis. Neuf des douze indices sectoriels terminent en hausse. L’indice des produits ménagers et de soin personnel enregistre la plus forte progression quotidienne, à 1,77 %. Mais il reste le seul à reculer sur l’année, avec un repli de 5,44 %. Trois indices cèdent du terrain : les services aux consommateurs et la distribution perdent chacun 0,53 % et les assurances 0,24 %. Depuis le début de l’année, les services financiers affichent la meilleure performance, à 55,29 %, devant les assurances (50,77 %) et les banques (45,74 %).

Le Comité des indices boursiers, réuni le 25 septembre 2026, a modifié la composition du Tunindex20 à compter du jeudi 1er octobre 2026. Tunisie Leasing & Factoring quitte l’indice et ATL le rejoint, avec 32 500 000 titres admis, un flottant de 30 % et un facteur de plafonnement de 1.

Le bulletin précise par ailleurs les modalités de l’augmentation de capital de Smart Tunisie, décidée par l’assemblée générale extraordinaire du 29 avril 2026. Depuis le 1er octobre 2026, les 10 123 443 actions anciennes se négocient droits d’attribution détachés. Les 1 012 344 actions nouvelles gratuites sont attribuées à raison d’une pour dix anciennes. Elles seront négociables sur la même ligne de cotation que les anciennes. Les droits d’attribution se négocient sous le code SMT26, dans le groupe de cotation 32.

Deux titres restent suspendus. La cotation d’Aetech l’est depuis le jeudi 29 janvier 2026, à la demande du Conseil du marché financier. Celle d’UADH l’est depuis le mercredi 25 mars 2026, en application de l’article 68 de la loi n° 94-117 du 14 novembre 1994. La Bourse de Tunis invoque notamment le non-respect des obligations de publication d’informations financières, l’absence d’informations fiables sur les responsables et d’interlocuteurs, ainsi que l’absence d’éléments attestant une activité réelle. La reprise de la cotation d’UADH dépend de la régularisation de ces manquements.

L’article Bourse de Tunis : neuf indices sectoriels sur douze progressent est apparu en premier sur Leconomiste Maghrebin.

  •  

Déclarations fiscales : le 16 octobre, dernier délai pour plusieurs contribuables

La Direction générale des impôts rappelle que le vendredi 16 octobre 2026 représente la date limite de dépôt de plusieurs déclarations fiscales; et ce, conformément au calendrier fiscal en vigueur.

Cette échéance concerne notamment la déclaration mensuelle des personnes physiques. Idem pour la déclaration trimestrielle des contribuables soumis au régime forfaitaire et de ceux relevant du régime réel.

Par ailleurs, l’administration fiscale précise que lorsqu’une échéance de dépôt coïncide avec un dimanche ou un jour férié, le dépôt de la déclaration concernée peut être effectué le jour ouvrable suivant, sans application de pénalités de retard.

L’article Déclarations fiscales : le 16 octobre, dernier délai pour plusieurs contribuables est apparu en premier sur Leconomiste Maghrebin.

  •  

PLF 2027 : ces secteurs qui vont bénéficier de la baisse de taxes

Le projet de loi de finances 2027 (PLF) transmis à l’ARP contiendrait des mesures portant sur l’énergie, l’industrie, le numérique, l’investissement, l’agriculture, l’emploi et le logement. Nous avons repris ses principales dispositions, telles que relayées par la plateforme « Énergie Plus ».

Le projet de loi de finances pour 2027 aurait été transmis à l’Assemblée des représentants du peuple dans les délais constitutionnels. Il devrait être examiné par le bureau de l’Assemblée, qui se réunira vendredi 16 octobre, avant un renvoi à la commission des finances et de la planification.

Le texte couvre plusieurs secteurs prioritaires. Dans l’énergie et l’industrie, il contiendrait notamment une taxe de 10% sur les panneaux solaires, l’exonération des batteries de stockage d’électricité, la réduction des droits de douane sur certains équipements et smartphones importés à 10%, ainsi que des avantages pour les équipements fabriqués localement et certaines matières premières importées.

Dans le numérique, le projet imposerait aux plateformes et entreprises de livraison de transmettre leurs données aux services fiscaux, instaurant une taxe de 20 dinars pour l’enregistrement d’un téléphone, hors première immatriculation, et exonèrerait les terminaux de paiement électronique des droits de douane et de la TVA.

Pour l’investissement, l’agriculture et l’exportation, le texte prévoit 40 millions de dinars pour préserver le cheptel bovin, une ligne de financement de 100 millions de dinars pour les petits agriculteurs et coopératives oléicoles, ainsi que la prise en charge par l’État de la moitié des primes d’assurance-export vers l’Afrique. Il prévoit en outre de soutiens aux startups, aux très petites entreprises (TPE) et aux porteurs de projets, notamment dans les régions défavorisées.

En matière sociale, le projet prévoit des prêts sans intérêt plafonnés à 10 000 dinars pour les catégories à revenus limités, un financement des projets des personnes en situation de handicap, des avantages pour le logement social et un allègement fiscal pour le premier achat d’un logement.

Le projet de loi comporte également des mesures pour la santé, les transports, la sécurité sociale et les entreprises publiques. Il s’agit notamment de la poursuite du soutien à la Pharmacie centrale de Tunisie, des avantages pour le transport maritime et aérien, ainsi que la prise en charge par l’État de certaines dettes d’entreprises publiques envers la CNSS et d’autres organismes.

Enfin, le PLF prévoit de nouvelles ressources pour la sécurité sociale à travers la révision de taxes sur l’alcool, les jeux, les loteries et les voyages à l’étranger, ainsi que des ajustements fiscaux et douaniers.

L’article PLF 2027 : ces secteurs qui vont bénéficier de la baisse de taxes est apparu en premier sur Leconomiste Maghrebin.

  •  

Fiscalité internationale : l’UE valide la « transparence » de la Tunisie

Le Conseil de l’Union européenne a adopté, le 9 octobre 2026, la mise à jour de sa « liste des juridictions non coopératives à des fins fiscales » sans y inclure la Tunisie.

Cette décision confirme la position de la Tunisie parmi les territoires coopératifs en matière de fiscalité. Le pays se classe ainsi dans la catégorie des juridictions ayant rempli l’ensemble de leurs obligations sans présenter d’engagement en suspens auprès des instances européennes.

Rappelons que l’historique de la Tunisie avec ce dispositif remonte à la création de la liste initiale par l’Union européenne en décembre 2017. Inscrite dans un premier temps sur la « liste noire » en raison de retards d’alignement de certains régimes fiscaux sur les normes européennes, la Tunisie en avait été retirée dès janvier 2018 à la suite d’engagements formels de réforme. Placé « sous suivi » au sein de la « liste grise », le pays avait mené les ajustements législatifs requis et obtenu sa sortie définitive de cette catégorie en mars 2019.

La décision adoptée lors de la révision semestrielle d’octobre 2026 maintient un total de huit juridictions sur l’Annexe I. La prochaine évaluation globale de la gouvernance fiscale par le Conseil de l’Union européenne est programmée pour le mois de février 2027.

L’article Fiscalité internationale : l’UE valide la « transparence » de la Tunisie est apparu en premier sur Leconomiste Maghrebin.

  •  

Prix Nobel d’économie 2026 : l’inflation tunisienne, une crise d’offre et de confiance

L’expert en économie Ridha Chkoundali estime que le prix Nobel d’économie 2026 attribué à Robert Hall et Michael Woodford valide sa critique de la politique monétaire tunisienne. Il souligne que l’inflation en Tunisie ne provient pas principalement d’un excès de consommation, mais de chocs d’offre, de coûts de production élevés, de pénuries, de l’inflation importée et d’un déficit de confiance.

S’appuyant sur la théorie du revenu permanent, les anticipations rationnelles et la rigidité des prix, il soutient que la hausse des taux d’intérêt ne peut pas, à elle seule, résoudre une inflation d’origine structurelle. Elle risque même de réduire l’investissement et la production, aggravant ainsi la pénurie et les pressions inflationnistes.

Il appelle donc la Banque centrale de Tunisie à dépasser une approche centrée sur la restriction du crédit, pour privilégier la transparence, la crédibilité institutionnelle, la coordination des politiques publiques, la relance de l’offre productive, la réforme des circuits de distribution, la lutte contre les monopoles et un meilleur ciblage des soutiens sociaux.

D’ailleurs, il est souligner, à la suite du Comité Nobel, que Robert Hall (en 1978) et Michael Woodford (notamment avec son modèle néo-keynésien complet publié en 2003) ont démontré tous les deux que les décisions macroéconomiques ne peuvent pas être calculées sans comprendre le comportement individuel des ménages et des entreprises. Autrement dit, c’est pour leurs travaux sur les fondements microéconomiques de la stabilisation macroéconomique qu’ils ont été couronnés du prix Nobel d’économie en cette année 2026.

L’article Prix Nobel d’économie 2026 : l’inflation tunisienne, une crise d’offre et de confiance est apparu en premier sur Leconomiste Maghrebin.

  •  

Abdelkrim Hajjaji prend la présidence du conseil d’administration de l’UIB

Réuni le 14 octobre 2026, le Conseil d’Administration de l’Union Internationale de Banques (UIB) a désigné Monsieur Abdelkrim Hajjaji comme Président non exécutif du Conseil d’Administration à partir de ce jour. Cette nomination fait suite à sa cooptation en qualité d’administrateur et à l’approbation de la Banque centrale de Tunisie.

A l’issue du Conseil d’Administration, M. Hajjaji a déclaré : « Je suis honoré de cette nomination qui me donne l’opportunité de mettre mon expérience au service de l’UIB en Tunisie. Je souhaite contribuer pleinement au développement de l’UIB et à la réalisation de ses ambitions, avec une priorité constante : créer durablement de la valeur pour nos clients et l’ensemble de nos parties prenantes. Je suis très heureux de travailler dès à présent avec les administrateurs, le directeur général et les équipes de la banque », rapporte un communiqué de la banque.

Cette nomination accompagne une nouvelle étape pour l’UIB avec l’ambition de renforcer ses positions sur le marché bancaire tunisien, au bénéfice de ses clients et plus largement de l’économie tunisienne.

De nationalité tunisienne, M. Hajjaji est ingénieur diplômé de l’ENSAE en Mathématiques, Statistiques, Finance et Économie. Fort de plus de 35 ans de carrière dans les secteurs bancaire, financier et technologique au sein de groupes bancaires internationaux, M. Hajjaji a exercé des responsabilités exécutives de haut niveau couvrant la stratégie, la gouvernance, les opérations, la finance, la transformation digitale, la gestion des risques et le développement international.

Il occupait depuis 2014 et jusqu’à septembre 2026 les fonctions de Global Chief Operating Officer et membre du Comité Exécutif de Banco Santander Corporate & Investment Banking à Londres.

D’après communiqué.

L’article Abdelkrim Hajjaji prend la présidence du conseil d’administration de l’UIB est apparu en premier sur Leconomiste Maghrebin.

  •  

Réserves obligatoires : la BCT triple le taux sur les comptes à vue dès le 1er novembre

La Banque centrale de Tunisie (BCT) durcit sa politique de liquidité. Selon la circulaire n° 2026-11 du 9 octobre 2026, l’institut d’émission relèvera le taux des réserves obligatoires sur les comptes à vue et les sommes dues à la clientèle de 1 % à 3 %, à compter du 1er novembre 2026.

Cette disposition modifie l’annexe II.3 de la circulaire n° 2017-02 du 10 mars 2017 fixant la grille des taux applicables. Pour rappel, les établissements bancaires sont tenus d’immobiliser une fraction de leurs dépôts sous forme de réserves auprès de la BCT.

À travers ce mécanisme de constitution en moyenne, la Banque centrale vise deux objectifs majeurs : stabiliser les taux du marché monétaire et accentuer le besoin en monnaie centrale, afin de renforcer son rôle de régulateur de la liquidité bancaire.

L’article Réserves obligatoires : la BCT triple le taux sur les comptes à vue dès le 1er novembre est apparu en premier sur Leconomiste Maghrebin.

  •  

Marché financier : dernier délai pour les sociétés cotées

« Les sociétés cotées en Bourse sont tenues de déposer leurs indicateurs d’activité relatifs au troisième trimestre de l’exercice 2026, établis selon le modèle prévu pour leur secteur d’activité, au plus tard le mardi 20 octobre 2026 ». C’est ce qu’indique le Conseil du marché financier (CMF), dans un communiqué rendu public dans la soirée du mardi 13 octobre. À noter que le dépôt des indicateurs d’activité constitue une obligation légale qui doit être impérativement respectée, insiste le CMF.

Il a souligné, à cet effet, la nécessité de respecter strictement cette échéance et de veiller à la qualité et à l’exhaustivité des informations communiquées, ajoutant que  les indicateurs doivent être accompagnés de commentaires explicatifs clairs et précis, permettant d’apprécier les causes des variations significatives enregistrées au cours des neuf premiers mois de l’exercice 2026.

Lire aussi: Le CMF lance sa première revue pour décrypter le marché financier tunisien

« Tout manquement à ces obligations est susceptible de donner lieu à la mise en œuvre des diligences et mesures relevant de ses prérogatives », prévient-il dans son communiqué.

L’article Marché financier : dernier délai pour les sociétés cotées est apparu en premier sur Leconomiste Maghrebin.

  •  

Récolte des dattes : 20 millions de dinars de crédits sans garanties pour les petits agriculteurs

La Banque tunisienne de solidarité (BTS) a annoncé, mardi 14 octobre, la mobilisation d’une enveloppe de 20 millions de dinars au profit des petits agriculteurs de Kébili, Tozeur, Gafsa et Gabès. Ces financements prendront la forme de crédits saisonniers destinés à couvrir les besoins liés à la campagne des dattes 2026-2027.

Les prêts serviront notamment à financer la récolte et le stockage des dattes, mais aussi les travaux d’entretien et de préservation des oasis. L’objectif est de permettre aux petits exploitants de préparer la campagne dans de meilleures conditions et de sécuriser les opérations nécessaires à la valorisation de leur production.

Selon le communiqué de la banque, ces crédits seront accordés à un taux d’intérêt bancaire fixe, sans exigence de garanties ni d’apport personnel. Les procédures d’octroi seront simplifiées et les décaissements effectués dans des délais adaptés aux besoins des agriculteurs pendant la campagne.

Les bénéficiaires pourront accéder directement à ces financements ou passer par des sociétés coopératives de services agricoles, des groupements de développement agricole ou des sociétés communautaires opérant dans le secteur. Cette seconde possibilité sera encadrée par des conventions conclues à cet effet.

À travers ce dispositif, la BTS entend faciliter l’accès des petits agriculteurs au financement bancaire, tout en leur permettant de couvrir les dépenses saisonnières liées à la récolte et au stockage. Le programme vise également à soutenir l’entretien des oasis, dont la préservation constitue un enjeu pour la continuité de la production dattière dans les régions concernées.

L’article Récolte des dattes : 20 millions de dinars de crédits sans garanties pour les petits agriculteurs est apparu en premier sur Leconomiste Maghrebin.

  •  

Travail au Canada : l’ATCT cherche des profils tunisiens qualifiés

Opportunités de recrutement au Canada pour les compétences tunisiennes : candidatures ouvertes jusqu’au 16 octobre 2026 via l’ATCT.

La Société Tunisienne de Coopération Technique (ATCT) a annoncé la disponibilité de nouvelles opportunités de recrutement au profit des compétences tunisiennes pour travailler au Canada dans les secteurs de la santé, de l’enseignement, de la petite enfance et des métiers techniques.

Des entreprises canadiennes souhaitent intégrer des candidats répondant aux critères de qualification et d’expérience requis. Et l’agence invite les personnes intéressées à s’inscrire via le formulaire électronique dédié avant le 16 octobre 2026.

Les spécialités recherchées dans la santé englobent les directeurs de soins, les chefs de services hospitaliers, les responsables de cliniques, les aides-soignants, les assistants en soins et les préposés aux bénéficiaires.

Dans le secteur de l’éducation, les postes concernent les enseignants du secondaire, du primaire, du préscolaire et les éducateurs de la petite enfance.

Pour les métiers techniques, les besoins portent sur les charpentiers-menuisiers de construction, les maçons, ainsi que les mécaniciens d’ateliers, d’équipements industriels et d’engins lourds.

Par ailleurs, notons que les conditions de candidature exigent une expérience professionnelle d’au moins deux ans dans la spécialité, un diplôme universitaire ou un brevet professionnel adapté au poste, la maîtrise du français et de l’anglais, avec une préférence pour les titulaires d’un test de compétence linguistique de type « TEF » ou « TCF ».

L’article Travail au Canada : l’ATCT cherche des profils tunisiens qualifiés est apparu en premier sur Leconomiste Maghrebin.

  •  

Ridha Chkoundali : « Le relèvement des réserves obligatoires risque d’étrangler l’investissement privé »

Dans une analyse publiée sur sa page Facebook, l’expert en économie Ridha Chkoundali s’est interrogé sur les véritables implications du relèvement du coefficient de réserves obligatoires décidé par la Banque centrale de Tunisie. Selon lui, cette mesure, qui porte ce coefficient de 1% à 3% à compter du 1er novembre 2026, ne relève pas d’un simple ajustement technique : elle pourrait réduire la capacité des banques à financer l’investissement, fragiliser les PME et entrer en contradiction avec la politique de l’État en faveur des prêts d’honneur.

Après avoir maintenu son taux directeur autour de 7 %, la Banque centrale de Tunisie a publié, le vendredi 9 octobre 2026, la circulaire n° 2026-11 relative à la mise en œuvre de la politique monétaire. Celle-ci prévoit le triplement du coefficient de réserves obligatoires, qui passe de 1 % à 3 %. Ridha Chkoundali estime que cette décision soulève des questions essentielles sur les objectifs de la politique monétaire, ses effets sur le crédit bancaire et sa cohérence avec les choix économiques et sociaux de l’État.

Les réserves obligatoires correspondent à la part des dépôts que les banques doivent conserver auprès de la Banque centrale. Leur relèvement contraint donc les établissements bancaires à immobiliser davantage de liquidités.

À titre d’exemple, pour un milliard de dinars de dépôts assujettis, le montant à constituer auprès de la Banque centrale passe de 10 millions à 30 millions de dinars, soit 20 millions de dinars supplémentaires. Cette contrainte ne signifie pas automatiquement une baisse équivalente des crédits, mais elle peut réduire la marge de manœuvre des banques dans leur politique de financement.

Une réponse inadaptée à une inflation par les coûts

Ridha Chkoundali estime que la Banque centrale semble vouloir utiliser cet instrument pour contenir les pressions inflationnistes évoquées dans son dernier communiqué, en s’inspirant de l’approche adoptée par les grandes banques centrales, notamment la Réserve fédérale américaine et la Banque centrale européenne.

Or, souligne-t-il, la Banque centrale reconnaît elle-même que les risques d’inflation proviennent principalement de la hausse des coûts de production, de l’énergie et des matières premières, et non d’une surchauffe de la demande. Dans ce contexte, estime l’économiste, restreindre la liquidité bancaire ne permettra pas de lutter efficacement contre l’inflation.

Au contraire, cette politique risque de freiner l’octroi de crédits, de ralentir l’investissement privé et d’affaiblir la croissance économique, alors même que l’économie tunisienne a besoin de financements pour relancer la production et l’emploi.

Une contradiction avec les prêts d’honneur

Ridha Chkoundali relève également une apparente contradiction entre la décision de la Banque centrale et la politique de l’État consistant à promouvoir les prêts d’honneur sans intérêt.

D’un côté, l’État cherche à faciliter l’accès au financement des particuliers et des porteurs de projets afin de soutenir l’initiative économique. De l’autre, le relèvement des réserves obligatoires peut accroître la pression sur la liquidité des banques et réduire les ressources disponibles pour financer les autres activités productives.

Il reconnaî toutefois que les prêts d’honneur sont financés, selon le mécanisme annoncé, par des provisions liées aux bénéfices antérieurs des banques, tandis que les réserves obligatoires sont calculées sur les dépôts assujettis. Les ressources ne sont donc pas nécessairement les mêmes.

Mais, pour Ridha Chkoundali, cette distinction comptable ne supprime pas le risque de tension. Une banque tenue de financer des prêts sans intérêt, tout en immobilisant une part plus importante de ses ressources auprès de la Banque centrale, pourrait voir ses capacités de gestion de liquidité et d’allocation de crédit davantage limitées.

Les PME en première ligne

L’économiste met en garde contre les conséquences de ce resserrement sur les petites et moyennes entreprises. La combinaison d’une liquidité plus contrainte, des obligations de financement liées aux prêts d’honneur et d’une possible orientation des ressources vers le financement public pourrait intensifier la concurrence pour les fonds disponibles.

Dans ce scénario, les PME risquent d’avoir plus de difficultés à accéder au crédit d’investissement. Les conditions de financement pourraient également devenir plus coûteuses ou plus restrictives, si les banques décident de durcir leurs critères d’octroi ou de réorienter leurs ressources vers des emplois jugés moins risqués.

Pour Ridha Chkoundali, la politique de soutien à l’initiative économique à travers les prêts d’honneur risque alors de perdre une partie de son efficacité, en raison d’une politique monétaire plus restrictive.

L’article Ridha Chkoundali : « Le relèvement des réserves obligatoires risque d’étrangler l’investissement privé » est apparu en premier sur Leconomiste Maghrebin.

  •  
❌