Lors des travaux des Assemblées annuelles de la Banque mondiale et du Fonds monétaire international à Bangkok, les deux institutions ont tiré la sonnette d’alarme. Elles ne se demandent plus si l’IA va frapper les emplois, mais pensent à la manière d’en amortir les retombées.
Les personnes qui inquiètent le plus sont les jeunes qui arrivent sur le marché du travail. Ils sont censés occuper les emplois de routine et répétitifs, puis graviraient les échelons. Mais si ces métiers disparaissent, l’avenir devient compliqué. Les gouvernements sont vivement appelés à prendre des mesures de soutien pour insérer les jeunes dans le monde du travail. Il ne s’agit plus de décisions exceptionnelles, mais comme faisant partie de l’éventail des politiques structurelles. Il faut coopérer avec le secteur privé, qui génère déjà plus de 75% des emplois, et inciter les entreprises à embaucher de jeunes diplômés.
Le FMI estime que l’exposition est d’environ 60% dans les économies développées et de 23% dans les pays à faibles revenus. La pression est naturellement plus forte dans la technologie.
La seule bonne nouvelle est que les suppressions d’emplois induites par l’IA se produiront tâche par tâche, ce qui laisse du temps aux décideurs politiques. Il est également impératif que les employés puissent apprendre sur le tas et que les universités s’orientent vers une formation appliquée.
Pour nous, c’est l’ensemble de l’écosystème qui doit monter en compétence vers des activités à forte valeur ajoutée où le facteur humain et l’expertise locale restent irremplaçables. Il faut faire très attention, car en l’absence de réactions immédiates, la facture économique et sociale sera extrêmement salée.
Les chiffres du commerce extérieur jusqu’à fin septembre 2026 ont confirmé la persistance de tensions structurelles sur les équilibres extérieurs. En dépit d’une dynamique appréciable des exportations, le creusement continu des importations a maintenu la balance commerciale sous haute pression.
Sur les neuf premiers mois de l’année, les exportations se sont établies à 50 400 MTND, soit une progression de 8,6%, tandis que les importations ont atteint 71 397 MTND, en hausse de 13,1%. Le déficit commercial s’est fortement alourdi pour s’établir à – 20 997 MTND contre -16 727 MTND un an auparavant. Le taux de couverture a reculé à 70,6%.
L’amélioration des exportations a été principalement portée par le secteur agroalimentaire, qui a bondi de +20,3% sous l’effet de l’envolée des ventes d’huile d’olive à 4 005,7 MTND, ainsi que par les industries énergétiques (+43,1%) stimulées par la reprise des produits raffinés (1 396,2 MTND). Les industries mécaniques et électriques ont également affiché une orientation positive de 9,9%, à 24 926,9 MTND.
À l’inverse, le secteur des mines, phosphates et dérivés a chuté de 16,5%, à 1 433,1 MTND. Idem pour le textile-habillement qui a baissé de 4,7%, à 7 894,1 MTND.
Du côté des importations, la hausse s’est généralisée à tous les grands agrégats, emmenée par les produits énergétiques (+32% à 13 309,9 MTND), reflétant la dépendance accrue du pays aux approvisionnements extérieurs.
L’analyse détaillée des soldes par groupes de produits met en lumière le rôle central de la facture énergétique, dont le déficit a atteint -10 480 MTND, représentant à lui seul près de la moitié du déficit commercial global et neutralisant largement les performances des autres secteurs. Hors énergie, le déficit se réduit de moitié pour s’établir à -10 517 MTND, le groupe des produits alimentaires demeurant l’un des rares secteurs excédentaires avec un solde positif de +919,8 MTND.
Sur le plan géographique, l’Union européenne demeure de loin le premier partenaire commercial de la Tunisie, absorbant 70,2% des exportations et fournissant 44,8% des importations.
Face à ces statistiques, la résilience de l’économie dépendra de la capacité à accélérer la transition énergétique et à libérer le plein potentiel de ses secteurs exportateurs à forte valeur ajoutée.
Le conseil d’administration de la Banque centrale de Tunisie – BCT – a décidé de maintenir le taux directeur à 7%, et ce, pour le dixième mois consécutif. Les avis divergent, entre ceux qui plaident pour un assouplissement afin de soutenir une croissance exsangue et ceux qui redoutent qu’une baisse prématurée ne relance l’inflation et n’exerce de nouvelles pressions sur les réserves de change.
Le contexte actuel, marqué par une croissance qui ralentit autour de 2,3%, une inflation de 5,6% avec des tensions sur les produits frais, une facture énergétique lourde et des réserves en devises sous surveillance, l’option du statuquo s’impose.
L’instinct immédiat face à une croissance faible serait de baisser le taux directeur pour oxygéner l’économie, stimuler le crédit bancaire et relancer l’investissement. Cependant, chez nous, cette manœuvre comporte des périls majeurs.
Le premier est la flambée inflationniste par les coûts. La tendance actuelle est, en partie, alimentée par des facteurs exogènes. Injecter de la liquidité ou baisser le coût de l’argent risquerait d’aggraver la demande globale sans stimuler l’appareil productif bloqué, ce qui alimenterait une spirale inflationniste.
Le second est la pression sur le dinar et les réserves de change. Une baisse des taux réduirait l’attractivité de l’épargne en dinars et fragiliserait davantage les avoirs nets en devises. Il y a une très forte relation entre le niveau du dinar et celui du taux directeur.
La hausse du taux directeur est une solution si l’inflation l’était par la demande ou en train de s’emballer de manière hyper-inflationniste. Les entreprises tunisiennes souffrent déjà de contraintes de liquidité et de coûts de financement élevés. Relever le taux directeur renchérirait instantanément le coût du crédit pour les PME, paralysant l’investissement privé et aggravant la stagflation. Le tissu bancaire et les créances classées n’auraient pas besoin d’une onde de choc supplémentaire.
Le maintien du taux directeur à 7% s’avère la décision la plus rationnelle et prudente. Cela permet de ne pas alourdir le fardeau financier des agents économiques tout en envoyant un signal clair de vigilance face aux évolutions de l’inflation sous-jacente et des prix internationaux de l’énergie. Dans une économie ouverte et fortement dépendante de ses importations énergétiques et alimentaires, préserver la valeur de la monnaie et maintenir un matelas de sécurité en devises prime sur une relance artificielle par du crédit administré.
Entre 2015 et septembre 2026, le niveau général des prix à la consommation en Tunisie a presque doublé, atteignant un score de 198,9, soit une hausse d’environ 99% par rapport à l’année de base, 2015. Pour que l’indice atteigne 200, il manque environ 1,07 point d’indice. Au rythme actuel, cela pourrait être franchi dans les tout prochains mois.
Est-ce que cela signifie mécaniquement un doublement du coût de la vie pour les ménages? Pas nécessairement et pas pour tous les ménages. Si les chiffres macroéconomiques actent un quasi-doublement du niveau général des prix sur la décennie, l’impact microéconomique ne se répartit pas de manière uniforme.
L’Indice des prix à la consommation repose sur un panier moyen standard. Or, pour les ménages modestes et la classe moyenne inférieure, les postes budgétaires incompressibles (l’alimentation et le transport) absorbent une grande part de leurs revenus. Puisque ce sont précisément ces postes qui ont subi les hausses les plus importantes, l’inflation perçue par ces catégories sociales est nettement supérieure à la moyenne officielle de 99%.
Au-delà des biens de consommation courante, l’inflation s’est installée durablement sur les services de santé, les frais de scolarité et l’accès au logement. Ces dépenses contraintes ne peuvent être réduites à court terme, privant les ménages de marges de manœuvre et renforçant le sentiment d’asphyxie financière.
Par ailleurs, un doublement des prix n’a de sens qu’en le mettant en balance avec l’évolution du revenu nominal. Entre 2015 et 2026, si les prix ont grimpé de près de 100%, les salaires n’ont connu que des revalorisations fragmentaires et décalées par rapport à l’érosion du pouvoir d’achat. Le résultat direct est une contraction sévère du revenu réel. Ce constat nous rappelle, tous, que la stabilité des grands équilibres n’a de sens que si elle intègre la soutenabilité sociale du coût de la vie pour l’ensemble de la population.
Le dollar américain a repassé la barre des 3 dinars tunisiens le 6 octobre 2026, sur le marché interbancaire. Un niveau que le marché n’avait plus atteint depuis le 16 mai 2025, selon les données de la Banque centrale de Tunisie (BCT).
Le mouvement s’inscrit dans une remontée progressive du billet vert face au dinar. Au 2 octobre, le dollar était encore coté à 2,9967 dinars. Fin septembre, il s’établissait à 2,9775 dinars, contre 2,9194 dinars un mois auparavant. La progression s’est donc accélérée au fil des dernières semaines. À fin juillet, le dollar valait environ 2,9375 dinars et le dinar avait déjà perdu 1,3 % face au dollar depuis le début de l’année, selon les données de la BCT. À fin juin, le recul atteignait 2 % par rapport à fin 2025. La BCT publie quotidiennement les données relatives aux taux de change sur son portail de données économiques et financières.
S’installer dans un nouveau pays ne se résume pas à regarder le coût d’un loyer ou le niveau des salaires. Pour un entrepreneur, un cadre ou un professionnel mobile, la question va plus loin. Peut-on y développer une activité? Trouver un logement sans y laisser une bonne partie de ses revenus? S’y installer sans trop de paperasse? Et, au passage, y vivre dans de bonnes conditions?
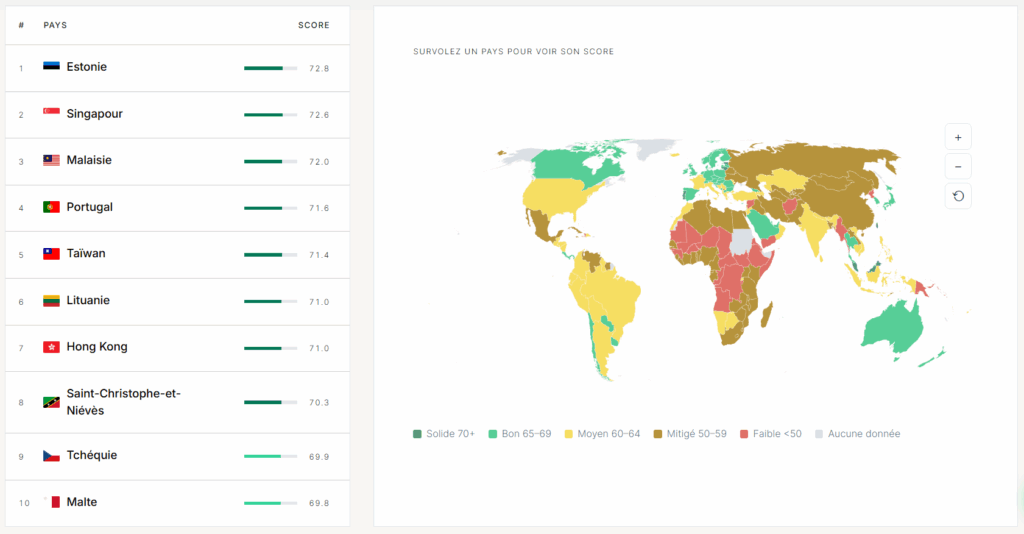
C’est sur cette équation que s’est penché Rumavi dans son Global Relocation Index 2026. L’indice passe au crible 192 pays à partir de 24 critères répartis entre finances et fiscalité, qualité de vie et santé, sécurité et stabilité, ainsi qu’installation et opportunités. La Tunisie arrive au 124e rang, avec un score de 58,6 sur 100. Mais le pays arrive 10e en Afrique. Un classement qui prend une autre dimension lorsqu’on regarde ce qui se cache derrière cette moyenne.
Rang en Afrique
Pays
Rang mondial
Score
1
🇲🇺 Maurice
38e
67,1
2
🇧🇼 Botswana
71e
63,3
3
🇨🇻 Cap-Vert
95e
61,3
4
🇳🇦 Namibie
96e
61,0
5
🇲🇦 Maroc
106e
60,1
6
🇷🇼 Rwanda
108e
60,0
7
🇰🇪 Kenya
115e
59,5
8
🇿🇦 Afrique du Sud
119e
59,1
9
🇬🇭 Ghana
122e
58,7
10
🇹🇳 Tunisie
124e
58,6
Premier constat, le coût de la vie joue clairement en faveur de la Tunisie. Le pays décroche 94,2 points sur cet indicateur. L’accessibilité du logement suit quasiment au même niveau, avec 94 points. Autrement dit, sur ces deux aspects, la Tunisie conserve une carte à jouer pour les personnes qui cherchent à limiter leurs dépenses d’installation et de vie quotidienne. Le tableau est moins favorable dès que l’on passe du portefeuille à l’activité économique. Les opportunités d’affaires obtiennent seulement 31 points et l’écosystème des startups 31,6. L’infrastructure numérique est, elle, créditée de 42 points, tandis que la devise et le système bancaire atteignent 38 points. Pour un entrepreneur, c’est là que le classement devient intéressant. Un pays peut être abordable au quotidien sans offrir le même niveau de facilité lorsqu’il s’agit de lancer ou de développer une activité. Dans le cas tunisien, l’écart entre ces deux dimensions ressort assez nettement des données de Rumavi.
Sur l’ensemble du pilier “finances et fiscalité”, la Tunisie obtient toutefois 64,9 points. La qualité de vie et la santé atteignent 60,2 points, contre 57,5 pour la sécurité et la stabilité. Le score tombe à 48,8 pour l’installation et les opportunités. Le profil recherché change aussi la donne. Dans le classement général, la Tunisie est 124e. Elle remonte au 102e rang lorsqu’il s’agit des retraités et se situe au 120e rang pour les familles. Pour les nomades numériques, elle occupe la 124e place. En revanche, le pays descend au 126e rang dans le classement destiné aux entrepreneurs. Du côté des démarches, Rumavi attribue 68 points à la facilité d’obtention d’un visa. La résidence permanente obtient 52 points, tout comme l’éducation et la scolarité. La langue et l’accès à l’anglais sont notés 55 points. La qualité de vie raconte, elle aussi, une histoire en demi-teinte. L’accès aux soins obtient 66 points et le confort climatique 69. Mais la qualité de l’air ne dépasse pas 31 points et les espaces verts 42. L’infrastructure numérique reste également à 42 points. Même logique pour la sécurité. La sécurité dans les rues obtient 55 points, l’État de droit 49 et la stabilité politique 50. Le risque de conflit est évalué à 64 points. Les droits de propriété pour les non-citoyens ressortent en revanche à 80 points.
Sur le plan africain, Maurice est bien l’exception africaine dans le top 50, avec une 38e place. C’est d’ailleurs le premier pays d’Afrique subsaharienne dans le classement. Dans le voisinage nord-africain, le Maroc fait mieux avec une 106e place mondiale et un score de 60,1. La Tunisie arrive ensuite avec 58,6 points. L’Égypte se classe 128e avec 58,2 et l’Algérie 132e avec 55,9.
À l’autre bout du classement, l’Estonie prend la première place mondiale avec 72,8 points. Singapour suit de près avec 72,6, devant la Malaisie à 72. Le Portugal et Taïwan complètent les cinq premières positions, avec respectivement 71,6 et 71,4 points.
Le classement général ne raconte toutefois pas toute l’histoire. Rumavi décline son index selon plusieurs profils, notamment les retraités, les familles, les nomades numériques et les entrepreneurs. Selon le projet de vie ou l’activité envisagée, les mêmes pays peuvent donc présenter des profils très différents.
La Banque islamique de développement (BID) vient d’approuver un financement de 335,49 millions d’euros en faveur de la Tunisie, destiné à soutenir le projet d’extension du réseau autoroutier vers les régions du Kef et de Jendouba. L’approbation a été donnée par le Conseil des Directeurs exécutifs de la Banque lors de sa 368e réunion, tenue à Djeddah, en Arabie Saoudite.
Selon la BID, ce projet doit contribuer à renforcer l’accessibilité et la connectivité de ces deux régions, avec un impact attendu sur leur intégration économique et leur développement régional. Il doit également faciliter la mobilité, améliorer la sécurité routière et renforcer la qualité des infrastructures de transport.
Au-delà de l’amélioration des liaisons routières, le projet vise ainsi à mieux connecter le Kef et Jendouba aux autres territoires et pôles économiques du pays. La BID considère cette infrastructure comme un levier pour renforcer la cohésion sociale et accompagner le développement des régions concernées.
Le financement accordé à la Tunisie s’inscrit dans une enveloppe globale de 938 millions de dollars approuvée par la BID au profit de six pays membres. Outre la Tunisie, cette enveloppe concerne l’Ouzbékistan, le Nigeria, le Pakistan, le Kirghizistan et la Syrie, avec des projets couvrant notamment l’énergie, l’agriculture, la santé, les transports, l’eau et l’assainissement.
Le mois d’octobre sera spécial pour les finances publiques, non pas en raison de pressions particulières, mais plutôt par le lancement des débats sur le projet de loi de finances 2027.
Les chiffres montrent qu’il s’annonce plutôt calme. Sur le front de la dette locale, le rendez-vous le plus important concerne la ligne de BTA 6,3% octobre 2026, d’un montant de 817,500 MTND, programmée pour le 14 octobre. La question est désormais de savoir s’il y aura un refinancement via une adjudication d’un montant équivalent ou un échange contre des BTA de maturités plus longues.
Le calendrier comporte également deux lignes de BTCT: BTCT 52 semaines du 13/10/2026 pour 156,200 MTND et BTCT 26 semaines du 23/10/2026 pour 50 MTND. Aucune échéance de remboursement n’est en revanche prévue pour les tranches d’emprunts nationaux.
Concernant la dette externe, il y aurait une tranche de 26 MUSD au titre du Mécanisme élargi de crédit contracté auprès du FMI. La loi de finances 2026 a précisé que le montant total à rembourser sur l’année s’élève à 234 MUSD, répartis sur 9 tranches mensuelles, sans toutefois détailler les mois concernés.
Globalement, octobre 2026 ne constitue pas une source de pression pour le Trésor. Il en va de même pour les mois suivants, la page du service de la dette pour 2026 étant quasiment tournée. La fin de l’année semble plutôt consacrée à la préparation de 2027, qui s’annonce bien meilleure que les exercices précédents. Nous allons en effet retrouver des niveaux de service de la dette comparables à ceux de 2023, et ce, après trois années historiquement difficiles.
Les perturbations des approvisionnements et la hausse des coûts de l’énergie sont de sérieux problèmes qui risquent d’affecter nos denrées alimentaires, notamment le blé. Non seulement les estimations concernant la production mondiale de blé ont chuté de 4,3% par rapport à l’année dernière, mais l’intensification du conflit entre la Russie et l’Ukraine pèse sur la capacité des exportateurs à accéder aux marchés. La mer Noire est stratégique, le tiers des exportations mondiales de céréales transitant par elle.
Sur les marchés, les contrats à terme sur le blé ont poursuivi leur tendance haussière observée depuis quelques mois. Outre les difficultés d’acheminement du blé ukrainien, il y a du retard de la production de blé en Australie et aux États-Unis.
Et il n’y a pas que cela. Les tensions se sont aggravées avec les soucis sécuritaires en mer Rouge et dans le détroit d’Ormuz, faisant grimper les coûts du transport, de l’énergie et des engrais. Ces événements allongent considérablement les trajets d’acheminement des céréales, alourdissant les coûts opérationnels. Pour les producteurs, les prix de l’urée et de l’ammoniac ont flambé.
Tous ces facteurs indiquent que la hausse des prix alimentaires se manifestera plus nettement au cours des prochains mois. Pour la Tunisie, la facture des importations serait encore plus lourde si ce scénario se confirmait. Le budget de l’État est en train d’absorber les hausses des matières premières importées, mais jusqu’à quand? Cet argent est prélevé sur d’autres dépenses et réduit, pratiquement, toute manœuvre ou réduction de pression fiscale pour l’année prochaine. Il ne faut pas trop attendre de la loi de finances 2027 car le déficit budgétaire se finance par la dette qui, pour être remboursée, a besoin de recettes fiscales.

 Anmelden