❌

Lese-Ansicht

Travail au Canada : l’ATCT cherche des profils tunisiens qualifiés

Opportunités de recrutement au Canada pour les compétences tunisiennes : candidatures ouvertes jusqu’au 16 octobre 2026 via l’ATCT.

La Société Tunisienne de Coopération Technique (ATCT) a annoncé la disponibilité de nouvelles opportunités de recrutement au profit des compétences tunisiennes pour travailler au Canada dans les secteurs de la santé, de l’enseignement, de la petite enfance et des métiers techniques.

Des entreprises canadiennes souhaitent intégrer des candidats répondant aux critères de qualification et d’expérience requis. Et l’agence invite les personnes intéressées à s’inscrire via le formulaire électronique dédié avant le 16 octobre 2026.

Les spécialités recherchées dans la santé englobent les directeurs de soins, les chefs de services hospitaliers, les responsables de cliniques, les aides-soignants, les assistants en soins et les préposés aux bénéficiaires.

Dans le secteur de l’éducation, les postes concernent les enseignants du secondaire, du primaire, du préscolaire et les éducateurs de la petite enfance.

Pour les métiers techniques, les besoins portent sur les charpentiers-menuisiers de construction, les maçons, ainsi que les mécaniciens d’ateliers, d’équipements industriels et d’engins lourds.

Par ailleurs, notons que les conditions de candidature exigent une expérience professionnelle d’au moins deux ans dans la spécialité, un diplôme universitaire ou un brevet professionnel adapté au poste, la maîtrise du français et de l’anglais, avec une préférence pour les titulaires d’un test de compétence linguistique de type « TEF » ou « TCF ».

L’article Travail au Canada : l’ATCT cherche des profils tunisiens qualifiés est apparu en premier sur Leconomiste Maghrebin.

  •  

Ridha Chkoundali : « Le relèvement des réserves obligatoires risque d’étrangler l’investissement privé »

Dans une analyse publiée sur sa page Facebook, l’expert en économie Ridha Chkoundali s’est interrogé sur les véritables implications du relèvement du coefficient de réserves obligatoires décidé par la Banque centrale de Tunisie. Selon lui, cette mesure, qui porte ce coefficient de 1% à 3% à compter du 1er novembre 2026, ne relève pas d’un simple ajustement technique : elle pourrait réduire la capacité des banques à financer l’investissement, fragiliser les PME et entrer en contradiction avec la politique de l’État en faveur des prêts d’honneur.

Après avoir maintenu son taux directeur autour de 7 %, la Banque centrale de Tunisie a publié, le vendredi 9 octobre 2026, la circulaire n° 2026-11 relative à la mise en œuvre de la politique monétaire. Celle-ci prévoit le triplement du coefficient de réserves obligatoires, qui passe de 1 % à 3 %. Ridha Chkoundali estime que cette décision soulève des questions essentielles sur les objectifs de la politique monétaire, ses effets sur le crédit bancaire et sa cohérence avec les choix économiques et sociaux de l’État.

Les réserves obligatoires correspondent à la part des dépôts que les banques doivent conserver auprès de la Banque centrale. Leur relèvement contraint donc les établissements bancaires à immobiliser davantage de liquidités.

À titre d’exemple, pour un milliard de dinars de dépôts assujettis, le montant à constituer auprès de la Banque centrale passe de 10 millions à 30 millions de dinars, soit 20 millions de dinars supplémentaires. Cette contrainte ne signifie pas automatiquement une baisse équivalente des crédits, mais elle peut réduire la marge de manœuvre des banques dans leur politique de financement.

Une réponse inadaptée à une inflation par les coûts

Ridha Chkoundali estime que la Banque centrale semble vouloir utiliser cet instrument pour contenir les pressions inflationnistes évoquées dans son dernier communiqué, en s’inspirant de l’approche adoptée par les grandes banques centrales, notamment la Réserve fédérale américaine et la Banque centrale européenne.

Or, souligne-t-il, la Banque centrale reconnaît elle-même que les risques d’inflation proviennent principalement de la hausse des coûts de production, de l’énergie et des matières premières, et non d’une surchauffe de la demande. Dans ce contexte, estime l’économiste, restreindre la liquidité bancaire ne permettra pas de lutter efficacement contre l’inflation.

Au contraire, cette politique risque de freiner l’octroi de crédits, de ralentir l’investissement privé et d’affaiblir la croissance économique, alors même que l’économie tunisienne a besoin de financements pour relancer la production et l’emploi.

Une contradiction avec les prêts d’honneur

Ridha Chkoundali relève également une apparente contradiction entre la décision de la Banque centrale et la politique de l’État consistant à promouvoir les prêts d’honneur sans intérêt.

D’un côté, l’État cherche à faciliter l’accès au financement des particuliers et des porteurs de projets afin de soutenir l’initiative économique. De l’autre, le relèvement des réserves obligatoires peut accroître la pression sur la liquidité des banques et réduire les ressources disponibles pour financer les autres activités productives.

Il reconnaî toutefois que les prêts d’honneur sont financés, selon le mécanisme annoncé, par des provisions liées aux bénéfices antérieurs des banques, tandis que les réserves obligatoires sont calculées sur les dépôts assujettis. Les ressources ne sont donc pas nécessairement les mêmes.

Mais, pour Ridha Chkoundali, cette distinction comptable ne supprime pas le risque de tension. Une banque tenue de financer des prêts sans intérêt, tout en immobilisant une part plus importante de ses ressources auprès de la Banque centrale, pourrait voir ses capacités de gestion de liquidité et d’allocation de crédit davantage limitées.

Les PME en première ligne

L’économiste met en garde contre les conséquences de ce resserrement sur les petites et moyennes entreprises. La combinaison d’une liquidité plus contrainte, des obligations de financement liées aux prêts d’honneur et d’une possible orientation des ressources vers le financement public pourrait intensifier la concurrence pour les fonds disponibles.

Dans ce scénario, les PME risquent d’avoir plus de difficultés à accéder au crédit d’investissement. Les conditions de financement pourraient également devenir plus coûteuses ou plus restrictives, si les banques décident de durcir leurs critères d’octroi ou de réorienter leurs ressources vers des emplois jugés moins risqués.

Pour Ridha Chkoundali, la politique de soutien à l’initiative économique à travers les prêts d’honneur risque alors de perdre une partie de son efficacité, en raison d’une politique monétaire plus restrictive.

L’article Ridha Chkoundali : « Le relèvement des réserves obligatoires risque d’étrangler l’investissement privé » est apparu en premier sur Leconomiste Maghrebin.

  •  

STIP : l’AGO affecte le bénéfice 2025 de 4,68 millions de dinars aux résultats reportés

L’Assemblée générale ordinaire de la Société Tunisienne des Industries de Pneumatiques (STIP), spécialisée dans la fabrication et la commercialisation des pneumatiques, a décidé, le 15 septembre 2026, d’affecter l’intégralité du bénéfice 2025, soit 4,68 millions de dinars, aux résultats reportés, qui restent négatifs, à 88,5 millions de dinars.

Aucune dotation à la réserve légale ni aux autres réserves n’a été prévue et aucun dividende ne sera distribué. La résolution a été adoptée à l’unanimité des actionnaires présents ou représentés.

Au 31 décembre 2024, les résultats reportés s’élevaient à moins 93,2 millions de dinars. L’ajout du bénéfice de l’exercice clos le 31 décembre 2025 ramène les pertes cumulées à 88,5 millions de dinars, montant qui constitue les résultats reportés de la société à cette date.

L’article STIP : l’AGO affecte le bénéfice 2025 de 4,68 millions de dinars aux résultats reportés est apparu en premier sur Leconomiste Maghrebin.

  •  

Le CMF lance sa première revue pour décrypter le marché financier tunisien

Le Conseil du Marché Financier (CMF) lance la première édition de sa revue, une publication semestrielle qui ambitionne de renforcer la transparence, de consolider l’information financière et d’apporter un éclairage analytique sur les évolutions du marché tunisien. Au programme : des indicateurs chiffrés arrêtés au 30 juin 2026, cinq études thématiques et un bilan de l’activité institutionnelle du régulateur.

Le Conseil du Marché Financier (CMF) enrichit le paysage de l’information financière en Tunisie avec le lancement de la première édition de sa revue. Présentée par Hatem Smiri, président du Collège du Conseil du Marché Financier Délégué, cette nouvelle publication entend mettre à la disposition des investisseurs, des émetteurs, des professionnels du marché et des observateurs une lecture structurée de l’activité financière, combinant données statistiques, analyses thématiques et actualités réglementaires.

Cette initiative intervient dans un contexte marqué par la complexification des instruments financiers, l’évolution des risques et le renouvellement des attentes des investisseurs. Pour le régulateur, l’enjeu ne se limite plus à la surveillance et au contrôle des opérations. Il consiste également à contribuer à la production et à la diffusion d’une information fiable, accessible et pertinente, susceptible d’éclairer les décisions des acteurs du marché et d’alimenter la réflexion sur le développement de la place financière tunisienne.

Dans son avant-propos, Hatem Smiri souligne ainsi la nécessité de rapprocher la rigueur de l’analyse scientifique des réalités de la pratique réglementaire. La revue se veut un espace de réflexion sur les problématiques structurelles du marché financier, tout en assurant un suivi factuel des évolutions réglementaires et institutionnelles.

Une photographie chiffrée du marché au premier semestre 2026

La première partie de la publication, consacrée aux « Indicateurs du marché financier », rassemble les principales données statistiques arrêtées au 30 juin 2026. Elle propose notamment un suivi des indices TUNINDEX et TUNINDEX20, une analyse de la performance boursière et de sa répartition sectorielle, ainsi qu’un examen de la capitalisation boursière et des volumes de transactions.

D’autres indicateurs complètent ce panorama, notamment la participation étrangère, la liquidité et la volatilité du marché. La revue s’intéresse également au marché primaire des actions, au marché obligataire, à la structure des comptes-titres et à l’activité des organismes de placement collectif en valeurs mobilières (OPCVM).

Chaque rubrique associe tableaux statistiques, représentations graphiques et commentaires analytiques. L’objectif est de dépasser la simple présentation des chiffres pour en faciliter la lecture et permettre aux différents intervenants d’appréhender les tendances qui caractérisent le marché financier tunisien.

Cette approche vise à fournir une base d’information consolidée aux investisseurs et aux professionnels, tout en contribuant à une meilleure compréhension du fonctionnement et des évolutions de la place financière.

Cinq études sur les enjeux structurels et réglementaires

Au-delà des statistiques, la revue accorde une place importante à l’analyse des transformations du marché. Sa deuxième partie, intitulée « Études et Analyses », réunit cinq contributions élaborées par les cadres du CMF autour de problématiques financières et réglementaires d’actualité.

Le marché des obligations privées en Tunisie figure parmi les thèmes retenus, dans un contexte où la diversification des sources de financement constitue un enjeu pour les entreprises et pour le développement du marché des capitaux. La revue aborde également le crowdfunding en investissement, un mécanisme qui s’inscrit dans la réflexion sur l’élargissement des modes de financement.

La publication traite par ailleurs du reporting environnemental, social et de gouvernance (ESG) des sociétés faisant appel public à l’épargne. Cette thématique renvoie à la place croissante des informations extra-financières dans l’évaluation des entreprises et à l’évolution des exigences de transparence à l’égard des investisseurs.

Deux autres contributions sont consacrées à la lutte contre le blanchiment de capitaux et le financement du terrorisme. Elles portent, d’une part, sur l’approche fondée sur les risques et, d’autre part, sur la mise en œuvre de ces exigences par les entités assujetties au contrôle du CMF.

À travers ces cinq études, le régulateur entend apporter un éclairage sur des questions qui touchent aussi bien au financement de l’économie qu’à la conformité réglementaire, à la gouvernance et à la protection de l’intégrité du marché. Les analyses sont réalisées par ses équipes internes, dont l’expertise est mobilisée pour rapprocher les problématiques théoriques des réalités opérationnelles.

La transparence et la culture financière au cœur de la démarche

La troisième partie de la revue est consacrée aux « Actualités du Conseil du Marché Financier ». Elle retrace les principaux événements organisés par le Conseil au cours du semestre, ainsi que sa participation à des rencontres et à des instances internationales.

Cette rubrique complète les données de marché et les études thématiques par un suivi de l’action institutionnelle du régulateur. L’ensemble repose ainsi sur une architecture en trois volets : mesurer l’activité du marché, analyser ses enjeux et rendre compte des initiatives du CMF.

Pour Hatem Smiri, cette démarche s’inscrit dans une ambition plus large de consolidation de la transparence, de l’intégrité et du développement du marché financier tunisien. La diffusion d’une information objective et accessible doit également contribuer à élargir la culture financière auprès des investisseurs, des chercheurs, des praticiens et, plus généralement, de toutes les personnes intéressées par le fonctionnement du marché.

La réalisation de cette première édition a bénéficié de la contribution des cadres du CMF, ainsi que de la collaboration de la Bourse des valeurs mobilières de Tunis (BVMT) et de Tunisie Clearing, dont les données et l’appui ont participé à l’élaboration de la publication.

Un nouveau rendez-vous pour la place financière tunisienne

Avec cette première édition, le CMF entend installer une publication appelée à s’inscrire dans la durée. Le défi sera de maintenir la régularité de ce rendez-vous, la qualité des analyses et l’actualité des informations proposées, afin d’en faire un outil de référence pour les professionnels du marché, les investisseurs et la communauté académique.

Au-delà de sa fonction documentaire, cette revue traduit une conception élargie du rôle du régulateur : à la mission de contrôle s’ajoute celle de contribuer à la connaissance du marché, à la diffusion des bonnes pratiques et à l’approfondissement du débat sur son développement.

En réunissant statistiques, analyses spécialisées et informations institutionnelles dans un même support, le CMF pose ainsi les bases d’un dispositif de suivi et de réflexion destiné à accompagner les évolutions du marché financier tunisien et à mieux faire connaître sa contribution au financement de l’économie nationale.

L’article Le CMF lance sa première revue pour décrypter le marché financier tunisien est apparu en premier sur Leconomiste Maghrebin.

  •  

Enda mise sur l’entrepreneuriat vert et prépare un prix ouvert à l’Afrique

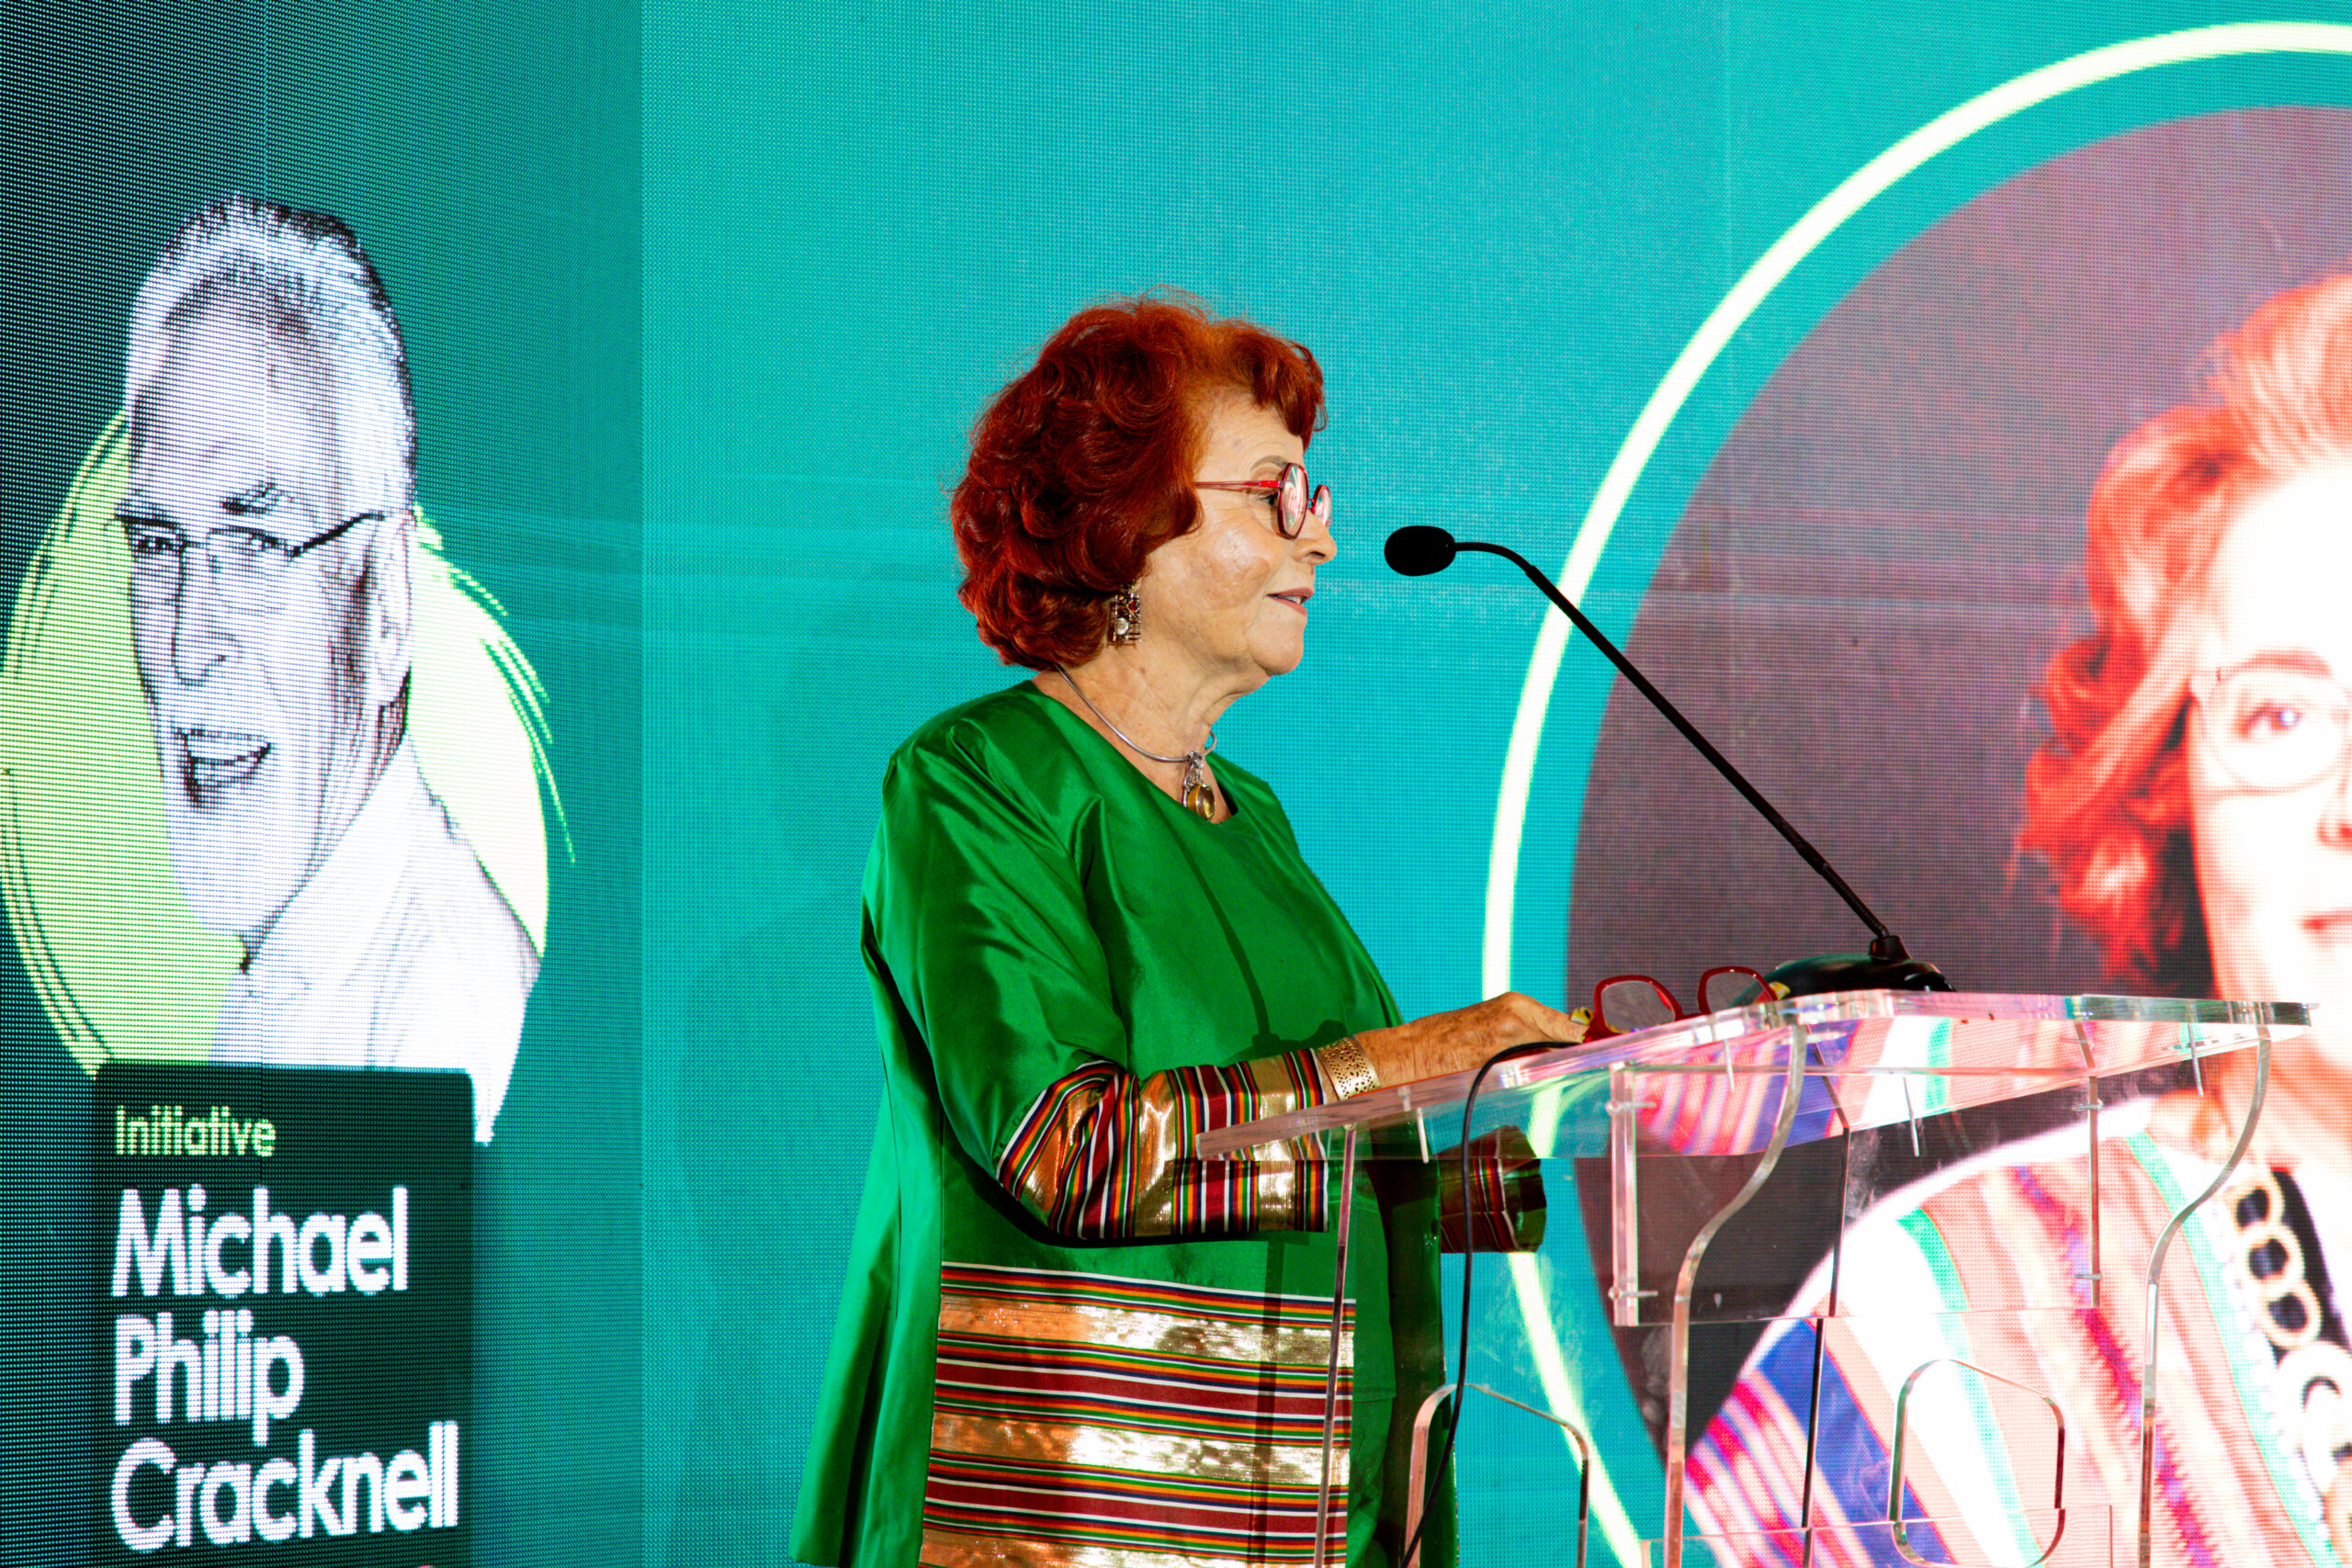
Avec 100 000 dinars de récompenses pour trois projets tunisiens, le Prix Michael Philip Cracknell pour l’Environnement entend soutenir des initiatives concrètes face aux défis écologiques. Dès 2027, le concours devrait s’ouvrir aux porteurs de projets africains, selon Essma Ben Hamida.

Trois projets, 100 000 dinars de récompenses et une ambition continentale annoncée pour 2027. Enda a dévoilé, le 8 octobre 2026 au Musée national du Bardo, les lauréats de la première édition du Prix Michael Philip Cracknell pour l’Environnement. Créée en hommage au cofondateur de l’organisation, décédé en juillet 2024, cette initiative vise à donner davantage de moyens aux acteurs qui développent des solutions aux problèmes environnementaux en Tunisie.

Le premier prix de 50 000 dinars revient à Houssem Hamdi pour Soli Green, porté par Tounes Clean Up. Mohamed Rammeh décroche le deuxième prix, doté de 30 000 dinars, pour Zigofiltre, associé à Wayout. Le troisième prix, d’une valeur de 20 000 dinars, est attribué à Firas Khelifi pour Jninet El Hafsia, porté par Blue Fish. Pour Enda, l’enjeu dépasse la distinction de projets déjà engagés. Il s’agit de renforcer leur capacité à se développer et à produire des résultats sur le terrain, tout en mobilisant de nouveaux acteurs autour de la transition environnementale. La première édition a suscité 200 candidatures, dont 171 reçues dans les délais, en provenance des 24 gouvernorats. Après une première vérification, 93 dossiers ont été soumis à une évaluation technique. Trente-trois initiatives ont ensuite été présentées au jury, avant la sélection de dix finalistes, auditionnés le 19 septembre.

Les chiffres communiqués par Enda montrent la place prise par l’initiative entrepreneuriale dans cette compétition : 69 % des candidatures proviennent de startups, d’entrepreneurs ou de porteurs individuels. Les associations, organisations de la société civile et clubs environnementaux représentent, pour leur part, 23 % des candidatures. Les problématiques liées aux déchets et à l’économie circulaire dominent les projets évalués techniquement, avec 53 % des dossiers. Près de 30 % portent sur l’eau, la résilience climatique et l’adaptation, tandis que 12 % concernent l’agriculture, les sols et la biodiversité. Cette répartition met en évidence les domaines dans lesquels les porteurs de projets cherchent à apporter des réponses, notamment à travers des initiatives susceptibles d’associer impact environnemental et développement économique local.

Le projet de Houssem Hamdi, récompensé par le premier prix, prévoit la plantation de 12 millions d’arbres d’essences locales à l’horizon 2035. Il repose également sur l’implication des populations locales dans des projets économiques liés aux forêts tunisiennes.

Selon le lauréat, le programme a déjà permis de planter 2,2 millions d’arbres. Il vise aussi à mobiliser 1 000 femmes et plus de 5 000 bénévoles. La dotation de 50 000 dinars distingue ainsi une initiative qui associe restauration des écosystèmes, mobilisation citoyenne et participation économique.

Les deux autres projets récompensés illustrent la diversité des initiatives retenues. Zigofiltre, porté par Mohamed Rammeh, et Jninet El Hafsia, porté par Firas Khelifi, figurent parmi les solutions sélectionnées par le jury. Les informations communiquées lors de la cérémonie ne détaillent toutefois pas suffisamment leurs dispositifs techniques pour en évaluer plus précisément les résultats attendus.

L’évolution annoncée pour la prochaine édition constitue l’un des principaux prolongements de cette première expérience. Essma Ben Hamida a indiqué que le prix devrait s’ouvrir aux initiatives africaines dès 2027. Cette décision fait notamment suite à la réception d’une candidature malienne lors de cette première édition, qui n’a pas pu être retenue, le concours étant réservé aux projets tunisiens. « On ne peut pas le garder tunisien », a déclaré la cofondatrice d’Enda, en évoquant l’élargissement du dispositif. Les modalités de cette ouverture restent à préciser. Elle pourrait néanmoins élargir le champ des initiatives soutenues et favoriser les échanges entre porteurs de projets environnementaux sur le continent. La cérémonie a également été marquée par la présentation de l’édition tunisienne du Manuel pour le citoyen du monde, en présence de ses coauteurs Roberto Savio et Giuliano Rizzi. Traduit en français et en arabe, l’ouvrage compte 19 chapitres consacrés aux grands enjeux contemporains. Enda prévoit sa diffusion dans les maisons de jeunes, les universités et les lycées. À travers ces deux initiatives, l’organisation entend conjuguer soutien aux projets de terrain et sensibilisation des jeunes générations. Pour le prix environnemental, le prochain défi sera désormais de transformer les dotations financières et la mobilisation suscitée par cette première édition en résultats mesurables, puis de concrétiser l’ouverture africaine annoncée pour 2027.

Amani Mejri


L’article Enda mise sur l’entrepreneuriat vert et prépare un prix ouvert à l’Afrique est apparu en premier sur Leconomiste Maghrebin.

  •  

La TRAPSA reste hors Bourse, son rôle stratégique en cause

La TRAPSA restera hors Bourse, pour l’instant : le ministère met en avant son rôle stratégique et la sécurité de l’approvisionnement énergétique national. Son plan 2026-2030 prévoit deux nouveaux bassins de 35000 m³ et de 5000 m³.

La Compagnie des transports par pipelines au Sahara (TRAPSA) ne sera pas cotée en Bourse à ce stade. C’est ce qu’indique le ministère de l’Industrie, des Mines et de l’Énergie, pour qui cette option n’est actuellement pas envisagée. Il justifie son exclusion par la spécificité de l’entreprise et son rôle stratégique, ainsi que par l’impératif d’assurer la continuité du service public et la sécurité de l’approvisionnement énergétique du pays.

Ces éléments figurent dans une réponse écrite transmise au président de l’Assemblée des représentants du peuple (ARP) par le ministre de l’Équipement et de l’Habitat, qui assure également la gestion du ministère de l’Industrie, des Mines et de l’Énergie. Le document répondait à une question de la députée Fatma Mseddi portant sur la gouvernance, la rentabilité et la situation financière de la société.

Entreprise publique de catégorie « A », la TRAPSA relève de la convention tuniso-française de 1958 et de la loi de 1985. Elle intervient dans le transport, le stockage et le chargement de pétrole brut, et propose aussi des services pétroliers et maritimes. Son modèle économique s’appuie sur des contrats assortis de tarifs révisés à intervalles réguliers, de façon à refléter l’évolution des coûts d’exploitation et des indicateurs économiques. Plusieurs accords ont récemment été actualisés.

Le plan de développement 2026-2030 de la société comprend un vaste programme de modernisation de ses infrastructures. Il couvre la maintenance du pipeline, des équipements maritimes et des installations de stockage, ainsi que la réalisation de deux nouveaux bassins, d’une capacité respective de 35000 m³ et de 5000 m³.

Selon le ministère, ces investissements serviront aussi à renforcer les dispositifs de sécurité, à protéger l’environnement, à numériser les activités et à assurer le contrôle public des opérations.

L’article La TRAPSA reste hors Bourse, son rôle stratégique en cause est apparu en premier sur Leconomiste Maghrebin.

  •  

TRIBUNE – De la donnée au crédit : quand la banque tunisienne passe à la précision

Dans une première tribune consacrée au renouvellement du business model bancaire tunisien, nous avons posé un constat simple: le cycle 2026-2030 ne peut être abordé avec les seuls réflexes du modèle bancaire traditionnel.

La banque tunisienne doit désormais développer trois capacités : transformer la technologie en efficacité, la donnée en décision et l’innovation en levier de souveraineté économique.

Dans un deuxième temps, nous avons examiné l’infrastructure nécessaire à cette transformation : désenclaver progressivement les Core Banking Systems par des architectures API-first et faire de la gouvernance de la donnée un enjeu stratégique. Car une banque ne peut prétendre décider plus vite, innover davantage ou mieux financer l’économie tunisienne si son patrimoine informationnel reste fragmenté, difficilement exploitable et insuffisamment gouverné. Mais une question demeure : que faire de cette capacité technologique et informationnelle une fois qu’elle est construite ? La réponse se trouve du côté de l’économie réelle tunisienne.

Le véritable test de la transformation numérique ne sera pas le nombre de plateformes déployées, d’applications développées ou de projets informatiques lancés. Il sera beaucoup plus concret : une PME accède-t-elle plus rapidement au financement ? Un entrepreneur dans une région de l’intérieur peut-il mieux faire reconnaître la viabilité de son projet ? Une banque peut-elle mieux distinguer une entreprise temporairement fragile d’une entreprise structurellement risquée ? Un investissement productif peut-il être identifié plus tôt et accompagné plus efficacement ?

La transformation numérique de la banque ne prendra véritablement son sens que lorsqu’elle permettra de répondre à ces questions. C’est là que se joue le passage de la donnée à la bancabilité.

De la banque de produits à la banque des besoins

Pendant longtemps, la relation bancaire tunisienne a été organisée autour d’une logique relativement simple : segmenter la clientèle, concevoir des produits standardisés et les distribuer à différentes catégories de clients. Cette logique reste nécessaire pour assurer la massification et l’efficacité commerciale. Mais elle montre ses limites lorsqu’il s’agit de financer une économie plus diverse, plus fragmentée et confrontée à des besoins de financement différenciés.

Une PME exportatrice de Bizerte, une entreprise touristique de Djerba, une société industrielle de Sfax, une jeune entreprise technologique du Grand Tunis ou un projet agricole de Kairouan ne présentent ni les mêmes cycles d’activité, ni les mêmes risques, ni les mêmes besoins de trésorerie. Les traiter uniquement à travers quelques catégories standardisées peut conduire à une perte d’information économique. Le modèle numérique permet d’aller plus loin.

L’exploitation maîtrisée des données transactionnelles, financières et relationnelles peut permettre à la banque de mieux comprendre la situation réelle de son client, ses flux, ses cycles d’activité, ses besoins de liquidité, sa capacité d’épargne ou encore les moments où une intervention financière peut être pertinente.

La banque peut alors progressivement passer d’une logique de produit à une logique de besoin. Il ne s’agit pourtant pas de transformer chaque interaction bancaire en opération de ciblage commercial. Une personnalisation réduite à multiplier les sollicitations ou les ventes croisées ne constituerait qu’une sophistication technologique du marketing traditionnel.

La véritable rupture consiste à faire en sorte que l’analyse permette de proposer une réponse financière plus pertinente, au moment où elle devient utile pour le client. Le produit bancaire devient ainsi progressivement la conséquence de l’analyse plutôt que son point de départ.

Pour un particulier, cela peut signifier une combinaison plus cohérente entre épargne, financement, paiement et prévoyance. Pour une PME, cela peut conduire à une proposition articulant financement du cycle d’exploitation, investissement, trésorerie, paiement ou couverture des risques. Mais cette personnalisation suppose une condition préalable : connaître suffisamment bien le client sans franchir la frontière entre connaissance utile et surveillance excessive. La valeur de la donnée bancaire ne peut donc être dissociée de la confiance qui autorise son utilisation.

La bancabilité devient une capacité à construire

C’est ici que le débat tunisien sur le financement des PME doit changer de perspective. Le problème ne se résume pas à l’existence ou non de ressources financières. Il existe en amont un autre enjeu : celui de la transformation d’une idée, d’une activité ou d’un projet en une proposition suffisamment structurée pour être analysée par un financeur.

La question est particulièrement sensible pour les PME, les jeunes entreprises et les projets situés dans les régions de l’intérieur. Une activité peut être économiquement viable sans disposer immédiatement de l’ensemble des informations, historiques et indicateurs attendus par un financeur. À l’inverse, un dossier parfaitement présenté ne garantit évidemment pas la viabilité économique du projet.

Entre les deux se trouve un espace d’ingénierie encore insuffisamment exploité : celui de la construction de la bancabilité. L’expérience tunisienne récente autour de l’accès des PME à des financements adaptés rappelle à cet égard une réalité fondamentale : entre le projet et le financement, il existe une chaîne d’ingénierie.

La banque tunisienne peut avoir un rôle beaucoup plus important à jouer dans cette chaîne. Cela ne signifie évidemment pas qu’un algorithme pourrait décréter qu’un projet est « bancable ». La bancabilité demeure une appréciation financière, économique et humaine. La donnée peut réduire l’incertitude ; elle ne supprime ni le risque ni le besoin de jugement. Mieux connaître n’est pas garantir. Mieux scorer n’est pas décider seul. Et mieux analyser ne signifie pas financer sans discernement. L’enjeu est de rendre la décision plus informée, plus rapide et plus traçable.

La donnée comme infrastructure de bancabilité

C’est ici que les deux premières transformations – architecture et donnée – trouvent leur justification économique. Une banque tunisienne disposant de données fiables, réconciliées, accessibles et gouvernées peut progressivement construire des modèles permettant de mieux apprécier la réalité économique de ses clients. Pour une PME, cela peut signifier une lecture plus dynamique des flux, des encaissements, des paiements, des cycles d’exploitation, de la saisonnalité ou des besoins de trésorerie. Cela peut aussi permettre de mieux distinguer deux situations souvent confondues : l’absence d’information et l’absence de capacité de remboursement. Cette distinction est essentielle.

Une entreprise peut être difficile à évaluer parce que son information est incomplète, sans être nécessairement économiquement fragile. À l’inverse, une information abondante ne transforme pas un modèle économique fragile en projet viable. La donnée ne remplace donc ni l’analyse humaine, ni l’étude du projet, ni la connaissance du terrain. Elle permet en revanche d’enrichir considérablement cette analyse. Que se passe-t-il lorsque la donnée elle-même est incomplète, ancienne ou erronée ?

La réponse ne peut pas être de demander davantage de données à tout prix. Elle doit commencer par leur gouvernance : qualité, origine, réconciliation, traçabilité, mise à jour et contrôle des usages. Un modèle sophistiqué alimenté par une donnée médiocre ne produit pas une décision intelligente ; il industrialise simplement l’erreur. Pour les banques tunisiennes, la qualité de la donnée doit donc devenir un chantier aussi important que sa quantité.

La bancabilité cesse alors d’être uniquement un état présenté par le demandeur de crédit. Elle devient aussi une capacité que la banque peut contribuer à construire. Cette évolution est particulièrement importante pour les jeunes entreprises, les entrepreneurs des régions et les PME dont l’activité économique est réelle mais dont la capacité à produire une information financière immédiatement exploitable demeure limitée. Mais la technologie ne doit pas créer une nouvelle fracture. Une PME peu digitalisée ne doit pas devenir automatiquement une PME mal financée.

L’enjeu consiste précisément à croiser les sources d’information disponibles, à accompagner la formalisation et à conserver une capacité d’analyse humaine pour les situations que les modèles statistiques appréhendent mal. Le véritable enjeu n’est donc pas seulement de financer davantage. Il est de mieux identifier ce qui mérite de l’être et de mieux accompagner ce qui doit encore devenir finançable.

Vers la « banque de précision »

Cette transformation ouvre une nouvelle perspective sur le business model bancaire tunisien. Après la banque de masse et la segmentation traditionnelle, l’étape suivante pourrait être celle d’une banque capable de construire une proposition de valeur presque individualisée.

Une banque de précision ne signifie pas une banque qui surveille davantage ses clients. Elle signifie une banque qui exploite mieux, et de manière responsable, l’information dont elle dispose pour répondre plus précisément à leurs besoins. Pour le client, cette évolution pourrait se traduire par une relation moins fondée sur le catalogue de produits et davantage sur la résolution de situations financières concrètes.

Pour une PME, elle pourrait permettre de passer d’une offre standard de crédit à une véritable ingénierie financière : financement du besoin en fonds de roulement, investissement, trésorerie, paiements, accompagnement de la croissance ou couverture des risques. Mais cette ambition comporte un risque évident : celui de transformer la personnalisation en automatisation intégrale. Or, un client n’est pas la somme de ses transactions.

Un entrepreneur peut traverser une phase exceptionnelle. Une entreprise touristique peut connaître une forte saisonnalité. Une exploitation agricole dépendre d’un cycle climatique. Une activité industrielle être affectée temporairement par un choc externe. Une PME exportatrice subir une variation de ses marchés.

Un historique de données reflète le passé ; il ne préjuge pas mécaniquement de l’avenir. La banque de précision doit donc être une banque augmentée par la donnée, et non une banque remplacée par l’algorithme. L’intelligence artificielle peut détecter, rapprocher, prédire et alerter. Elle doit cependant rester inscrite dans une chaîne de décision gouvernée et responsable, particulièrement lorsque l’accès au financement est en jeu.

Valoriser la donnée sans vendre le client

La question de la valorisation de la donnée mérite également d’être précisée. La valorisation ne doit pas être comprise comme la vente des données personnelles des clients. La véritable valeur économique se situe d’abord dans la capacité de la donnée à produire de l’intelligence et de nouveaux services.

La chaîne de valeur pourrait être résumée ainsi : Donnée → connaissance → personnalisation → décision → valeur.

Une banque tunisienne peut valoriser sa donnée en améliorant ses décisions de crédit, en réduisant ses coûts opérationnels, en détectant plus rapidement les risques, en personnalisant ses offres ou en développant de nouveaux services à valeur ajoutée.

Dans les cadres juridiquement autorisés, des données correctement anonymisées ou agrégées peuvent également contribuer à construire des services analytiques destinés aux entreprises et aux écosystèmes économiques.

La question stratégique n’est donc pas : « Combien vaut notre base de données ? » Elle est plutôt : « Combien de valeur économique sommes-nous capables de créer à partir de données fiables, gouvernées et utilisées de manière responsable ? »

La monétisation ne constitue ainsi qu’une modalité éventuelle de la valorisation. Dans de nombreux cas, la valeur la plus importante sera indirecte : une meilleure décision de crédit, un meilleur accompagnement, une diminution des coûts, une réduction du risque ou une expérience client réellement utile. Autrement dit, la banque peut valoriser économiquement la donnée sans faire de la donnée personnelle elle-même une marchandise.

De l’intelligence client à l’intelligence économique

La transformation peut encore aller plus loin. Une banque dispose d’une vision privilégiée des flux économiques : entreprises, ménages, secteurs, territoires, investissement, consommation et commerce.

En Tunisie, cette capacité d’observation prend une importance particulière dans un contexte où la réduction de l’informalité, l’amélioration du financement de l’investissement productif, le développement régional et la meilleure orientation de l’épargne constituent des enjeux économiques majeurs. Une fois agrégée, anonymisée et correctement gouvernée, l’information bancaire peut contribuer à produire une forme d’intelligence économique utile à l’écosystème.

La banque pourrait ainsi progressivement devenir non seulement un intermédiaire financier, mais également une infrastructure d’information économique. Elle pourrait mieux identifier les secteurs en croissance, les besoins de financement émergents, les tensions de trésorerie, les opportunités régionales et les chaînes de valeur insuffisamment financées. Cette capacité peut contribuer à l’exécution du Plan de Développement 2026-2030.

Car un plan de développement ne se finance pas uniquement par des enveloppes budgétaires. Il nécessite aussi la capacité du système financier à identifier, sélectionner, accompagner et suivre les projets qui doivent transformer les orientations publiques en activité économique.

La donnée bancaire peut contribuer à cette chaîne d’exécution. Mais cette intelligence économique ne doit pas être confondue avec une prétention à tout prévoir. Les données bancaires décrivent une partie de l’économie ; elles n’en constituent pas une représentation exhaustive. Le véritable progrès ne consiste donc pas à faire parler davantage les données, mais à leur faire dire quelque chose de suffisamment fiable pour améliorer une décision réelle.

La personnalisation ne doit pas devenir une nouvelle discrimination

Si les modèles deviennent capables de différencier toujours plus finement les clients, une autre question apparaît : comment éviter que cette précision ne produise des exclusions invisibles ? Un modèle peut reproduire les biais contenus dans les données qui l’alimentent. Une décision statistiquement cohérente peut donc devenir économiquement contestable si elle pénalise systématiquement certaines catégories de clients ou certains territoires. La réponse réside dans la gouvernance : qualité des données, tests de biais, explicabilité, auditabilité, supervision humaine, traçabilité des décisions et possibilité de réexamen.

La banque de précision doit ainsi être aussi une banque de responsabilité. La technologie ne doit pas renforcer mécaniquement les asymétries existantes ; elle doit contribuer à les réduire.

Une transformation progressive et mesurable

Toutes les banques tunisiennes disposent-elles des moyens financiers, humains et technologiques nécessaires ? La réponse ne peut certainement pas être un appel à multiplier les grands projets informatiques. Le risque serait de remplacer une dette technologique par une nouvelle accumulation de projets complexes, coûteux et difficilement maîtrisables. La transformation doit donc être progressive, modulaire et orientée vers des résultats mesurables.

Il ne s’agit pas de construire immédiatement la banque parfaite. Il s’agit de commencer par les cas d’usage où la donnée et l’automatisation produisent une valeur démontrable : réduction des délais de crédit, amélioration de la qualité des données, détection précoce des risques, automatisation de certaines tâches, meilleure connaissance des PME ou personnalisation de services réellement utiles.

L’approche API-first défendue dans la deuxième tribune prend ici tout son sens : elle permet d’ajouter progressivement des capacités sans imposer nécessairement une reconstruction totale du système bancaire. La transformation devient alors un processus d’ingénierie plutôt qu’un grand soir technologique.

De l’intelligence client à la souveraineté économique

Plus la banque tunisienne s’appuie sur la donnée et l’intelligence artificielle, plus les exigences de gouvernance deviennent importantes. La qualité des données, leur sécurité, leur confidentialité, la maîtrise des fournisseurs technologiques, l’explicabilité des modèles et la capacité à auditer les décisions deviennent des conditions de confiance. La souveraineté numérique ne consiste toutefois pas à tout produire localement. Elle consiste à conserver la capacité de comprendre, contrôler, auditer, reverser et sécuriser les fonctions critiques.

Pour la place bancaire tunisienne, cette question dépasse donc largement le périmètre des directions informatiques. La maîtrise des données financières, des architectures, des contrats technologiques, des compétences et des fonctions critiques participe directement à la capacité du système financier à accompagner les choix économiques du pays.

Une banque qui dépend d’une technologie externe mais conserve la maîtrise de ses données, de ses architectures, de ses contrats, de ses modèles et de ses compétences n’est pas dans la même situation qu’une banque qui externalise progressivement sa capacité de décision. La souveraineté devient ainsi une question de maîtrise des dépendances, autant que de localisation des infrastructures.

Le véritable test du cycle 2026-2030

Le cycle 2026-2030 offre ainsi au secteur bancaire tunisien une occasion de dépasser la seule transformation numérique. Le véritable objectif n’est pas d’avoir davantage d’applications, davantage de données ou davantage d’intelligence artificielle.

Il est de construire une chaîne cohérente : une infrastructure ouverte, une donnée gouvernée, une intelligence maîtrisée, une connaissance plus fine des clients, des produits mieux adaptés et un financement mieux orienté vers l’économie réelle.

C’est cette chaîne qui permettra de passer de la banque qui traite des transactions à la banque qui comprend les trajectoires économiques. Et c’est également à cette aune que devrait être mesurée la réussite de la transformation bancaire : non seulement par le nombre de projets numériques réalisés, mais par ce qu’ils permettent réellement d’améliorer.

Combien de temps avons-nous gagné dans l’accès au financement ? Combien de projets économiquement viables avons-nous réussi à rendre bancables ? Combien de PME avons-nous mieux accompagnées ? Combien d’entreprises des régions avons-nous réussi à mieux intégrer aux circuits de financement ? Combien de risques avons-nous mieux anticipés ? Combien de ressources avons-nous orientées vers l’investissement productif ?

Et surtout : quelle part de la transformation numérique se traduit réellement par une meilleure exécution des priorités économiques du pays ? La question centrale n’est finalement pas de savoir si la banque tunisienne sera numérique. Elle le sera. La véritable question est de savoir si elle saura transformer cette puissance numérique en intelligence financière, cette intelligence en propositions de valeur individualisées, et cette capacité d’analyse en financement concret de l’économie réelle.

Après avoir repensé son business model et modernisé son infrastructure, la banque tunisienne doit désormais franchir un troisième seuil : faire de la donnée non seulement un actif stratégique, mais un moteur de bancabilité, de création de valeur et de souveraineté économique.

L’article TRIBUNE – De la donnée au crédit : quand la banque tunisienne passe à la précision est apparu en premier sur Leconomiste Maghrebin.

  •  

Tunisie-Canada : la Conect mise sur l’aéronautique et l’innovation pour dynamiser la coopération économique

L’ambassadeur du Canada en Tunisie, Alexandre Kofi Bilodeau, accompagné du conseiller commercial de l’ambassade, François Lasalle, a été reçu, le vendredi 9 octobre 2026, au siège de la Confédération des entreprises citoyennes de Tunisie (Conect). La délégation canadienne a été accueillie par le président de la Conect, Aslan Berjeb, le président de Conect International, Tarek Cherif, et la présidente du groupement professionnel « Innovation Act », Mariem Abdeljawed.

Cette rencontre a permis d’examiner les perspectives de renforcement de la coopération économique entre la Tunisie et le Canada, ainsi que les opportunités de partenariat et d’investissement susceptibles d’être développées entre les entreprises des deux pays. Les échanges ont porté notamment sur l’aéronautique et l’innovation, deux secteurs identifiés comme porteurs de fort potentiel de collaboration. Les deux parties ont également évoqué d’autres domaines d’activité où les complémentarités entre opérateurs tunisiens et canadiens pourraient être valorisées.

L’accent a été mis sur la nécessité de consolider les liens entre les acteurs économiques des deux pays, de faciliter la mise en relation des entreprises et d’encourager l’émergence de nouveaux projets d’affaires.

Des secteurs à fort potentiel

Le secteur aéronautique figure parmi les créneaux prometteurs de la coopération tuniso-canadienne. Le Canada dispose d’une industrie aérospatiale développée, tandis que la Tunisie s’est progressivement imposée comme une plateforme régionale pour certaines activités industrielles et de services liées à ce secteur.

L’innovation constitue l’autre axe majeur des discussions. À travers son groupement professionnel « Innovation Act », la Conect entend accompagner le développement de l’écosystème technologique tunisien et favoriser les partenariats entre startups, entreprises, centres de recherche et investisseurs.

Cette rencontre s’inscrit dans une dynamique de rapprochement économique entre Tunis et Ottawa. Les relations commerciales entre les deux pays concernent notamment l’agroalimentaire, les technologies de l’information et de la communication, l’éducation, la formation professionnelle et l’aérospatiale.

Vers de nouvelles opportunités d’affaires

Pour la Conect, l’objectif est de transformer ces échanges en opportunités concrètes de coopération, en identifiant des projets communs et en facilitant l’accès des entreprises tunisiennes aux marchés canadiens, ainsi que l’implantation d’entreprises canadiennes en Tunisie.

Cette rencontre entre la Conect et la représentation diplomatique canadienne ouvre ainsi la voie à une coopération plus structurée, axée sur l’innovation, l’industrie et le développement de partenariats d’affaires durables entre les opérateurs des deux pays.

L’article Tunisie-Canada : la Conect mise sur l’aéronautique et l’innovation pour dynamiser la coopération économique est apparu en premier sur Leconomiste Maghrebin.

  •  

Assurance : le Lloyd Tunisien encaisse 236,1 MDT de primes

 Le Lloyd Tunisien a porté ses primes acquises non-vie à 236,1 millions de dinars en 2025, mais son résultat net passe de 8,4 à 7,3 millions de dinars. Les comptes seront soumis à l’assemblée générale ordinaire du 13 octobre 2026. Deux contrôles fiscaux sont en cours.

Hausse de l’activité, repli du bénéfice. Les états financiers arrêtés au 31 décembre 2025 par la Société Tunisienne d’Assurances « Lloyd Tunisien » affichent des primes acquises non-vie de 236,1 millions de dinars, contre 207,3 millions un an plus tôt. Le résultat des activités ordinaires s’établit à 7,8 millions de dinars, contre 8,9 millions. Après un impôt de 0,55 million, le résultat net ressort à 7,3 millions.

La branche automobile pèse 137,5 millions de dinars de primes nettes, contre 118,3 millions (+16 %). L’incendie bondit de 36 % et la grêle de 65 %. La branche groupe gagne 6 %, tandis que les risques divers et le transport reculent chacun de 2 %. En assurance vie, les primes acquises atteignent 3 millions de dinars, soit 21 % de plus qu’en 2024. Les sinistres réglés augmentent de près de 17 %, à 134 millions de dinars. La charge de sinistres non-vie progresse de près de 18 %, à 152,5 millions, et celle de l’assurance vie de plus de 30 %.

Un résultat technique non-vie en forte baisse

Le résultat technique non-vie tombe à 1,5 million de dinars, contre 4,4 millions en 2024. Le résultat technique vie monte à 1,2 million, contre 0,7 million. Les produits des placements s’élèvent à 36,3 millions de dinars (28 millions en 2024), pour des charges de 15,5 millions (12,4 millions).

Le total du bilan passe de 586,4 à 639,8 millions de dinars. Les placements nets atteignent 286,8 millions, soit 39,4 millions de plus. Les capitaux propres avant affectation reculent de 100,7 à 83 millions de dinars, les autres capitaux propres tombant de 22,5 à 5 millions. Les autres dettes grimpent de 109,7 à 164,1 millions, dont un compte courant d’associé de CFI de 62,5 millions, contre 48 millions.

La trésorerie de clôture est de 12,4 millions de dinars, contre 19 millions en 2024, soit une baisse de 6,6 millions. Le flux d’exploitation monte de 1,9 à 9,7 millions. Le flux de financement devient négatif, à 15,5 millions, après 11,3 millions en 2024. Il intègre 7,4 millions de dinars de dividendes et autres distributions, contre 0,08 million un an plus tôt.


L’article Assurance : le Lloyd Tunisien encaisse 236,1 MDT de primes est apparu en premier sur Leconomiste Maghrebin.

  •  

Location-vente : un nouveau projet résidentiel confié à la SNIT à Fouchana

La Société nationale immobilière de la Tunisie (SNIT) est désignée pour réaliser un projet résidentiel à Fouchana, dans le gouvernorat de Ben Arous, au titre du programme de « location-vente ». Un arrêté de la cheffe du gouvernement, Sarra Zaâfrani Zenzri, paru au Journal officiel de la République tunisienne (JORT), prévoit une réalisation par marché public en formule « clé en main ».

C’est par un arrêté de la cheffe du gouvernement que la présidence du gouvernement a confié à la Société nationale immobilière de la Tunisie la réalisation d’un projet résidentiel dans la région de Fouchana, au gouvernorat de Ben Arous. Publié dans le dernier numéro du Journal officiel de la République tunisienne, le texte précise que l’ouvrage sera exécuté dans le cadre d’un marché public, selon la formule « clé en main ». Il indique que ce projet fait partie des mécanismes de mise à disposition de logements.

La décision s’inscrit dans le programme de « location-vente », que le ministère de l’Équipement et de l’Habitat a lancé dans le cadre du plan de développement 2026-2030. Le dispositif s’adresse aux ménages à revenus faibles et intermédiaires, qu’il entend aider à accéder à la propriété d’un logement décent. Son principe : le bénéficiaire règle des loyers mensuels, et ce paiement aboutit au transfert de la propriété du logement.

Le programme repose sur la construction de logements sociaux par des promoteurs immobiliers publics, parmi lesquels la SNIT et la Société de promotion des logements sociaux (Sprols). Ces opérateurs bénéficient d’un appui pour la mobilisation du foncier, la réalisation des études, les travaux d’aménagement et de construction, ainsi que l’accomplissement des procédures administratives requises.

Le dispositif vise aussi à alléger la charge que représente l’achat d’un logement pour les ménages ciblés. Ceux-ci peuvent en régler la valeur par des mensualités adaptées à leurs moyens, au lieu de recourir exclusivement aux crédits immobiliers classiques. Il tend, en outre, à renforcer le rôle social de l’État en matière de logement.

Selon les données du ministère de l’Équipement et de l’Habitat, quelque 5 000 logements doivent être construits par ce biais entre 2026 et 2030, pour un coût estimatif avoisinant 750 millions de dinars.

Pour encadrer l’accès à ces logements, le ministère s’emploie à mettre en place une plateforme numérique d’inscription. Elle doit simplifier les démarches et garantir la transparence ainsi que l’égalité des chances entre les candidats, parallèlement à l’avancement des projets résidentiels.

Le texte relatif au projet de Fouchana ne mentionne ni le nombre de logements envisagés, ni leur coût, ni les délais de livraison. Il ne donne pas non plus de précisions sur l’ouverture des candidatures pour ce projet.

L’article Location-vente : un nouveau projet résidentiel confié à la SNIT à Fouchana est apparu en premier sur Leconomiste Maghrebin.

  •  

Alkimia : les pertes bondissent de 23 %, les passifs dépassent 420 MDT

Le groupe Alkimia a enregistré une perte nette de 54,6 millions de dinars en 2025, malgré une progression de ses revenus de 2,1 %. Ses capitaux propres consolidés affichent un solde négatif de 244,7 MDT.

Le groupe Alkimia a clôturé l’exercice 2025 sur une perte nette part du groupe de 54,6 millions de dinars tunisiens (MDT), contre 44,4 MDT en 2024, soit une aggravation de 23 %. Ses revenus consolidés ont atteint 172 MDT, contre 168,5 MDT un an auparavant. Dans le même temps, le total des passifs a grimpé à 420,2 MDT, contre 384,4 MDT à fin 2024, tandis que les actifs ont reculé à 175,5 MDT, contre 194,4 MDT.

Ces chiffres figurent dans les états financiers consolidés arrêtés au 31 décembre 2025, qui seront soumis à l’approbation de l’assemblée générale ordinaire convoquée le 8 octobre 2026. La situation des fonds propres s’est également détériorée. Les capitaux propres consolidés sont passés d’un déficit de 190,1 MDT en 2024 à un solde négatif de 244,7 MDT en 2025. Les dettes fournisseurs ont atteint 209,5 MDT, contre 199,6 MDT un an plus tôt. Les concours bancaires et autres passifs financiers ont augmenté à 44,4 MDT, contre 40,3 MDT. À l’inverse, les emprunts non courants ont diminué à 26,9 MDT, contre 30,5 MDT en 2024.

Des charges financières en hausse

Les charges financières nettes se sont établies à 28,7 MDT, contre 25,8 MDT en 2024. Les charges d’intérêts ont progressé à 27,8 MDT, contre 25,6 MDT. Tandis que les pertes de change ont atteint 0,93 MDT, contre 0,14 MDT. Les produits des placements ont augmenté à environ 647 000 dinars, contre 218 000 dinars lors de l’exercice précédent. La perte par action s’est élevée à 13,836 dinars, contre 11,248 dinars en 2024. Le capital social du groupe s’élève à 39,47 MDT, réparti en 3 947 253 actions d’une valeur nominale de 10 dinars chacune.

Des évolutions contrastées selon les produits

Les ventes de STPP ont reculé de 10,4 %, passant de 74,2 MDT en 2024 à 66,5 MDT en 2025. À l’inverse, le carbonate de sodium (Na2CO3) a enregistré une progression de 40,5 %, avec des revenus de 33,9 MDT, contre 24,1 MDT un an auparavant. Le sulfate de sodium a généré 32 MDT, contre 33,4 MDT en 2024. Les revenus du MAP se sont établis à 32,1 MDT, contre 32,7 MDT lors de l’exercice précédent. Enfin, Alkimia Commerciale, filiale intégrée au périmètre de consolidation, a réalisé 4,37 MDT de revenus, contre 2,28 MDT en 2024. Les données de l’exercice précédent ont été retraitées en conséquence.

L’article Alkimia : les pertes bondissent de 23 %, les passifs dépassent 420 MDT est apparu en premier sur Leconomiste Maghrebin.

  •  

Société de transport du Sahel : une perte nette de 11,32 MDT en 2021

La Société de transport du Sahel a clôturé l’exercice 2021 sur un déficit net de 11,32 millions de dinars, contre 5,99 millions de dinars en 2020. Ses états financiers, arrêtés au 31 décembre 2021, font également apparaître un recul des revenus d’exploitation, passés de 56,52 millions à 50,596 millions de dinars.

 Les comptes de la Société de transport du Sahel (STS) pour l’exercice 2021 font ressortir une dégradation du résultat net par rapport à l’année précédente. En effet, l’entreprise a enregistré une perte de 11 322 836 dinars, alors que son déficit s’établissait à 5 999 298 dinars en 2020. 

Cette évolution intervient dans un contexte de diminution des revenus d’exploitation. Ceux-ci se sont élevés à 50 596 000 dinars en 2021; contre 56 520 000 dinars un an auparavant. C’est ce qu’il ressort des données figurant dans les états financiers de la société. Les charges d’exploitation et les autres postes comptables détaillés dans les documents financiers accompagnent cette évolution du résultat annuel. Les comptes présentent également les différentes composantes des produits et des charges, ainsi que la situation patrimoniale de la Société de transport du Sahel, à la clôture de l’exercice.

L’article Société de transport du Sahel : une perte nette de 11,32 MDT en 2021 est apparu en premier sur Leconomiste Maghrebin.

  •  

Diaspora tunisienne : le cap historique des 2 milliards d’euros franchi à fin septembre

Les Tunisiens résidant à l’étranger (TRE) confirment une fois de plus le rôle crucial de la diaspora comme pilier financier de la Tunisie.

Ainsi, à la fin du mois de septembre 2026, les transferts de la diaspora ont franchi la barre symbolique des 2 milliards d’euros (soit 6 893 millions de dinars). C’est ce que font ressortir les chiffres de la Banque centrale de Tunisie (BCT). Il s’agit d’une hausse remarquable de près de 5 % par rapport à la même période en 2025 (6 563 MDT). Les TRE injectant 330 millions de dinars supplémentaires dans l’économie nationale en seulement un an.

C’est de toute évidence, un bol d’air pour l’économie tunisienne à deux niveaux. Tout d’abord, cela constitue un soutien direct aux ménages. En effet, dans un contexte économique sous tension, ces envois de fonds soutiennent directement le pouvoir d’achat des familles restées au pays. De même qu’ils dynamisent la consommation ainsi que l’investissement, notamment dans l’immobilier.

Dans un second temps, cela renforce le matelas des réserves en devises. Au final, aux côtés du tourisme et des exportations, la diaspora demeure l’une des principales sources d’incrément en devises. Contribuant ainsi à consolider les avoirs nets du pays et à stabiliser le dinar face à l’euro, mais aussi face au dollar.

L’article Diaspora tunisienne : le cap historique des 2 milliards d’euros franchi à fin septembre est apparu en premier sur Leconomiste Maghrebin.

  •  

La BCT maintient son taux directeur à 7 %

Réunie le 7 octobre 2026, le Conseil d’administration de la Banque centrale de Tunisie (BCT) a décidé de laisser son taux directeur inchangé, à 7 %.

La Banque des banques rappelle que l’inflation est remontée de 5,4 % en août à 5,6 % en septembre, sous l’effet des produits alimentaires frais (+13 % sur un an, contre 11,7 % auparavant). Pour sa part, l’inflation sous-jacente reste stable à 5,1 % pour le troisième mois consécutif. La BCT justifie sa prudence par la hausse des prix internationaux de l’énergie. En effet, la facture énergétique atteint 11,3 milliards de dinars à fin août (contre 8,8 milliards un an plus tôt), ce qui pèse sur la balance commerciale. Le déficit courant s’élève à 4,694 milliards de dinars, soit 2,5 % du PIB (contre 1,6 % en 2025 à la même période).

Concernant les avoirs nets en devises, ils ont atteint 23,7 milliards de dinars, soit 92 jours d’importations, contre 104 jours un an plus tôt. L’institution d’émission insiste sur la nécessité de les préserver, notamment en maîtrisant le déficit énergétique. Quant à la croissance, elle ralentit à 2,3 % au deuxième trimestre (contre 2,6 % au premier), en raison d’un tassement de l’activité industrielle.

Par ailleurs, si les prix de l’énergie restent durablement élevés, s’inquiète la BCT, les marges de manœuvre de l’économie pourraient se réduire et les vulnérabilités s’accentuer. Pour ce faire, l’institut d’émission assure qu’il continuera de surveiller les prix, la demande, la liquidité bancaire et les équilibres extérieurs, se disant même prêt à agir pour ramener durablement l’inflation à des niveaux soutenables.

L’article La BCT maintient son taux directeur à 7 % est apparu en premier sur Leconomiste Maghrebin.

  •  

Une fuite des états financiers d’UADH met en colère le CMF

L’affaire semble suffisamment grave pour le Conseil du Marché financier (CMF) soit obligé de saisir le procureur de la République près le Tribunal de première instance de Tunis. Selon des informations d’un confrère de la place, le gendarme de la Bourse de Tunis le CMF aurait constaté « la diffusion sur la page InfoBourse TN des états financiers de la société cotée Universal Auto Distributors Holding (UADH), avant leur publication officielle ». Ce qui, aux du CMF est à même constituer « une possible infraction pénale, au titre de l’article 81 de la loi n°94-117 du 14 novembre 1994 portant réorganisation du marché financier ».

Ces documents ont circulé alors que le contrôle préalable du CMF n’était pas achevé, et avant leur parution au bulletin officiel de l’instance et leur mise à la disposition du public. Une diffusion anticipée de cette nature, susceptible d’avantager certains investisseurs au détriment d’autres, soulève de sérieuses interrogations sur l’égalité d’accès à l’information et l’intégrité du marché.

Par conséquent, le CMF indique avoir demandé à UADH de fournir des explications sur les circonstances de cette fuite. En réponse, UADH affirme avoir mis ses états financiers à la disposition de ses actionnaires avant la tenue de son Assemblée générale ordinaire, conformément aux dispositions légales en vigueur. Elle assure ne pas connaître l’identité de la personne qui les a rendus publics avant la date officielle, rapporte le journal.

Mais tout état de cause, en saisissant le ministère public, le CMF entend donc faire établir les circonstances exactes de l’affaire, déterminer les responsabilités et obtenir que les suites légales appropriées soient données.

L’instance sait cette occasion pour rappeler que les informations financières doivent rester strictement confidentielles jusqu’à leur publication par les voies officielles. Elle précise que leur communication aux actionnaires, dans le cadre de la préparation des assemblées générales, ne saurait justifier leur diffusion en dehors des canaux et procédures prévus.

Affaire à suivre.

L’article Une fuite des états financiers d’UADH met en colère le CMF est apparu en premier sur Leconomiste Maghrebin.

  •  

Les charges financières en devises poursuivent leur repli

L’effet de la baisse de l’endettement extérieur commence à être visible et significatif sur la balance des paiements. Les intérêts sur capitaux à long terme, qui avaient enregistré une nette baisse entre 2025 de 20,6%, à 2 017,2 MDT, poursuivent cette tendance en 2026. Fin août, ils se sont établis à 1 184,8 MDT contre 1 383,3 MDT sur la même période de l’année dernière. Bien évidemment, ces chiffres concernent l’intégralité des agents économiques, y compris les opérateurs privés.

Est-ce que c’est une bonne nouvelle? La réponse ne peut être que mitigée. D’une part, pour un pays qui peine à atteindre 100 jours de réserves en devises, exprimés en nombre de jours d’importation, c’est certainement une bonne nouvelle. Nous avons besoin de constituer un stock plus important qui permet de répondre plus facilement aux demandes des agents économiques. De plus, sans un niveau élevé et stable d’avoirs en devises, il ne faut pas espérer un nouveau code de change révolutionnaire.

Mais d’autre part, si le pays se prive de tous les financements étrangers, ce n’est pas nécessairement bon. Ne pas s’endetter en euros ou en dollars pour payer des dépenses courantes sans aucun retour est compréhensible et relève même de la bonne gouvernance. Mais en matière d’investissement, il faut ouvrir le pays.

La trajectoire idéale ne réside ni dans un endettement stérile ni dans une fermeture autarcique, mais dans une transition vers une dette vertueuse, celle qui finance des projets productifs et générateurs de devises, capables de s’auto-rembourser tout en propulsant la croissance économique à long terme.

L’article Les charges financières en devises poursuivent leur repli est apparu en premier sur Managers.

  •  
❌