❌

Lese-Ansicht

Le financement incertain des économies du Sud à l’heure de l’IA

Les géants de l’intelligence artificielle (IA) empruntent sans regarder le prix, le rendement de la dette du Trésor américain à cinq ans a dépassé 5 % et l’aide publique au développement recule comme jamais. Le Sud découvre que l’argent du monde a trouvé preneur mieux noté et plus attractif, que les réserves de ses banques centrales financent la course dont il est exclu, et que l’avenir de son financement ne s’écrira plus à New York. Il s’écrira chez lui, ou il ne s’écrira pas.

Yahya Ould Amar *
Une règle gouverne les marchés depuis qu’ils existent, et on l’enseigne encore dans les universités. Quand le prix de l’argent monte, les emprunteurs se retirent, la demande de crédit faiblit et le prix finit par redescendre. Cette règle vient de mourir sous les coups d’un emprunteur d’un genre nouveau, dont le calcul ne porte pas sur le coût du capital mais sur la survie de son empire.

Les neuf premiers hyperscalers – ce noyau des géants du numérique qui possède et bâtit les centres de données de la planète – engageront près de 830 milliards de dollars d’investissements en 2026, soit une hausse d’environ 80 % en un an. Microsoft annonce 190 milliards, Google entre 180 et 190, Amazon au-delà de 230, Meta entre 125 et 145. Les agences de notation projettent déjà 1000 milliards par an à l’horizon 2027. Aucune industrie, à aucune époque de l’histoire humaine, n’a mobilisé un tel volume de capital en si peu de temps pour un chiffre d’affaires encore à venir.

Cet effort ne se finance plus par l’émission d’actions, car les fondateurs ne partagent pas leur pouvoir. Il se finance par la dette. En sept mois, cinq groupes ont absorbé plus de deux fois l’encours total des eurobonds souverains africains, qui s’élève à 115 milliards pour 21 pays.

Pour un emprunteur engagé dans une course où le second n’existe pas, payer l’argent 5 % ou 10 % revient au même. Cinq points de plus sur 200 milliards représentent 10 milliards par an, soit une fraction de la trésorerie trimestrielle de chacun de ces groupes. La seule perte qu’ils redoutent se mesure en rang, à la survie de leur empire, pas en points de base. Face à un acheteur insensible au prix, le mécanisme d’enchères qui répartissait l’épargne mondiale ne répartit plus rien. Il adjuge.

Le rendement du bon du Trésor américain à 5 ans a dépassé 5 % un niveau inconnu depuis vingt ans. On y lit une inflation qui résiste, une offre massive de titres publics, un pétrole au-delà de 100 dollars et, pour une part désormais explicite, la demande de capital née de la course à l’IA. Ce rendement sert de plancher à tous les taux de la planète, puisque nul ne prête à Nairobi ou à Bogota moins cher qu’il ne prête sans risque à Washington, et que tout emprunt en dollars s’évalue comme ce rendement augmenté d’une prime. Lorsqu’il monte d’un point, il soulève d’un point le coût de la dette de Colombo ou de Bogota, avant même que leur propre risque soit tarifé.

Les eurobonds émis par les pays émergents, signés entre 2017 et 2021 à 5 ou 6 % arrivent à échéance et se refinanceront à 9, 10 ou 11 %. Quatre points de plus sur un milliard refinancé, ce sont 40 millions de dollars par an prélevés sur des budgets où 40 millions construisent des écoles ou des dispensaires. L’Afrique affrontera cette année un besoin de financement non couvert de près de 100 milliards de dollars.

Un pays du Sud qui doit refinancer sa dette entre 2026 et 2028 ne se présente pas devant un marché tendu, qui finit toujours par se détendre. Il se présente devant un marché occupé, qui ne libère rien tant que l’occupant n’a pas achevé la construction de ses infrastructures. La différence entre les deux fait toute la différence entre une crise et un changement d’époque.

Le mur, la facture et le retrait de l’aide

Cette occupation du marché survient au moment où les trois piliers de l’ancien financement du développement cèdent ensemble.

Le premier pilier, la dette extérieure, s’est transformé en pompe aspirante. Le rapport que la Cnuced a publié le 7 octobre 2026 indique que les pays en développement ont payé 995 milliards de dollars d’intérêts nets sur leur dette publique en 2025, près du triple de 2010. L’État médian y consacre 8,1 % de ses recettes, deux fois plus qu’il y a quinze ans. Cinquante-et-un pays, où vivent 3,7 milliards d’êtres humains, dépensent davantage pour servir leurs intérêts que pour la santé ou l’éducation. S’ils empruntaient aux conditions des économies avancées, ils économiseraient 500 milliards de dollars par an, davantage que toute l’aide publique au développement jamais versée en une année.

Le deuxième pilier, l’aide publique, se retire. L’aide des pays de l’OCDE a chuté de 23,3 % en termes réels en 2025, après un recul de 8,5 % en 2024, une contraction sans précédent dans l’histoire de l’aide au développement. L’OCDE projette une nouvelle baisse de 6,9 % en 2026, de 11,6 % pour l’aide bilatérale à l’Afrique subsaharienne et de 10,9 % pour celle aux pays les moins avancés. En trois ans, l’aide mondiale aura perdu plus d’un tiers de sa valeur réelle.

Le troisième pilier, la promesse climatique, n’a jamais été construit. Le Programme des Nations unies pour l’environnement chiffre les besoins d’adaptation des pays en développement entre 310 et 365 milliards de dollars par an d’ici 2035 – une sous-estimation manifeste en comparaison avec d’autres sources scientifiques plus crédibles. Les flux publics internationaux d’adaptation, selon l’OCDE, représentent un peu moins de 35 milliards en 2024. Les pays dont la responsabilité dans le réchauffement est infime doivent construire digues, réseaux et systèmes d’irrigation avec un argent qui n’arrive pas, pour survivre à des catastrophes climatiques devenues récurrentes.

Le Sud doit donc emprunter davantage, pour rembourser plus cher, sur un marché où le capital a déjà trouvé preneur, pendant que l’aide se retire et que le climat présente sa facture.

La Federal Reserve (banque centrale américaine) combat une inflation qu’elle impute à l’économie réelle alors qu’une part croissante vient d’une poignée de bilans. Chaque durcissement frappe la mauvaise cible. Il écrase le logement et l’investissement des entreprises ordinaires sans retarder d’un seul serveur la construction des centres de données, puisque leurs promoteurs ne regardent pas le prix.

Cette erreur de visée se propage aux banques centrales du Sud, contraintes de suivre pour défendre leur monnaie, et qui étranglent leur propre économie pour compenser une dépense dont elles ne tireront aucun bénéfice.

Solvabilité ou liquidité, le dilemme sans bon choix

Une banque centrale sait traiter une crise de liquidité. Elle prête contre de bons actifs à des institutions solides momentanément privées de trésorerie. Elle ignore en revanche comment traiter une crise de solvabilité, où les actifs ne valent plus ce qu’ils ont coûté et où aucune avance ne rendra au débiteur la richesse perdue. La bulle de l’IA prépare une crise du second type. Des centres de données amortis sur quinze ou vingt ans abritent des processeurs dépassés en trois à cinq ans. Des dettes à trente ans reposent sur des revenus dont aucun compte de résultat ne porte encore la trace à la hauteur des sommes engagées. Tout cela ne manquera pas de liquidité. Tout cela manquera de valeur.

Prêter à des insolvables prolonge l’agonie et transforme la banque centrale en caisse de garantie des mauvais paris. Refuser de prêter précipite la chute et emporte les banques, d’abord celles qui ont financé la course au Nord, ensuite celles du Sud par contagion. Entre les deux, toute banque centrale émettrice de monnaie de réserve choisira la création monétaire, c’est-à-dire la conversion d’une perte privée en impôt diffus sur tous les détenteurs de la monnaie.

Le dilemme se pose ensuite, en miroir et avec moins de moyens, aux banques centrales du Sud. Elles n’ont ni la monnaie de réserve ni la profondeur de marché qui permettent d’absorber une crise de solvabilité par la planche à billets. Fournir de la liquidité à un système devenu insolvable revient à financer la fuite des capitaux et à détruire la monnaie. La refuser à un système seulement illiquide revient à provoquer la faillite que l’on voulait éviter. La frontière entre les deux diagnostics se révèle invisible dans l’instant, et l’erreur se paie en dévaluation ou en années perdues. Le Sud n’a jamais eu le droit à l’erreur que le Nord s’accorde depuis toujours.

La fin du refuge et le second prélèvement

Dans l’ancien monde, la récession américaine venait au secours des pays émergents. Les rendements chutaient, le dollar reculait, les capitaux repartaient vers le Sud en quête de rendement meilleur. Cette respiration risque de ne plus venir. Les grandes économies développées creusent leurs déficits au même moment, le Japon et la Chine cessent d’absorber la dette américaine, et les taux longs peuvent rester élevés au cœur même d’un ralentissement. Le Sud perd ainsi le seul mécanisme automatique qui lui rendait, périodiquement, l’accès au capital.

Lorsque le pari de l’IA se dénouera, les pertes s’ajouteront à celles, encore enfouies, du capital-investissement et du crédit privé contractées au temps de l’argent quasi gratuit. Un problème de solvabilité de cette ampleur se traite par une création monétaire assumée et massive, dont la facture atterrit sur tous ceux qui détiennent des dollars. Or les économies émergentes et en développement détiennent plus de la moitié des quelque 13 000 milliards de dollars de réserves de change mondiales, dans leurs banques centrales, leurs fonds de stabilisation et les comptes de leurs exportateurs. Le Sud aura été évincé pendant la bulle et dilué pendant la purge. Deux fois prélevé dans une partie à laquelle il n’a jamais joué.

Les fonds souverains de Riyad, de Doha et d’Abou Dhabi, qui gèrent ensemble plus de 4 000 milliards de dollars, se sont fait une place au cœur de la course. MGX, le véhicule d’Abou Dhabi, compte parmi les fondateurs du programme Stargate, chiffré à 500 milliards de dollars d’infrastructures américaines. Le fonds saoudien, par sa filiale Humain, a investi trois milliards dans xAI.

L’épargne du Sud nourrit la course qui exclut le Sud. Les capitaux de la péninsule arabique financent, au Texas et dans l’Ohio, les centres de données, la rareté qui frappe Le Caire ou Lima. Aucune conférence sur le financement du développement n’a jamais déplacé des sommes comparables à celles que le Sud déplace lui-même, chaque trimestre, en direction du Nord.

L’économie comme champ de bataille

Une vieille conviction gouverne les chancelleries depuis que les nations existent. Une économie forte a besoin d’une armée forte, et une armée forte a besoin d’une économie forte. Les deux se nourrissent jusqu’au jour où l’une faiblit. Ce jour venu, la peur s’installe, et la peur d’une grande puissance qui se sent décliner constitue une menace sur la paix mondiale.

La course à l’IA appartient autant au Pentagone qu’à la Silicon Valley. Les centres de données que finance l’épargne du monde entier sont des arsenaux, et le crédit qui s’y engouffre relève du budget de la défense autant que de celui de l’innovation. Cela explique la passivité des autorités monétaires devant la bulle de l’IA. On ne modère pas un réarmement. Une banque centrale qui relèverait ses taux jusqu’à freiner la construction des centres de données serait accusée de livrer la supériorité technologique à l’adversaire, et aucune institution ne survit à une telle accusation. La hiérarchie des urgences a été renversée dans l’ombre. La stabilité financière s’efface devant la sécurité nationale, et le prix de l’argent devient une variable stratégique avant d’être une variable économique.

Le Sud global se trouve à l’autre bout de cette chaîne. Il finance, par les taux qu’il subit, une course aux armements numériques dont il ne possède ni les laboratoires ni les armées. Il en subira les retombées lorsque la peur des puissances se traduira en sanctions, en contrôles des exportations, en fragmentation des circuits de paiement et en guerres par procuration sur son propre sol.

Le Sahel, la Corne de l’Afrique et la mer Rouge savent déjà ce que signifie devenir le terrain où des grandes puissances inquiètes règlent leurs comptes. Une économie du Sud qui veut se protéger doit comprendre que sa faiblesse financière constitue désormais une faiblesse militaire, et que sa souveraineté monétaire relève de sa défense.

Il reste à comprendre pourquoi cette bulle rencontre si peu de résistance dans les opinions du Sud, alors même qu’elle les appauvrit. Des décennies de promesses non tenues, de budgets détournés, d’élections sans alternance et d’alternances sans changement ont vidé la parole des dirigeants de toute crédibilité. Lorsque l’on ne croit plus en ceux qui gouvernent, on se prend à croire en ce qui pourrait gouverner à leur place. L’IA recueille un espoir. On lui prête la capacité de détecter la fraude, de distribuer l’aide sans intermédiaire, de rendre la justice sans clientèle. Une machine réputée sans appétit paraît, aux peuples qui ont trop connu l’appétit des puissants, une promesse de probité.

Cette foi mérite le respect, car elle naît d’une blessure réelle. Mais les systèmes que l’on espère incorruptibles sont conçus et détenus par des groupes dont l’intérêt diffère de celui des citoyens de Bangkok ou de Kinshasa. Ils absorbent les données du Sud, en restituent les décisions et en conservent la valeur. Une gouvernance déléguée à des algorithmes financés par la dette que nous payons ne corrige pas l’absence de confiance envers nos dirigeants. Elle la déplace vers des maîtres plus lointains et moins comptables encore. La seule probité qui dure se construit dans des institutions que les peuples contrôlent, et aucun modèle de langage ne remplacera un parlement qui vote, une cour qui juge et une presse qui enquête.

Ce que sera le financement du développement

Le modèle qui a financé le Sud depuis un demi-siècle, une aide publique en complément, une dette extérieure en devises pour l’essentiel, et une fenêtre de marché qui se rouvrait à chaque ralentissement américain, est mort en 2026. L’aide recule, la dette aspire plus qu’elle n’apporte, la fenêtre est occupée. L’avenir du financement du développement repose sur trois déplacements, et chacun se chiffre.

Le premier déplacement va de la devise empruntée à l’épargne mobilisée. Les transferts des migrants vers les pays à revenu faible et intermédiaire ont atteint 685 milliards de dollars en 2024, davantage que l’investissement direct étranger et l’aide publique réunis, et l’Afrique en reçoit près de 100 milliards par an. L’épargne nationale brute du continent dépasse 500 milliards de dollars par an, soit plus de quatre fois l’encours de l’ensemble de ses eurobonds. Cette épargne existe, elle dort dans des dépôts à vue rémunérés en dessous de l’inflation, s’exporte vers des bons du Trésor étrangers appelés à être dilués, ou se perd dans l’immobilier improductif. On observe déjà que la dette domestique a progressé plus vite que la dette extérieure dans 62 pays sur 86.

Un pays qui place chez lui -sur son marché boursier- un dixième de son épargne annuelle lève davantage, à moindre coût et sans risque de change, que par l’eurobond signé au mauvais moment.

Le deuxième déplacement va de la dette à la rente partagée. L’IA a faim de ce que le Sud possède. L’Agence internationale de l’énergie attend un doublement de la consommation électrique des centres de données d’ici 2030, à près de 945 térawattheures, davantage que ce que consomme le Japon. La République démocratique du Congo fournit environ 70 % du cobalt mondial, le Niger et la Namibie figurent parmi les premiers producteurs d’uranium, la Guinée détient les premières réserves de bauxite. Vendre ces ressources brutes contre des dollars, puis emprunter ces mêmes dollars à 10 %, revient à payer deux fois ce que l’on possède une fois. L’enjeu consiste à exiger des participations au capital plutôt que des redevances, des contrats d’électricité à long terme libellés en partie en monnaie locale plutôt que des exportations de minerai, une transformation sur place plutôt qu’un embarquement au port, et une cotation locale des sociétés d’exploitation afin que la rente devienne un capital qui reste plutôt qu’une facture qui revient de loin. Le Sud détient ce que la bulle convoite. Il doit se faire payer en patrimoine, pas en dette.

Le troisième déplacement va de la dépendance cyclique à la profondeur institutionnelle. Les banques multilatérales de développement peuvent, par une utilisation plus audacieuse de leur capital et le recours au capital hybride, dégager plusieurs centaines de milliards de dollars de capacité de prêt supplémentaire sur la décennie sans un dollar de contribution nouvelle. Les droits de tirage spéciaux alloués en 2021, 650 milliards de dollars, sont allés pour l’essentiel aux économies riches qui n’en avaient pas besoin, et les pays à faible revenu en ont reçu moins de 4 %. Leur réaffectation vers des mécanismes de garantie en monnaie locale et des lignes de liquidité régionales vaut davantage que dix conférences de bailleurs.

Ces trois déplacements ne relèvent ni de la charité du Nord ni de la bonne volonté des marchés. Ils relèvent de décisions que les États du Sud peuvent prendre seuls, et dont la plupart ont déjà le cadre juridique. Ils supposent, en revanche, la confiance des peuples dans leurs propres institutions. Une épargne nationale ne se mobilise que vers des bourses dont les règles sont respectées. La souveraineté financière commence par la probité domestique, et la probité domestique ne se délègue à aucune machine.

Enfin, le Sud global a connu la dette comme un fardeau, puis comme un instrument. Il la découvre aujourd’hui comme un droit d’entrée dans une partie truquée, où le prix de l’argent ne mesure plus la rareté du capital mais la peur de déclin des puissances. Les économies qui comprendront les premières que la sortie se trouve dans la profondeur de leurs propres marchés, dans la rente convertie en patrimoine et dans une souveraineté financière pensée comme une ligne de défense, auront moins à craindre du jour où les emprunteurs sans limite, cesseront de payer. Les autres apprendront, une fois encore, que l’on ne négocie pas avec un marché occupé. On le quitte, ou on en construit un autre non truqué.

Économiste, banquier et financier.

L’article Le financement incertain des économies du Sud à l’heure de l’IA est apparu en premier sur Kapitalis.
  •  

4e African ESG Summit: comment rendre l’ESG bancable pour les exportateurs africains ?

Pour un exportateur africain, la question ESG ne s’arrête plus à la conformité. Il peut désormais conditionner l’accès au marché, peser dans l’analyse d’un banquier et, au bout de la chaîne, décider de la capacité de l’entreprise à financer sa transformation. C’est tout le fil conducteur du panel “De l’ESG à la bancabilité: comment financer la transformation des exportateurs africains ?”, organisé lors de la 4e édition de l’African ESG Summit, jeudi 8 octobre à Tunis.

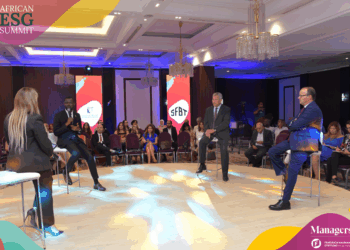
De g. à d.: Meriam Ben Boubaker (Modératrice), Gérard Sié Kambiré, Habib Karaouli, Riadh Naouar et à l’écran en visioconférence: Salma Frioui.

Meriam Ben Boubaker, vice-présidente de l’International CFO Alliance et modératrice de la rencontre, plante d’emblée le décor. “Il faut investir. Pour investir, il faut de l’argent. L’argent existe, mais il ne va pas aux entreprises qui ne savent pas prouver ce qu’elles sont en train de faire”, déclare-t-elle. Le panel est justement construit comme une chaîne :; Gérard Sié Kambiré apporte le regard sur le risque, Salma Frioui celui de la norme et de la preuve, Habib Karaouli celui du banquier et Riadh Naouar celui de l’institution de développement. Avec une question simple en toile de fond, quel maillon ne doit surtout pas lâcher pour que l’argent arrive jusqu’aux entreprises ?

D’après Gérard Sié Kambiré, Managing Partner ESG, Sustainable Finance & Climate Risk Expert, le premier verrou se trouve dans la gestion des risques climatiques. “Avant, on considérait la mesure du risque sur la base des données historiques. Mais aujourd’hui, au regard du changement climatique, on demande aux entreprises d’intégrer dans leur gestion des risques tout ce qui est gestion des risques climatiques”, explique-t-il. Par ailleurs, il distingue deux catégories. D’un côté, les risques physiques, comme les sécheresses en Tunisie ou les inondations en Afrique de l’Ouest. De l’autre, les risques de transition, liés notamment aux nouvelles exigences européennes, dont le mécanisme d’ajustement carbone aux frontières et le règlement sur la déforestation. Son exemple du cacao permet de comprendre rapidement où se situe le problème. Un exportateur qui ne peut pas démontrer que son produit respecte les exigences européennes risque de perdre ses clients. “Si je n’ai pas de client, comment est-ce que je peux payer le crédit que j’ai pris auprès de ma banque ?”, interroge-t-il. Le risque ESG devient alors un risque commercial, puis un risque financier. Les actifs eux-mêmes peuvent perdre leur valeur s’ils ne permettent plus de générer les revenus nécessaires au remboursement de la dette.

La banque, justement, n’a plus les yeux rivés uniquement sur les états financiers. Elle doit aussi regarder ce qui peut fragiliser le marché de l’entreprise. Dans le cacao ivoirien, cela peut aller jusqu’à la géolocalisation des plantations. L’objectif est de pouvoir tracer l’origine du produit et d’écarter les exploitations situées dans des zones ne respectant pas les règles de déforestation. “Les banques vont plus seulement regarder ce qu’on a fait, la performance financière, mais aussi la performance extra-financière”, souligne Gérard Sié Kambiré.

Reste alors une question: que faut-il réellement mettre sur la table ? C’est là que Salma Frioui, experte IFRS et reporting de durabilité, déplace le débat vers la donnée. Pour elle, le problème n’est pas forcément que les entreprises ne disposent d’aucune information ESG. Elles ont déjà leurs factures d’énergie, leurs données sociales, les questionnaires des donneurs d’ordre ou encore les éléments issus des certifications. “Le problème aujourd’hui, c’est comment transformer ces données ESG en une information financière qui est proportionnée, qui est fiable et qui est surtout orientée vers la décision”, explique-t-elle. Autrement dit, une donnée qui dort dans un fichier Excel ne vaut pas grand-chose pour un financeur si elle ne permet pas de comprendre le risque, la trajectoire de l’entreprise ou l’investissement à réaliser. “L’ESG devient bancable lorsqu’il est traduit en risque, en investissement, en trajectoire et en preuve”, résume-t-elle.

Pas question, pour autant, de demander aux PME exportatrices de reproduire les rapports des grands groupes. Salma Frioui propose plutôt un reporting minimum, construit autour de quelques blocs. L’activité et l’exposition de l’entreprise, l’énergie et le climat, les données sociales et opérationnelles, deux ou trois risques matériels et, enfin, la gouvernance et le plan de transition. Une PME pourrait ainsi documenter ses consommations d’électricité, de gaz ou de carburant, ses effectifs, ses accidents du travail, ses fournisseurs critiques ou encore les risques susceptibles de toucher directement sa production. Elle pourrait aussi fixer un objectif, par exemple une réduction de 30 % de sa consommation d’énergie, puis préciser les investissements nécessaires, le calendrier et les gains attendus. “La banque va financer une trajectoire, financer un projet”, insiste-t-elle. Le reporting ne servirait donc pas seulement à obtenir un crédit. Il pourrait également répondre aux demandes des clients, des donneurs d’ordre ou des bailleurs de fonds. Cette logique conduit Salma Frioui à défendre, en fin de panel, la création d’un “passeport ESG pour les PME”. Le principe : un format commun, proportionné et construit avec les banques, les bailleurs et les donneurs d’ordre, afin d’éviter que chaque financeur ou client réclame à l’entreprise un nouveau dossier.

Une fois le risque identifié et la donnée structurée, reste le nerf de la guerre: le financement! Habib Karaouli, PDG de CAP Bank, estime que le maillon le plus faible de la chaîne reste justement celui-ci. Il évoque plus de 2 000 milliards de dollars investis dans la finance durable à l’échelle mondiale, dont à peine 1 % orienté vers l’Afrique. Selon les chiffres avancés durant le panel, cette enveloppe resterait par ailleurs très concentrée sur quelques pays africains. Pour Karaouli, le problème est donc double : mobiliser davantage de capitaux et surtout faire en sorte qu’ils atteignent les entreprises qui en ont besoin. “La conformité a un coût et la question est : qui va assumer ce coût ?”, souligne-t-il, citant notamment les bilans carbone, les diagnostics et le suivi des recommandations.

Une entreprise qui arrive avec une démarche ESG structurée part toutefois avec un avantage. “Incontestablement, ce sont des facteurs positifs qui sont pris en compte” , affirme Habib Karaouli. Mais le banquier doit désormais composer avec une palette de risques plus large : évolution rapide des réglementations dans les pays de destination, changement climatique, tensions géopolitiques et fermetures de marchés. Il cite aussi les effets possibles du changement climatique sur certaines activités tunisiennes, notamment l’agroalimentaire et l’aquaculture. La hausse des températures de la Méditerranée devient ainsi, à ses yeux, un paramètre à intégrer dans l’évaluation d’un projet. Cette nouvelle donne change aussi le métier bancaire. “Les critères d’appréciation ont changé. C’est une question de veille”, résume-t-il. Une entreprise qui maîtrise déjà son exposition et dispose d’un référentiel clair bénéficie, selon lui, d’un ‘avantage favorable’ dans l’analyse et sera ‘servie avant les autres'”.

Pour sortir de cette logique où les PME doivent seules absorber le coût de leur mise à niveau, Habib Karaouli propose une ligne de financement à trois volets. Un premier consacré au renforcement des fonds propres, un deuxième aux crédits bonifiés d’investissement et un troisième au financement des études préalables, notamment les bilans carbone et diagnostics ESG. Une approche qui s’inspire, selon lui, du programme de mise à niveau tunisien lancé en 1996.

Le financement ne peut cependant pas se limiter à quelques entreprises déjà structurées. C’est précisément là que Riadh Naouar, Manager Upstream & Advisory Services FIG NWC chez IFC, élargit le débat. Il rappelle le rôle que peuvent jouer les banques régionales dans le financement du commerce et des exportations africaines, en prenant notamment l’exemple de Coris Bank, présente dans plusieurs pays du continent.

Pour lui, les PME exportatrices ne peuvent pas être considérées isolément. Une entreprise qui exporte peut dépendre de centaines, voire de milliers de petites entreprises en amont. “Il y a des PME qui sont liées à des chaînes de valeur. […] Toutes ces PME dans ta chaîne de valeur doivent se conformer”, explique-t-il.

Le problème devient alors celui de la donnée et du savoir. Les banques ont besoin d’informations suffisamment solides pour projeter les trajectoires climatiques de leurs portefeuilles. Or, ces données restent encore trop fragmentées dans plusieurs secteurs africains. Sans cette matière première, difficile de mesurer correctement le risque et donc de généraliser le financement vert.

D’où l’importance, selon Riadh Naouar, du rôle des donneurs d’ordre, des multinationales et des bailleurs. Les grandes entreprises qui imposent de nouveaux standards aux fournisseurs doivent aussi contribuer à leur transmission. “Les bailleurs, les donneurs d’ordre jouent un rôle important de vulgarisation”, estime-t-il, en prenant notamment l’exemple de la filière cacao.

Le financement de la transition passe donc aussi par le transfert de compétences. “L’accès au savoir est un élément clé”, insiste-t-il. L’enjeu n’est plus seulement de financer une PME ou mille PME, mais de pouvoir accompagner l’ensemble d’une chaîne de valeur.

Au terme du panel, les quatre intervenants livrent chacun leur solution. Riadh Naouar défend un écosystème réunissant régulateurs, financeurs, donneurs d’ordre et chaînes de valeur. Habib Karaouli revient sur sa ligne de financement à trois volets. Salma Frioui propose son “passeport ESG pour les PME”. Gérard Sié Kambiré, lui, revient au point de départ : les entreprises doivent apprendre à parler le langage des banques.

“Plus je comprends votre langage, je suis à même de vous satisfaire”, explique-t-il. Il appelle donc les PME à intégrer une véritable culture du risque, tout en demandant aux banques de jouer leur rôle dans cette mise à niveau. Car la chaîne ne peut pas fonctionner à sens unique : si l’entreprise doit prouver, mesurer et investir, le financement doit lui aussi être capable de suivre cette transformation.

L’article 4e African ESG Summit: comment rendre l’ESG bancable pour les exportateurs africains ? est apparu en premier sur Managers.

  •  

Développement local : l’argent existe, mais les communes n’arrivent pas à le mobiliser

Les fonds existent, mais les communes ne parviennent pas à s’en saisir. Réunis, mercredi 7 octobre, à Tunis, lors d’un atelier organisé par ONU-Habitat, des experts ont pointé la difficulté des municipalités tunisiennes à accéder aux financements nationaux et internationaux dédiés à l’investissement local, notamment en matière de climat et de développement durable. Résultat : de nombreux plans de développement local peinent à se concrétiser.

La rencontre s’inscrivait dans le cadre de la « Plateforme de partenariat pour la localisation des Objectifs de développement durable (ODD) en Tunisie ». Cette initiative mondiale vise à décliner les 17 objectifs de l’Agenda 2030 en politiques, plans d’action et budgets à l’échelle locale, en renforçant la coordination entre institutions nationales et locales et en fournissant aux territoires pilotes des outils pratiques de planification et de mise en œuvre.

Cinq communes pilotes

Pour sa première phase en Tunisie, le programme a retenu cinq municipalités, choisies avec ONU-Habitat et les gouvernorats concernés, selon leurs spécificités géographiques et culturelles et leur potentiel : Kélibia (Nabeul), Sened (Gafsa), Sejnane (Bizerte), Zahret Medyen (Béja) et Bechri Fatnassa Negga (Kébili). L’initiative part d’un constat : le défi du développement local ne tient pas seulement à l’élaboration des plans, mais à la capacité des communes à réunir les moyens financiers et techniques nécessaires pour les réaliser.

Pour l’expert en finances locales, Ahmed Guidara, l’intérêt de la plateforme est de rapprocher les mondes de la planification urbaine et de la finance, car un plan ne peut aboutir sans ressources. Il a rappelé que la capacité d’investissement des collectivités est déterminante, alors que celles-ci se heurtent à plusieurs obstacles, en particulier une faible capacité d’épargne et de constitution de ressources propres.

Il a également relevé que de nombreuses sources de financement restent sous-exploitées, à commencer par les fonds internationaux consacrés au climat. Les collectivités y accèdent difficilement, faute d’accompagnement de l’État et de structures qualifiées et accréditées pour monter et suivre ces projets.

M. Guidara a appelé à mieux valoriser les financements de la Caisse des prêts et de soutien des collectivités locales ainsi que les programmes nationaux. Selon lui, la plateforme peut aussi harmoniser les visions et favoriser la coopération intercommunale, notamment pour des projets climatiques conjoints, ce qui réduirait les coûts et améliorerait l’efficacité de l’investissement local.

Des projets à rayonnement régional

Le spécialiste en développement urbain Achraf Ghrib a, de son côté, présenté la plateforme comme un espace de rencontre entre municipalités, conseils régionaux et locaux, experts, associations, bailleurs de fonds et partenaires internationaux, afin de concevoir des projets réalisables localement.

Il a insisté sur la nécessité, pour les projets des communes pilotes, de dépasser le cadre strictement local : ils doivent produire un impact économique, environnemental et touristique à l’échelle régionale, tout en créant des emplois et en améliorant la qualité de vie et des services pour les habitants.

L’article Développement local : l’argent existe, mais les communes n’arrivent pas à le mobiliser est apparu en premier sur Leconomiste Maghrebin.

  •  

En Tunisie, la ZLECAf franchit le cap des 400 transactions

Après Lomé, Tunis. Les rendez-vous consacrés à la Zone de libre-échange continentale africaine (ZLECAf) se multiplient et changent progressivement de nature. Il ne s’agit plus seulement de présenter les ambitions du marché unique africain, mais de mettre les entreprises face aux conditions concrètes de son utilisation. Après Biashara Afrika, organisé à Lomé en mai dernier, le “Programme d’appui aux petites et moyennes entreprises, Cohorte Afrique du Nord” réunit cette semaine à Tunis des PME, des exportateurs et des structures d’appui de plusieurs pays de la région.

Organisée du 6 au 9 octobre par le Secrétariat général de la ZLECAf, la rencontre constitue un espace de travail autour d’une question très opérationnelle: comment permettre à une PME de passer de l’intérêt pour le marché africain à une véritable opération commerciale? Les échanges portent notamment sur les règles de l’accord, les instruments disponibles, le financement du commerce, les paiements numériques, la logistique et les services d’accompagnement à l’export. Des rencontres entre entreprises sont également prévues.

Pour un exportateur tunisien, la question est loin d’être secondaire. L’ouverture d’un marché ne signifie pas automatiquement qu’une entreprise peut y vendre dans de bonnes conditions. Elle doit encore savoir à quelles préférences tarifaires elle peut prétendre, comment justifier l’origine de son produit, quelles formalités accomplir et vers quels interlocuteurs se tourner. C’est sur cette partie, souvent moins visible que les annonces autour de la ZLECAf, que se joue une partie de l’accès effectif aux marchés africains.

Source: AfCFTA

La Tunisie dispose désormais d’un premier retour d’expérience. Rappelons que le pays a délivré son premier certificat d’origine dans le cadre de la ZLECAf en mai 2023. Depuis, plus de 400 opérations d’exportation et d’importation ont été réalisées dans le cadre de l’accord, selon le ministre du Commerce et du Développement des exportations, Samir Abid. Et ce, d’après l’agence TAP. Ce chiffre permet surtout de mesurer le chemin déjà parcouru par les entreprises, mais aussi celui qui reste à faire. “Pour le secteur privé, l’enjeu n’est plus de savoir si le dispositif existe. Il est de déterminer comment l’intégrer dans une stratégie commerciale, quels marchés cibler et comment rendre l’offre tunisienne suffisamment compétitive pour y trouver sa place. En plus, les règles d’origine occupent ici une place centrale. Elles déterminent notamment si un produit peut bénéficier des avantages commerciaux prévus par l’accord. Pour une entreprise qui travaille avec plusieurs fournisseurs ou qui incorpore des matières premières importées, leur maîtrise peut donc avoir une incidence directe sur la possibilité de profiter des préférences accordées dans le cadre de la ZLECAf”.

C’est aussi l’une des raisons pour lesquelles le ministère du Commerce cherche à faire davantage remonter les besoins des entreprises. Les représentants du secteur privé sont associés aux travaux de la Commission nationale de suivi des négociations et de mise en œuvre de l’accord et consultés sur différents dossiers, dont les règles d’origine. Selon la même source, le ministère dit également suivre les entreprises ayant déjà effectué des opérations dans le cadre de la ZLECAf afin d’identifier les blocages rencontrés sur le terrain.

Cette remontée d’expérience peut être particulièrement utile aux PME. Une grande entreprise dispose généralement de ressources dédiées au juridique, au commerce international ou à la logistique. Pour une petite structure, une procédure mal comprise, un coût supplémentaire ou un manque d’information sur un marché peut suffire à retarder une opération, voire à décourager son lancement.

Le sujet dépasse d’ailleurs la seule question tarifaire. Pour se développer en Afrique, une entreprise doit aussi identifier des partenaires locaux, comprendre les circuits de distribution, sécuriser ses paiements et organiser sa logistique. Les rencontres B2B et les programmes d’accompagnement prennent alors une importance particulière. Ils permettent de réduire une partie du coût de prospection et surtout de passer plus rapidement de la recherche d’un marché à l’identification d’un client ou d’un partenaire.

D’ailleurs, d’autres rendez-vous sont annoncés dans les prochains mois, notamment la 4e édition des Rencontres d’affaires tuniso-africaines, prévue les 9 et 10 décembre 2026, ainsi que la première édition d’Africa First Expo, du 5 au 7 novembre, sous le thème “Consommez africain”, selon le ministre du Commerce.

Pour les entreprises tunisiennes, cette succession de rencontres peut avoir une utilité à condition de ne pas rester au stade du networking. L’intérêt est aussi d’en tirer des informations exploitables: quels marchés présentent une demande pour le produit proposé, quelles conditions d’entrée s’appliquent, quels distributeurs rechercher et quelles adaptations commerciales ou réglementaires sont nécessaires.


L’article En Tunisie, la ZLECAf franchit le cap des 400 transactions est apparu en premier sur Managers.

  •  

Agriculture : 650 candidatures en une semaine, l’APIA relance le financement dans trois gouvernorats

Le financement des projets agricoles suscite un afflux de demandes dans le Centre-Ouest. Après avoir enregistré 650 nouvelles candidatures en seulement une semaine, le projet de valorisation des périmètres irrigués et de développement des chaînes de valeur du Centre-Ouest (PVPI-DCV) relance son appel dans les gouvernorats de Kasserine, Sidi Bouzid et Kairouan. L’APIA annonce une nouvelle période de dépôt du 6 au 11 octobre, avec 90 candidats qui seront retenus à l’issue d’une première sélection.

Les dossiers du 21 septembre doivent être redéposés

Dans un communiqué publié le 5 octobre, l’Agence de promotion des investissements agricoles (APIA) précise que l’appel est rouvert afin de faciliter le traitement et le classement des dossiers, mais aussi de clarifier les pièces demandées.

Une précision importante accompagne cette nouvelle ouverture : les candidats ayant déjà déposé leur dossier lors de l’appel lancé le 21 septembre doivent le soumettre de nouveau. Ceux qui ne l’avaient pas encore fait peuvent également déposer leur candidature durant cette nouvelle période.

Le dispositif concerne les trois gouvernorats de Kasserine, Sidi Bouzid et Kairouan. Trente candidats seront sélectionnés dans chaque gouvernorat, soit 90 bénéficiaires dans cette première phase. La sélection reposera notamment sur l’âge, l’existence d’un crédit foncier, une déclaration d’investissement, une décision d’octroi d’avantages ou encore l’adhésion à un réseau d’incubateurs agricoles.

650 demandes en une semaine

C’est précisément cette forte demande qui donne une autre dimension à la réouverture.

Dans un bilan publié sur LinkedIn, Samia Aloui, responsable de la composante consacrée à la facilitation du financement des investissements agricoles au sein du PVPI-DCV, indique que 650 nouvelles candidatures ont été enregistrées en une semaine après le lancement de la nouvelle vague.

2,35 millions de dinars encore disponibles

Le même bilan apporte un éclairage sur les moyens financiers restant à mobiliser.

Selon Samia Aloui, 1,623 million de dinars ont déjà été engagés au titre de la dotation remboursable financée par la Banque africaine de développement, sur une enveloppe globale de 4 millions de dinars. Il resterait ainsi 2,35 millions de dinars à déployer d’ici la fin de 2026, selon les chiffres communiqués par la responsable.

Elle fait également état de 39 dossiers déjà financés par la BTS, pour 1,512 million de dinars de crédits accordés et 1,072 million de dinars de primes, ainsi que de 89 emplois créés directement dans les régions d’intervention.

Lire aussi :

L’article Agriculture : 650 candidatures en une semaine, l’APIA relance le financement dans trois gouvernorats est apparu en premier sur webdo.

  •  

17 MD pour l’agriculture : quelles régions vont profiter de ces investissements?

17 millions de dinars d’investissements viennent d’être approuvés dans l’agriculture et la pêche. Les projets seront répartis entre Béja, Bizerte et Médenine, tandis que de jeunes agriculteurs de Kasserine bénéficieront de prêts pour accéder au foncier.

Le Comité national d’octroi des avantages de l’Agence de promotion des investissements agricoles (APIA) a validé plusieurs projets d’investissement dans les secteurs de l’agriculture et de la pêche. Le montant total atteint 17 millions de dinars.

Réunis lundi à l’occasion de leur sixième réunion de l’année 2026, les membres du Comité ont donné leur accord à des projets qui seront réalisés dans les gouvernorats de Béja, Bizerte et Médenine, indique l’APIA.

La décision ne porte toutefois pas uniquement sur le financement de projets. Le Comité s’est également penché sur la question du foncier agricole, avec l’approbation de prêts fonciers destinés à de jeunes agriculteurs à Kasserine.

Ces crédits représentent une enveloppe de 715,9 mille dinars et doivent permettre l’acquisition de 49,9 hectares de terres agricoles.

D’un côté, l’APIA accompagne donc des investissements dans les activités agricoles et halieutiques. De l’autre, elle intervient sur l’accès à la terre, avec un dispositif ciblé sur les jeunes agriculteurs. Deux leviers qui touchent directement aux conditions de développement et de renouvellement du secteur agricole.

Pour cette sixième réunion de 2026, le Comité a ainsi approuvé des opérations portant à la fois sur l’investissement productif et sur l’accès au foncier, avec des projets répartis entre plusieurs régions du pays.

L’article 17 MD pour l’agriculture : quelles régions vont profiter de ces investissements? est apparu en premier sur Managers.

  •  

63 MDT dans l’automobile, l’aéronautique et l’emballage

Deux nouveaux dossiers, représentant 63 millions de dinars (MDT) d’investissements, ont été approuvés, pour 9,5 millions de dinars de primes.

Réunie vendredi 2 octobre 2026 au siège du ministère de l’Industrie, des Mines et de l’Énergie, la Commission consultative du Programme de mise à niveau de l’industrie était présidée par Afef Chachi Tayari, cheffe de cabinet du ministère.

La réunion s’est tenue en présence de représentants de l’UTICA, des ministères des Finances, de l’Économie, du Commerce, de l’Emploi, ainsi que ceux des Affaires sociales et de la Santé. Des représentants du secteur bancaire ont également participé aux travaux, aux côtés de Bouthaïna Boukamcha, directrice générale du Bureau de mise à niveau de l’industrie, et de plusieurs cadres supérieurs du ministère.

Les deux dossiers approuvés concernent deux entreprises industrielles opérant dans la fabrication de composants automobiles et aéronautiques ainsi que dans l’emballage métallique. Les investissements prévus atteignent au total 63 millions de dinars, avec des primes de mise à niveau de 9,5 millions de dinars.

23 dossiers de mise à niveau approuvés

La commission a également validé les travaux de la commission restreinte du Programme de mise à niveau, réunie le 30 septembre 2026. Cette dernière a approuvé 23 dossiers de mise à niveau, représentant un volume d’investissement de 82,3 millions de dinars, assorti de 11,6 millions de dinars de primes. À cela s’ajoutent 57 dossiers portant sur des investissements technologiques prioritaires, pour une enveloppe globale de 3,17 millions de dinars, dont 1,26 million de dinars de primes.

Ces nouvelles approbations traduisent la poursuite des dispositifs publics destinés à accompagner la modernisation technologique et la mise à niveau des entreprises industrielles tunisiennes.

L’article 63 MDT dans l’automobile, l’aéronautique et l’emballage est apparu en premier sur Leconomiste Maghrebin.

  •  

Crédit sur l’honneur: voici les 16 banques concernées sur 22

Le crédit sur l’honneur ne sera pas proposé par l’ensemble du secteur bancaire tunisien. Sur les 22 banques opérant en Tunisie, 16 sont concernées par le dispositif, tandis que 6 ne sont pas.

  1. Société Tunisienne de Banque (STB)

  2. Banque Nationale Agricole (BNA)

  3. Banque de l’Habitat (BH Bank)

  4. Banque Tunisienne de Solidarité (BTS)

  5. Banque Tuniso-Libyenne (BTL)

  6. Banque Zitouna

  7. Al Baraka Bank

  8. Al Wifak International Bank

  9. Amen Bank

  10. Attijari Bank

  11. Arab Banking Corporation (ABC Bank)

  12. Banque Internationale Arabe de Tunisie (BIAT)

  13. Banque de Tunisie (BT)

  14. Banque Tuniso-Koweitienne (BTK)

  15. Union Bancaire pour le Commerce et l’Industrie (UBCI)

  16. Union Internationale de Banques (UIB)

La raison tient à leur résultat au titre de l’exercice 2025. Six banques ont annoncé la non-participation, à savoir BTE, TSB, QNB Tunisia, BFPME, Citibank et ATB.

Toutefois, selon Sofiane Lourimi, expert-comptable et spécialiste du secteur bancaire, a déclaré sur les ondes de Mosaïque FM, que quatre établissements sont exclus du dispositif vu qu’ils n’ont pas réalisé de bénéfices en 2025. Or, le dispositif prévoit que les banques participantes consacrent 8 % de leurs bénéfices de l’exercice 2025 au financement des crédits sur l’honneur. Par conséquent, les clients de ces banques ne pourront pas accéder à ce financement auprès de leur établissement dans le cadre de ce mécanisme.

Pour rappel, le crédit sur l’honneur permet d’accorder des financements sans intérêts et sans garantie. Le plafond varie selon le bénéficiaire: 5 000 dinars pour un particulier, 10 000 dinars pour certains projets d’investissement et 25 000 dinars pour les PME et les sociétés communautaires.

Le dispositif est encadré par le décret n° 2026-148 du 23 juillet 2026 et la circulaire de la Banque centrale de Tunisie n° 2026-08 du 1er septembre 2026. Les demandes sont déposées en ligne auprès des banques concernées. Notons que l’’accès au financement reste soumis à l’examen de la demande par la banque, notamment au regard de la capacité de remboursement et de la situation des engagements du demandeur.

L’article Crédit sur l’honneur: voici les 16 banques concernées sur 22 est apparu en premier sur Managers.

  •  

Autoroutes : la BID accorde 335,49 millions d’euros pour étendre le réseau vers Le Kef et Jendouba

La Banque islamique de développement (BID) a donné son feu vert à un financement de 335,49 millions d’euros, soit environ 1,13 milliard de dinars (équivalent calculé sur la base du cours indicatif de 3,3749 dinars pour un euro, publié vendredi 2 octobre 2026 par la Banque centrale de Tunisie, ndlr), destiné à l’extension du réseau...

L’article Autoroutes : la BID accorde 335,49 millions d’euros pour étendre le réseau vers Le Kef et Jendouba est apparu en premier sur Business News.

  •  

Moteur bloqué à 2 %, quotidien paralysé : ce qui freine la croissance tunisienne

Investissement en berne, capital humain sous-exploité, secteurs d’activité en perte de vitesse, financement frileux… Dans une déclaration à L’Économiste maghrébin, Ghazi Boulila, expert économiste, décortique les verrous qui enferment la croissance tunisienne autour de 2 % et plaide pour un changement de modèle.

Ghazi Boulila estime que tout débat sur la performance économique du pays gagne à commencer par une clarification : croissance et développement ne sont pas synonymes. La première mesure la variation de la richesse produite, à travers l’évolution du PIB. Le second suppose que cette richesse se traduise par une amélioration visible et qualitative de la vie des citoyens. Or la Tunisie échoue sur les deux tableaux, estime l’expert, car une croissance trop faible ne peut produire de développement tangible.

L’économiste appuie son diagnostic sur le revenu par habitant, qui ramène la richesse nationale à chaque citoyen. Celui-ci ne progresse que d’environ un point par an, un rythme insuffisant pour un pays en développement censé rattraper des économies plus avancées. Pour amorcer une véritable convergence, la croissance devrait être sensiblement plus soutenue, de l’ordre de 4 points, afin que le niveau de vie du Tunisien s’améliore sensiblement.

Les projections de la Banque mondiale vont dans le même sens. Dans son dernier Tunisia Economic Monitor, publié le 22 septembre 2026, l’institution de Bretton Woods relève une croissance de 2,7 % en 2025, puis de 2,4 % en glissement annuel au premier semestre 2026. Elle table sur 2,3 % pour l’ensemble de l’année, avant une moyenne de 2,1 % sur 2027-2028.

Investissement : un moteur qui cale

Premier facteur de blocage : l’investissement, que Ghazi Boulila compare au moteur d’une voiture. Son taux est tombé à seulement 15,4 % du PIB en 2025, un niveau particulièrement faible au regard des besoins de l’économie tunisienne. Selon l’économiste, il faudrait viser entre 25 % et 30 % du PIB pour retrouver une dynamique de croissance plus soutenue. Le privé recule, le public aussi : entre un déficit budgétaire élevé et un service de la dette de plus en plus lourd, l’État dispose de moins en moins de marges pour financer les infrastructures dont le pays a besoin. La Banque mondiale pointe d’ailleurs les mêmes déséquilibres des finances publiques, ainsi que la vulnérabilité de l’économie à la hausse des prix des importations et de l’énergie. Ce recul public pèse sur le privé, insiste l’expert, puisqu’un grand chantier d’infrastructure entraîne dans son sillage entreprises, fournisseurs et emplois. Plutôt que de réclamer toujours plus d’investissements privés, il invite à chercher pourquoi celui-ci fait défaut. La faute incombe en partie aux textes, à la lourdeur administrative et à un secteur informel qui fausse la concurrence.

Sur ce terrain, l’approche tunisienne lui paraît trop classique : s’en remettre presque uniquement au budget de l’État et à la dette limite mécaniquement les ambitions. Ghazi Boulila plaide pour des sources innovantes, à commencer par le partenariat public-privé, dans lequel un opérateur privé construit et exploite l’infrastructure pendant vingt ou trente ans avant de la restituer à la collectivité. L’Allemagne et plusieurs pays européens y ont recouru. La Tunisie y gagnerait, puisque l’ouvrage se bâtit sans alourdir la dette et revient ensuite à l’État. Il évoque aussi un financement de proximité, auquel les citoyens d’une région contribueraient, avec le concours des banques, pour un projet qui les concerne directement.

Mais ce schéma se heurte à plusieurs obstacles. Le code des marchés publics impose des délais excessivement longs et des procédures complexes, et les textes changent à un rythme qui décourage les investisseurs. Quant aux banques, elles préfèrent placer leurs liquidités en bons du Trésor plutôt que de financer l’économie réelle, par aversion au risque. Plutôt que de les blâmer, l’expert recommande de comprendre ce qui les freine et de lever leurs craintes.

Le capital humain constitue, à ses yeux, le second moteur de la croissance. La Tunisie forme des ingénieurs, mais le système éducatif les prépare insuffisamment à l’initiative, à la création et à l’innovation. Faute de laboratoires de recherche, les diplômés les plus brillants partent exercer ailleurs. Il déplore aussi une culture qui valorise le diplômé en attente d’un recrutement public plutôt que celui qui crée de la valeur. À cela s’ajoute le capital social, c’est-à-dire la confiance et la qualité des relations dans les entreprises, les administrations et les familles. Un climat de travail apaisé fait grimper la productivité, et des pays comme l’Inde y travaillent de façon délibérée. En Tunisie, le sujet reste largement ignoré.

Textile, tourisme, agriculture : l’avance perdue

Ces secteurs illustrent cette perte d’élan. Dans les années 1970 et 1980, rappelle l’économiste, la Tunisie devançait le Maroc dans le textile et la confection. La concurrence chinoise est ensuite arrivée, et les industriels européens se sont tournés vers le Vietnam, le Bangladesh ou l’Afrique. Pendant ce temps, la Corée du Sud bâtissait des filières d’électronique et de haute technologie, quand la Tunisie restait cantonnée à des activités à faible valeur ajoutée. Pour en sortir, il préconise de monter en gamme vers le luxe, en s’appuyant sur un savoir-faire et un goût proches des standards italiens et français.

Le tourisme souffre du même mal : massif, souvent bradé, il offre un service médiocre. La Tunisie devrait miser sur la qualité, qu’il s’agisse de propreté, d’accueil ou de service, plutôt que sur le volume.

L’agriculture reste, d’après lui, l’occasion la plus manquée. Le pays dispose de richesses exceptionnelles, de l’huile d’olive aux agrumes, mais les exporte souvent à l’état brut. Les Pays-Bas, eux, ont bâti une réputation mondiale sur le fromage et le lait sans disposer de ressources supérieures. Ghazi Boulila imagine une industrie de transformation qui ferait de l’olive des sauces, des pâtes à tartiner ou des produits cosmétiques… , ainsi qu’un institut de recherche dédié à l’olivier, installé dans une région intérieure, où il créerait de l’activité et irriguerait le tissu économique local.

Des idées en abondance, des projets en panne

Reste le principal défi : les idées existent, mais elles ne deviennent pas des projets. Dans l’esprit de nombreux porteurs de projet, entreprendre revient encore à ouvrir une cafétéria ou un snack. L’enjeu est d’autant plus pressant que la Banque mondiale désigne le stress hydrique comme un facteur désormais décisif pour la croissance, l’emploi et la productivité.

Face à des voisins qui avancent, avec plus de 4 % pour le Maroc et l’Algérie et autour de 5 % pour l’Égypte, Ghazi Boulila appelle à une vision claire, partagée entre ministères et opérateurs économiques, et surtout à des projets concrets, réalisés plutôt qu’annoncés. L’État ne pourra pas tout financer seul, conclut-il à L’Économiste Maghrébin : il lui faut ouvrir la porte au privé, lever les freins administratifs et miser sur l’intelligence collective.


L’article Moteur bloqué à 2 %, quotidien paralysé : ce qui freine la croissance tunisienne est apparu en premier sur Leconomiste Maghrebin.

  •  

Crédits d’honneur : les inscriptions sont ouvertes, voici comment faire

C’est aujourd’hui, jeudi 1er octobre 2026, que le dispositif des crédits d’honneur entre dans sa phase opérationnelle. Les banques concernées commencent à recevoir les demandes, exclusivement à travers des plateformes numériques dédiées. Aucun dépôt de dossier au guichet ne sera accepté dans le cadre de cette nouvelle procédure. Prévu par le décret n°2026-148 du 23...

L’article Crédits d’honneur : les inscriptions sont ouvertes, voici comment faire est apparu en premier sur Business News.

  •  

Financement à 0 % : le crédit d’honneur accessible dès ce 1er octobre

Le dépôt des demandes de « crédit d’honneur » débute ce jeudi 1er octobre 2026 via une plateforme numérique dédiée. Ce nouveau mécanisme de financement a été instauré par le décret-loi n°148 de 2026 du 23 juillet 2026, portant réforme des dispositions relatives aux facilités bancaires et au régime des chèques.

Destiné aux particuliers, aux porteurs de petits projets, aux petites et moyennes entreprises ainsi qu’aux sociétés communautaires, ce dispositif du « crédit d’honneur » vise à faciliter l’accès au financement en permettant de bénéficier de liquidités sans intérêts et sans garanties bancaires classiques, selon les précisions du Conseil bancaire et financier (CBF).

Les montants accordés varient en fonction du profil du bénéficiaire et de la nature de son activité. Les particuliers peuvent ainsi obtenir un financement allant jusqu’à 5 000 dinars pour couvrir des dépenses personnelles ou de consommation. Pour les porteurs de petits projets, le plafond est fixé à 10 000 dinars, afin de soutenir leurs activités professionnelles.

Les petites et moyennes entreprises ainsi que les sociétés communautaires peuvent, pour leur part, bénéficier de financements pouvant atteindre 25 000 dinars, destinés notamment à renforcer leur situation financière et à soutenir leurs programmes d’investissement.

Un financement sans intérêts ni garanties

Le « crédit d’honneur » repose sur plusieurs facilités destinées à alléger les conditions d’accès au financement. Le dispositif prévoit notamment un taux d’intérêt de 0 %, ainsi qu’une exonération des intérêts bancaires, des frais d’étude des dossiers et des éventuelles commissions supplémentaires.

Autre particularité : aucune garantie personnelle ou réelle ne peut être exigée du bénéficiaire dans le cadre de ce mécanisme.

La durée de remboursement est fixée à deux ans au maximum, avec la possibilité de bénéficier d’une période de grâce allant jusqu’à six mois, conformément aux dispositions réglementaires en vigueur.

Les banques disposent de dix jours pour répondre

Le dispositif encadre également le traitement des demandes. Les établissements bancaires sont tenus de répondre aux dossiers dans un délai maximal de dix jours ouvrables à compter de leur dépôt. En cas de refus, la banque doit fournir une motivation officielle au demandeur.

Enfin, le traitement des dossiers repose sur le principe de l’ordre d’arrivée des demandes. Chaque banque doit ainsi mettre en place, à compter du 1er octobre 2026, une plateforme électronique dédiée au dépôt et au suivi des demandes, afin de garantir la transparence et l’égalité de traitement entre les candidats.

Le « crédit d’honneur » constitue ainsi un nouveau mécanisme de financement visant à élargir l’accès aux ressources financières, notamment pour les petits projets et les structures rencontrant des difficultés à accéder aux financements bancaires traditionnels.

L’article Financement à 0 % : le crédit d’honneur accessible dès ce 1er octobre est apparu en premier sur Leconomiste Maghrebin.

  •  

Export depuis la Tunisie: qui peut bénéficier de l’abattement de 50%?

La salle était comble ce mardi 29 septembre à Tunis pour le lancement des “Easy Export Days – Export & Grow”. Organisée sous l’égide du ministère du Commerce et du Développement des exportations, en partenariat avec la GIZ, cette rencontre ouvre une série de journées d’information consacrées au programme Easy Export.

Après Tunis, la tournée se poursuivra à Sousse le 30 septembre, à Sfax le 1er octobre, à Gabès le 2 octobre et au Kef le 14 octobre. Ces rencontres réunissent notamment le ministère du Commerce et du Développement des exportations, la GIZ, La Poste tunisienne, le Cepex, l’Office national de l’artisanat et la douane tunisienne.

Destiné notamment aux PME, aux artisans et aux startups, Easy Export vise les structures qui souhaitent expédier leurs produits vers les marchés étrangers en s’appuyant sur le réseau postal. Le dispositif concerne notamment l’artisanat, les produits agricoles et alimentaires ainsi que les startups, avec des envois pouvant atteindre 30 kilogrammes.

Plus simple 

L’un des principaux avantages du programme réside dans la prise en charge de 50% des frais de transport des colis éligibles, selon les conditions du Foprodex. Une enveloppe de 5 millions de dinars avait été mobilisée en 2025 pour soutenir les exportations réalisées à travers le réseau postal.

Easy Export prévoit également des guichets uniques au sein du réseau postal, qui permettent aux entreprises d’être orientées dans leurs démarches, notamment pour le contrôle technique à l’export, la domiciliation de la facture commerciale et le dédouanement des expéditions. Un portail dédié, www.easyexport.com.tn, rassemble également les informations relatives au dispositif.

Depuis son lancement en octobre 2025, environ 65 entreprises ont adhéré au programme, selon les données communiquées lors de la rencontre de Tunis. Avec les “Easy Export Days”, les partenaires du dispositif cherchent désormais à élargir sa portée dans les régions et à faire connaître ses modalités directement auprès des entreprises concernées.

À travers cette démarche, l’enjeu est de permettre aux petites structures de réaliser leurs premières opérations internationales dans un cadre adapté aux expéditions de faible volume, tout en disposant d’un accompagnement pour les principales formalités liées à l’export.


L’article Export depuis la Tunisie: qui peut bénéficier de l’abattement de 50%? est apparu en premier sur Managers.

  •  

Port d’Enfidha: le compte à rebours est lancé, les travaux annoncés pour début 2028

Trente-huit ans après les premières annonces, dix-huit ans après le lancement des études, le projet de port en eau profonde d’Enfidha vient de franchir une étape que les acteurs économiques attendaient depuis longtemps: une date. Lors de la conférence «Seaports Days», qui s’est tenue le mardi 22 septembre à Tunis, le ministre des Transports, Rachid Amri, a annoncé que les travaux débuteraient au début de l’année 2028, soit dans un peu moins d’un an et demi.

Concrètement, cela signifie une révision des données techniques, économiques et environnementales à l’aune des standards de 2026: coûts de construction, exigences réglementaires, technologies portuaires et, surtout, le montant global du projet, évalué dans les années 2020 autour de 5 milliards de dinars, un chiffre qui devra être revu à la hausse compte tenu de l’inflation cumulée depuis lors.

Le nerf de la guerre: un financement encore ouvert

Sur la question du financement, celui qui, historiquement, a le plus souvent enterré ce type de projet en Tunisie, Rachid Amri est resté volontairement large. Il a indiqué que toutes les pistes sont à l’étude, qu’il s’agisse de prêts souverains ou institutionnels, ou de partenariats avec des opérateurs privés. Aucune option n’a été exclue, mais aucune n’a non plus été formellement retenue.

Pour les managers et décideurs économiques, ce flou reste le point à surveiller de près. La présence, lors de cette même conférence, de représentants de la DFC (U.S. International Development Finance Corporation) et d’acteurs privés américains intéressés par les ports en eau profonde laisse penser qu’un schéma de partenariat public-privé (PPP), voire un montage de financement de projet (“project finance”) associant garanties et lignes de crédit est sérieusement à l’étude, sans qu’aucune confirmation officielle n’ait été apportée sur la structure retenue. De son côté, l’ambassadeur des États-Unis en Tunisie, Bill Bazzi, a souligné que la Tunisie dispose d’une vision claire pour le développement et la modernisation de son secteur maritime, mais qu’elle a besoin de partenaires capables de l’accompagner dans la concrétisation de cette ambition. Interrogé sur la contribution potentielle des institutions et des experts américains, il a indiqué que les entreprises américaines bénéficient d’une expérience importante dans la réalisation de grands projets d’infrastructure, aussi bien aux États-Unis qu’à l’international. Selon lui, leur expertise couvre notamment la construction et la modernisation des ports ainsi que la construction navale, tout en intégrant le respect des normes internationales de qualité et de sécurité, de même que la souveraineté nationale des pays partenaires. L’ambassadeur a également mis en avant leur capacité à proposer des solutions de financement et à soutenir la mise en œuvre de projets structurants.

Dans ce cadre, il a relevé la participation de la U.S. International Development Finance Corporation (DFC) à l’atelier consacré au développement du secteur portuaire tunisien. Cette rencontre a permis de réunir des entreprises américaines intéressées par les infrastructures portuaires, notamment les ports en eau profonde, ainsi que des institutions financières disposées à accompagner ce type de projets. Ces acteurs, a-t-il précisé, disposent d’une longue expérience et sont prêts à la partager avec leurs partenaires tunisiens.

Concernant le projet du port en eau profonde d’Enfidha, Bill Bazzi a confirmé l’intérêt d’entreprises américaines susceptibles d’y participer. Il a estimé que les entreprises et institutions américaines peuvent offrir à la Tunisie une offre intégrée combinant ingénierie de pointe, expertise technique, respect des standards internationaux et mécanismes de financement adaptés.

Cette approche pourrait également concerner la modernisation des ports de Radès, Bizerte, Zarzis et Gabès, qui constituent des infrastructures essentielles pour renforcer la compétitivité logistique de la Tunisie, soutenir les échanges commerciaux et améliorer son intégration dans les chaînes de valeur régionales et internationales.

Reste que l’histoire du projet d’Enfidha est jalonnée de dates annoncées puis reportées. L’annonce d’un démarrage «début 2028» constitue donc moins une certitude qu’un engagement politique à tenir.

L’article Port d’Enfidha: le compte à rebours est lancé, les travaux annoncés pour début 2028 est apparu en premier sur Managers.

  •  

Un opérateur panafricain attire jusqu’à 155 millions de dollars pour accélérer son expansion

La U.S. International Development Finance Corporation (DFC) prévoit d’investir jusqu’à 155 millions de dollars dans WIOCC Group, opérateur panafricain d’infrastructures numériques. L’investissement, annoncé le 16 septembre, doit accompagner l’expansion des réseaux de fibre, des câbles sous-marins et des data centers de WIOCC sur le continent. 

Présent dans 30 pays africains, WIOCC dispose notamment de plus de 40 data centers centraux et edge et d’un réseau de fibre terrestre et sous-marin. 

L’investissement doit renforcer les infrastructures numériques de WIOCC sur le continent, notamment ses capacités de connectivité et de data centers.

Pour les entreprises qui développent des activités numériques, l’enjeu se situe notamment au niveau de l’accès aux capacités de stockage et de traitement des données. Le développement des data centers peut accompagner les besoins des fintechs, des opérateurs télécoms, des plateformes de commerce en ligne et, plus largement, des entreprises qui déplacent leurs activités vers le cloud ou développent des applications reposant sur l’intelligence artificielle.

L’investissement américain intervient alors que WIOCC vient déjà de sécuriser 300 millions de dollars auprès de l’Africa Finance Corporation et de Vision Invest. Cette enveloppe doit financer l’expansion de ses infrastructures de fibre et de data centers ainsi que le renforcement de ses capacités sous-marines. 

La DFC cible également le financement du commerce. Elle a approuvé une contre-garantie de 500 millions de dollars au profit du Global Trade Finance Program de l’IFC. Le mécanisme doit permettre aux banques des marchés émergents de financer davantage d’opérations commerciales impliquant des produits américains. L’Afrique figure parmi les marchés visés.

Pour une entreprise africaine, le dispositif concerne donc principalement les opérations d’importation auprès de fournisseurs américains. Les secteurs cités par la DFC couvrent notamment les équipements électriques, les machines industrielles, les ordinateurs, les véhicules et les produits agricoles. Selon la DFC, cette garantie pourrait contribuer à soutenir jusqu’à 20 milliards de dollars d’exportations américaines vers de nouveaux marchés.

Washington s’intéresse également aux ressources stratégiques du continent. La DFC indique soutenir un projet de minerais critiques en Afrique de l’Ouest, sans préciser à ce stade le pays concerné ni le montant de son engagement. Certaines autres transactions annoncées dans le même programme restent également confidentielles. Ces opérations figurent parmi les nouveaux engagements annoncés par la DFC, qui prévoit plus de 8 milliards de dollars d’investissements à l’échelle mondiale. Pour l’Afrique, les projets rendus publics portent ainsi à la fois sur les infrastructures numériques, le financement du commerce et les minerais critiques.

L’article Un opérateur panafricain attire jusqu’à 155 millions de dollars pour accélérer son expansion est apparu en premier sur Managers.

  •  
❌