❌

Lese-Ansicht

4e African ESG Summit: comment rendre l’ESG bancable pour les exportateurs africains ?

Pour un exportateur africain, la question ESG ne s’arrête plus à la conformité. Il peut désormais conditionner l’accès au marché, peser dans l’analyse d’un banquier et, au bout de la chaîne, décider de la capacité de l’entreprise à financer sa transformation. C’est tout le fil conducteur du panel “De l’ESG à la bancabilité: comment financer la transformation des exportateurs africains ?”, organisé lors de la 4e édition de l’African ESG Summit, jeudi 8 octobre à Tunis.
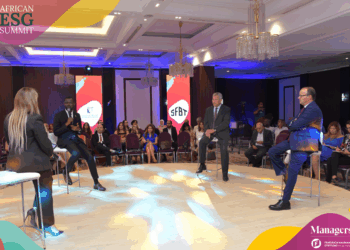
De g. à d.: Meriam Ben Boubaker (Modératrice), Gérard Sié Kambiré, Habib Karaouli, Riadh Naouar et à l’écran en visioconférence: Salma Frioui.

Meriam Ben Boubaker, vice-présidente de l’International CFO Alliance et modératrice de la rencontre, plante d’emblée le décor. “Il faut investir. Pour investir, il faut de l’argent. L’argent existe, mais il ne va pas aux entreprises qui ne savent pas prouver ce qu’elles sont en train de faire”, déclare-t-elle. Le panel est justement construit comme une chaîne :; Gérard Sié Kambiré apporte le regard sur le risque, Salma Frioui celui de la norme et de la preuve, Habib Karaouli celui du banquier et Riadh Naouar celui de l’institution de développement. Avec une question simple en toile de fond, quel maillon ne doit surtout pas lâcher pour que l’argent arrive jusqu’aux entreprises ?

D’après Gérard Sié Kambiré, Managing Partner ESG, Sustainable Finance & Climate Risk Expert, le premier verrou se trouve dans la gestion des risques climatiques. “Avant, on considérait la mesure du risque sur la base des données historiques. Mais aujourd’hui, au regard du changement climatique, on demande aux entreprises d’intégrer dans leur gestion des risques tout ce qui est gestion des risques climatiques”, explique-t-il. Par ailleurs, il distingue deux catégories. D’un côté, les risques physiques, comme les sécheresses en Tunisie ou les inondations en Afrique de l’Ouest. De l’autre, les risques de transition, liés notamment aux nouvelles exigences européennes, dont le mécanisme d’ajustement carbone aux frontières et le règlement sur la déforestation. Son exemple du cacao permet de comprendre rapidement où se situe le problème. Un exportateur qui ne peut pas démontrer que son produit respecte les exigences européennes risque de perdre ses clients. “Si je n’ai pas de client, comment est-ce que je peux payer le crédit que j’ai pris auprès de ma banque ?”, interroge-t-il. Le risque ESG devient alors un risque commercial, puis un risque financier. Les actifs eux-mêmes peuvent perdre leur valeur s’ils ne permettent plus de générer les revenus nécessaires au remboursement de la dette.

La banque, justement, n’a plus les yeux rivés uniquement sur les états financiers. Elle doit aussi regarder ce qui peut fragiliser le marché de l’entreprise. Dans le cacao ivoirien, cela peut aller jusqu’à la géolocalisation des plantations. L’objectif est de pouvoir tracer l’origine du produit et d’écarter les exploitations situées dans des zones ne respectant pas les règles de déforestation. “Les banques vont plus seulement regarder ce qu’on a fait, la performance financière, mais aussi la performance extra-financière”, souligne Gérard Sié Kambiré.

Reste alors une question: que faut-il réellement mettre sur la table ? C’est là que Salma Frioui, experte IFRS et reporting de durabilité, déplace le débat vers la donnée. Pour elle, le problème n’est pas forcément que les entreprises ne disposent d’aucune information ESG. Elles ont déjà leurs factures d’énergie, leurs données sociales, les questionnaires des donneurs d’ordre ou encore les éléments issus des certifications. “Le problème aujourd’hui, c’est comment transformer ces données ESG en une information financière qui est proportionnée, qui est fiable et qui est surtout orientée vers la décision”, explique-t-elle. Autrement dit, une donnée qui dort dans un fichier Excel ne vaut pas grand-chose pour un financeur si elle ne permet pas de comprendre le risque, la trajectoire de l’entreprise ou l’investissement à réaliser. “L’ESG devient bancable lorsqu’il est traduit en risque, en investissement, en trajectoire et en preuve”, résume-t-elle.

Pas question, pour autant, de demander aux PME exportatrices de reproduire les rapports des grands groupes. Salma Frioui propose plutôt un reporting minimum, construit autour de quelques blocs. L’activité et l’exposition de l’entreprise, l’énergie et le climat, les données sociales et opérationnelles, deux ou trois risques matériels et, enfin, la gouvernance et le plan de transition. Une PME pourrait ainsi documenter ses consommations d’électricité, de gaz ou de carburant, ses effectifs, ses accidents du travail, ses fournisseurs critiques ou encore les risques susceptibles de toucher directement sa production. Elle pourrait aussi fixer un objectif, par exemple une réduction de 30 % de sa consommation d’énergie, puis préciser les investissements nécessaires, le calendrier et les gains attendus. “La banque va financer une trajectoire, financer un projet”, insiste-t-elle. Le reporting ne servirait donc pas seulement à obtenir un crédit. Il pourrait également répondre aux demandes des clients, des donneurs d’ordre ou des bailleurs de fonds. Cette logique conduit Salma Frioui à défendre, en fin de panel, la création d’un “passeport ESG pour les PME”. Le principe : un format commun, proportionné et construit avec les banques, les bailleurs et les donneurs d’ordre, afin d’éviter que chaque financeur ou client réclame à l’entreprise un nouveau dossier.

Une fois le risque identifié et la donnée structurée, reste le nerf de la guerre: le financement! Habib Karaouli, PDG de CAP Bank, estime que le maillon le plus faible de la chaîne reste justement celui-ci. Il évoque plus de 2 000 milliards de dollars investis dans la finance durable à l’échelle mondiale, dont à peine 1 % orienté vers l’Afrique. Selon les chiffres avancés durant le panel, cette enveloppe resterait par ailleurs très concentrée sur quelques pays africains. Pour Karaouli, le problème est donc double : mobiliser davantage de capitaux et surtout faire en sorte qu’ils atteignent les entreprises qui en ont besoin. “La conformité a un coût et la question est : qui va assumer ce coût ?”, souligne-t-il, citant notamment les bilans carbone, les diagnostics et le suivi des recommandations.

Une entreprise qui arrive avec une démarche ESG structurée part toutefois avec un avantage. “Incontestablement, ce sont des facteurs positifs qui sont pris en compte” , affirme Habib Karaouli. Mais le banquier doit désormais composer avec une palette de risques plus large : évolution rapide des réglementations dans les pays de destination, changement climatique, tensions géopolitiques et fermetures de marchés. Il cite aussi les effets possibles du changement climatique sur certaines activités tunisiennes, notamment l’agroalimentaire et l’aquaculture. La hausse des températures de la Méditerranée devient ainsi, à ses yeux, un paramètre à intégrer dans l’évaluation d’un projet. Cette nouvelle donne change aussi le métier bancaire. “Les critères d’appréciation ont changé. C’est une question de veille”, résume-t-il. Une entreprise qui maîtrise déjà son exposition et dispose d’un référentiel clair bénéficie, selon lui, d’un ‘avantage favorable’ dans l’analyse et sera ‘servie avant les autres'”.

Pour sortir de cette logique où les PME doivent seules absorber le coût de leur mise à niveau, Habib Karaouli propose une ligne de financement à trois volets. Un premier consacré au renforcement des fonds propres, un deuxième aux crédits bonifiés d’investissement et un troisième au financement des études préalables, notamment les bilans carbone et diagnostics ESG. Une approche qui s’inspire, selon lui, du programme de mise à niveau tunisien lancé en 1996.

Le financement ne peut cependant pas se limiter à quelques entreprises déjà structurées. C’est précisément là que Riadh Naouar, Manager Upstream & Advisory Services FIG NWC chez IFC, élargit le débat. Il rappelle le rôle que peuvent jouer les banques régionales dans le financement du commerce et des exportations africaines, en prenant notamment l’exemple de Coris Bank, présente dans plusieurs pays du continent.

Pour lui, les PME exportatrices ne peuvent pas être considérées isolément. Une entreprise qui exporte peut dépendre de centaines, voire de milliers de petites entreprises en amont. “Il y a des PME qui sont liées à des chaînes de valeur. […] Toutes ces PME dans ta chaîne de valeur doivent se conformer”, explique-t-il.

Le problème devient alors celui de la donnée et du savoir. Les banques ont besoin d’informations suffisamment solides pour projeter les trajectoires climatiques de leurs portefeuilles. Or, ces données restent encore trop fragmentées dans plusieurs secteurs africains. Sans cette matière première, difficile de mesurer correctement le risque et donc de généraliser le financement vert.

D’où l’importance, selon Riadh Naouar, du rôle des donneurs d’ordre, des multinationales et des bailleurs. Les grandes entreprises qui imposent de nouveaux standards aux fournisseurs doivent aussi contribuer à leur transmission. “Les bailleurs, les donneurs d’ordre jouent un rôle important de vulgarisation”, estime-t-il, en prenant notamment l’exemple de la filière cacao.

Le financement de la transition passe donc aussi par le transfert de compétences. “L’accès au savoir est un élément clé”, insiste-t-il. L’enjeu n’est plus seulement de financer une PME ou mille PME, mais de pouvoir accompagner l’ensemble d’une chaîne de valeur.

Au terme du panel, les quatre intervenants livrent chacun leur solution. Riadh Naouar défend un écosystème réunissant régulateurs, financeurs, donneurs d’ordre et chaînes de valeur. Habib Karaouli revient sur sa ligne de financement à trois volets. Salma Frioui propose son “passeport ESG pour les PME”. Gérard Sié Kambiré, lui, revient au point de départ : les entreprises doivent apprendre à parler le langage des banques.

“Plus je comprends votre langage, je suis à même de vous satisfaire”, explique-t-il. Il appelle donc les PME à intégrer une véritable culture du risque, tout en demandant aux banques de jouer leur rôle dans cette mise à niveau. Car la chaîne ne peut pas fonctionner à sens unique : si l’entreprise doit prouver, mesurer et investir, le financement doit lui aussi être capable de suivre cette transformation.

L’article 4e African ESG Summit: comment rendre l’ESG bancable pour les exportateurs africains ? est apparu en premier sur Managers.

  •  

4e édition African ESG Summit: “Ne subissez pas la demande ESG européenne, transformez les données qu’elle exige en avantage commercial”, selon Steven Tebbe

Et si les nouvelles règles européennes n’étaient pas seulement une contrainte pour les exportateurs africains, mais aussi une occasion de renforcer leur position face à leurs acheteurs? C’est, en substance, le message porté par Steven Tebbe lors de la 4e édition de l’African ESG Summit.

Ancien Directeur général de CDP Europe et ancien collaborateur d’EFRAG, il a livré une lecture assez différente de la réglementation européenne. Pour lui, l’enjeu n’est plus seulement de savoir comment les entreprises africaines vont se conformer aux exigences européennes. Il faut surtout comprendre ce que les acheteurs européens doivent désormais obtenir de leurs fournisseurs pour pouvoir, eux-mêmes, respecter leurs obligations. “Je ne suis pas ici pour vous dire comment fonctionne votre marché. Vous le connaissez bien mieux que moi. Ce que je peux vous apporter, c’est une vision depuis l’intérieur de la salle où sont formulées les exigences qui vous concernent”, a-t-il annoncé.

Steven Tebbe connaît effectivement le sujet de l’intérieur. Il explique avoir consacré 10 ans au développement de l’activité de CDP Europe, organisation spécialisée dans la collecte de données environnementales auprès des entreprises et des investisseurs. Il a ensuite travaillé au sein d’EFRAG, impliqué dans le processus européen ayant conduit à l’élaboration des European Sustainability Reporting Standards (ESRS).

En effet, son premier constat est plutôt inhabituel dans un discours consacré à l’ESG. Après plusieurs années durant lesquelles les entreprises africaines ont été prévenues d’un durcissement massif de la réglementation européenne, Bruxelles a finalement engagé un mouvement de simplification. Le périmètre de la CSRD a été réduit et le cadre européen du reporting de durabilité a été révisé. “Beaucoup d’entre vous ont probablement passé trois ans à entendre qu’un mur de réglementation européenne arrivait”, a-t-il relevé. Selon Tebbe, cette évolution doit servir de leçon. Une entreprise africaine ne devrait pas bâtir sa stratégie commerciale uniquement sur l’hypothèse d’un durcissement continu des réglementations européennes. A dire vrai, “une règle qui arrive avant que quiconque ne veuille réellement les données qu’elle produit est une règle qui peut facilement être abandonnée lorsque la politique change”, estime-t-il. Cela ne signifie toutefois pas que la demande européenne en matière de données ESG disparaît. Certaines réglementations sont désormais suffisamment ancrées dans les échanges commerciaux pour modifier les relations entre acheteurs et fournisseurs. Le mécanisme d’ajustement carbone aux frontières (CBAM), entré dans son régime définitif au 1er janvier 2026, concerne notamment le ciment, le fer et l’acier, l’aluminium, les engrais, l’électricité et l’hydrogène. À cela s’ajoutent les exigences de traçabilité liées au règlement européen contre la déforestation, qui concernera notamment des filières comme le cacao et le bois. 

Quant aux entreprises africaines présentes sur ces marchés, ces dispositifs ne sont donc pas seulement une affaire de conformité. Ils touchent directement la relation commerciale avec l’acheteur européen. C’est précisément là que Steven Tebbe veut déplacer le regard. “Aucune de ces règles ne s’applique à vous. Chacune s’applique à votre acheteur, et votre acheteur ne peut pas satisfaire ses obligations sans vous”, explique-t-il. La nuance est importante! Juridiquement, c’est souvent l’entreprise européenne qui porte l’obligation. Mais pour remplir cette obligation, elle doit obtenir des informations de son fournisseur. Origine du produit, géolocalisation d’une parcelle, traçabilité, émissions incorporées, données de production… autant d’informations qui peuvent devenir indispensables à la poursuite de la relation commerciale. “Ce n’est pas une charge de conformité. C’est une dépendance”, résume Tebbe. Cette dépendance pourrait, selon lui, modifier le rapport de force. Un grand acheteur peut toujours envoyer un questionnaire à son fournisseur et lui demander de remplir une nouvelle série de données. Mais derrière chaque question se trouve un coût. “Il y a un questionnaire, un portail, une demande”Veuillez compléter ceci pour vendredi”. Ce qui est présenté comme une exigence fait alors supporter le coût au fournisseur”, observe-t-il.

Or, la donnée ne se produit pas toute seule. Cartographier des parcelles, mesurer les émissions incorporées ou assurer la traçabilité d’une chaîne qui relie des milliers de producteurs à un seul conteneur nécessite des outils, du personnel et des investissements.

“La cartographie coûte de l’argent. La mesure des émissions incorporées coûte de l’argent. Construire une traçabilité de mille producteurs jusqu’à un seul conteneur coûte de l’argent. Et quelqu’un devra payer”, souligne-t-il. Pour l’expert, c’est précisément sur ce terrain que les exportateurs africains peuvent reprendre la main. Plutôt que d’attendre que l’acheteur européen demande les données, ils devraient commencer par lui poser une question : de quelles informations a-t-il besoin pour remplir ses propres obligations ?

“Les exportateurs qui réussissent le mieux posent une question à leur acheteur au lieu d’attendre la demande. La question est simplement : qu’avez-vous à déclarer et de quoi avez-vous besoin de ma part pour le faire ?”

La différence peut sembler minime. Elle ne l’est pas. Elle permet de passer d’une logique de fournisseur qui subit une nouvelle exigence à celle d’un partenaire qui apporte une information dont l’acheteur a besoin. En fait, lorsqu’une donnée est indispensable à une transaction, qu’elle peut avoir une conséquence juridique et qu’elle coûte de l’argent à produire, elle acquiert une valeur économique. “Les choses qui ont ces trois propriétés ont un prix. Et les choses qui ont un prix peuvent être financées”, avance-t-il.

La traçabilité ne devrait donc plus être considérée uniquement comme une dépense supplémentaire imposée par l’ESG. Elle peut devenir un actif, à condition d’être structurée, fiable et disponible. Le même raisonnement vaut pour le calendrier réglementaire. Le report de certaines obligations européennes ne doit pas être interprété comme une raison pour attendre. “Le déplacement de la directive sur le devoir de vigilance à 2028 n’est pas un répit. Je pense que c’est une fenêtre”, dit Tebbe. Pour lui, le fournisseur qui prépare ses données avant que l’acheteur ne les réclame se trouve dans une position différente de celui qui doit les rassembler dans l’urgence. “Le fournisseur dont la documentation est prête avant qu’elle ne soit demandée négocie. Celui qui la rassemble sous une ligne rouge ne négocie pas”.

Le message de Steven Tebbe tient dans un changement de perspective. L’ESG n’est pas uniquement une histoire de règles européennes auxquelles les entreprises africaines doivent se plier. C’est aussi une question de valeur, de données et de rapport de force commercial. “Je dirais, exportez ce dont l’Europe ne peut pas se passer et comprenez clairement que ce dont elle ne peut pas se passer aujourd’hui, c’est la preuve qu’elle ne peut obtenir que de vous”. 

Le produit reste donc au cœur de l’exportation. Mais la capacité à prouver son origine, sa traçabilité ou son empreinte environnementale pourrait devenir tout aussi stratégique. Car, selon Tebbe, les acheteurs européens ne manqueront pas nécessairement de fournisseurs. Ils pourraient en revanche manquer de fournisseurs capables de documenter ce qu’ils vendent. Et ceux-là, justement, seront plus difficiles à remplacer.

L’article 4e édition African ESG Summit: “Ne subissez pas la demande ESG européenne, transformez les données qu’elle exige en avantage commercial”, selon Steven Tebbe est apparu en premier sur Managers.

  •  

TRIBUNE – Core Banking, API et gouvernance de la donnée : la double clé de voûte de la souveraineté financière

Lors de la 9ème Université d’été de l’ATCF, nous avons soutenu que la transformation du secteur bancaire tunisien ne pouvait plus se réduire à une simple numérisation de surface. Pour répondre aux exigences du Plan de développement 2026-2030, nos établissements doivent développer des capacités réelles : transformer la technologie en efficacité opérationnelle, la donnée en décision stratégique, et l’innovation en souveraineté économique.


Cependant, la concrétisation de cette ambition se heurte à une réalité d’ingénierie que l’on ne peut plus éluder. On ne construit pas une banque agile et décisionnelle sur des infrastructures monolithiques et des données cloisonnées. Si le secteur bancaire veut sortir du piège de l’accélération sans transformation, il doit s’attaquer aux deux piliers de sa rénovation d’ingénierie : l’ouverture des architectures informatiques centrales par les API et la sanctuarisation de la donnée financière comme actif stratégique national.


Désenclaver le Core Banking sans risque systémique

La rigidité des systèmes d’information centraux (Core Banking Systems) constitue le principal goulot d’étranglement de la place financière. Conçus à une époque où la banque opérait en autarcie, ces systèmes accumulent une dette technologique lourde. Chaque évolution réglementaire ou commerciale y exige des développements complexes, coûteux et lents, incompatibles avec le rythme de l’économie numérique.

Face à ce constat, l’erreur classique consisterait à prôner le remplacement radical du Core Banking par des projets pharaoniques en « Big Bang », aux coûts exorbitants et au risque opérationnel inacceptable. À l’inverse, l’objection sécuritaire frileuse consisterait à maintenir le système verrouillé par peur des cyberattaques.

L’adoption d’une architecture orientée API-first (interfaces de programmation applicative) surmonte ce faux dilemme. L’API n’est pas une brèche dans le système central : elle est au contraire une couche de découplage et d’encapsulation sécurisée. En isolant le cœur de métier derrière des passerelles contrôlées (APIGateways et principes Zero Trust), la banque permet une modernisation progressive et modulaire sans jamais compromettre la stabilité du noyau comptable.

Cette architecture ouverte est le seul moyen pragmatique de faire dialoguer le système bancaire avec les FinTechs, les plateformes de paiement transfrontalières et les réseaux du commerce africain (ZLECAf). Elle transforme une banque d’infrastructure fermée en une plateforme d’intermédiation fluide, capable d’irriguer l’économie réelle sans rompre les chaînes de contrôle.

La donnée financière : un actif souverain, un levier de conformité

Le second chantier touche à la nature même de l’information produite par les banques. La donnée financière a trop longtemps été traitée sous l’angle passif de la preuve comptable et du contrôle a posteriori.

Certains prétendent que l’empilement des contraintes réglementaires et des exigences de la Banque centrale absorberait toutes les ressources au détriment de l’innovation. C’est méconnaître la puissance de l’ingénierie de la donnée. Bien gouvernée, la donnée financière cesse d’être une contrainte pour devenir un actif stratégique souverain et le meilleur allié de la conformité.

Traiter la donnée comme un actif stratégique impose trois exigences fondamentales :

D’abord, la réconciliation et la traçabilité à la source. Un modèle de scoring de crédit, un moteur d’octroi ou un algorithme de détection des risques ne valent que par la fiabilité de leurs intrants. Des données fragmentées ou non réconciliées génèrent une opacité qui paralyse la décision et multiplie les fausses alertes d’inconformité.

Ensuite, la maîtrise du Cloud et la souveraineté. La souveraineté numérique ne signifie pas le repli frileux sur des serveurs locaux sous-dimensionnés, mais la capacité à choisir une architecture hybride où la localisation des données, leur chiffrement de bout en bout et les clauses de réversibilité contractuelle garantissent l’indépendance absolue de l’établissement face aux géants de la technologie.

Enfin, la gouvernance de l’intelligence artificielle. L’intégration de modèles d’analyse avancés et d’outils décisionnels ne produira une valeur réelle que si elle s’accompagne d’une explicabilité des algorithmes, évitant ainsi le piège des décisions « boîte noire » inaudibles par le régulateur.


L’infrastructure technique, socle de la souveraineté économique

On ne pilote pas une stratégie d’intégration régionale ou un plan quinquennal de développement avec des flux d’information cloisonnés et des bases de données non auditables. Les architectures ouvertes et la gouvernance de la donnée ne sont pas des sujets purement techniques abandonnés aux seules directions informatiques, ni des postes de dépenses passifs. Ce sont des instruments de politique économique.

Le cycle 2026-2030 exige ce saut de maturité. C’est en modernisant le cœur de ses systèmes par le découplage et en sanctuarisant son patrimoine de données que le secteur bancaire donnera de la substance à sa transformation et bâtira l’infrastructure souveraine de l’économie de demain.

L’article TRIBUNE – Core Banking, API et gouvernance de la donnée : la double clé de voûte de la souveraineté financière est apparu en premier sur Leconomiste Maghrebin.

  •  

BH Bank: publication de son deuxième rapport de durabilité

“La BH Bank consolide sa démarche ESG en publiant son deuxième Rapport de Durabilité relatif à l’exercice 2025”.

La BH Bank annonce la publication de son deuxième Rapport de Durabilité, relatif à l’exercice 2025. Cette nouvelle édition marque une étape importante dans la structuration progressive de sa démarche de responsabilité sociétale et dans le renforcement de la transparence de ses performances environnementales, sociales et de gouvernance.

Après la publication de son premier rapport, la Banque poursuit l’amélioration de son dispositif de reporting ESG en capitalisant sur l’expérience acquise et en tenant compte des attentes de ses parties prenantes.

Élaboré conformément aux recommandations du Guide de reporting ESG de la Bourse des Valeurs Mobilières de Tunis, le rapport s’appuie également sur les lignes directrices de la norme ISO 26000 et sur les référentiels de la Global Reporting Initiative.

Le Rapport de Durabilité 2025 présente les engagements, les actions et les principaux résultats de la BH Bank autour de quatre axes : une gouvernance éthique et transparente, l’engagement social en faveur des collaborateurs, la finance responsable et la réduction de l’empreinte carbone, ainsi que l’innovation et l’inclusion financière.

Une gouvernance RSE progressivement renforcée

La gouvernance de la démarche ESG repose sur l’engagement et l’implication du Conseil d’administration et de la Direction Générale. Un Comité RSE ESG présidé par le Directeur Général a été mis en place afin d’assurer la définition des orientations, le suivi du plan d’action et la coordination des initiatives ESG de la Banque.

En 2025, la BH Bank a tenu à renforcer l’encadrement de ses engagements à travers l’élaboration de trois chartes consacrées à la RSE/ESG et aux parties prenantes, à la diversité et à la non-discrimination, ainsi qu’aux fournisseurs responsables. Ces dispositifs visent à promouvoir les principes d’éthique, de transparence, d’inclusion et de respect de l’environnement dans les activités de la Banque et au sein de sa chaîne de valeur.

Le capital humain au cœur de la performance durable

Avec un effectif de 1 853 collaborateurs, reparti entre 53 % de femmes et de 47 % d’hommes, la BH Bank place le développement du capital humain parmi les priorités de sa démarche de durabilité.

Au cours de l’exercice 2025, la Banque a assuré 17658 heures de formation, soit une moyenne de 7,6 heures par collaborateur. Les actions réalisées ont notamment porté sur la conformité, la lutte contre le blanchiment d’argent et le financement du terrorisme, la finance durable et l’intégration des critères ESG dans les activités bancaires.

Une formation spécifique aux fondamentaux du développement durable a également été organisée au profit du staff managérial afin de renforcer ses capacités à intégrer les enjeux environnementaux, sociaux et de gouvernance dans les décisions et les opérations de la Banque.

Un premier bilan carbone pour mieux piloter l’empreinte environnementale

L’un des principaux faits marquants présentés dans cette deuxième édition est la réalisation du premier bilan carbone de la BH Bank, couvrant les émissions des scopes 1 et 2.

Les émissions totales évaluées pour l’année 2025 s’élèvent à environ 3056 tonnes de CO₂e. Le scope 1 représente près de 490 tonnes de CO₂e, provenant principalement des émissions fugitives, de la flotte de véhicules, des groupes électrogènes et des chaudières. Le scope 2, lié à l’électricité achetée, représente environ 2566 tonnes de CO₂e, soit 84 % des émissions mesurées.

Cette première évaluation a permis à la BH Bank de disposer d’une situation de référence, d’identifier ses principaux postes d’émissions et de préparer la définition d’objectifs et d’actions de réduction. La Banque prévoit également d’étendre progressivement son périmètre d’évaluation au scope 3, qui couvre les autres émissions indirectes liées à sa chaîne de valeur.

Une finance responsable au service des besoins économiques et sociaux

La BH Bank poursuit parallèlement ses actions en faveur d’une finance plus inclusive et responsable. En 2025, elle a continué à soutenir l’accès au logement, la résilience hydrique, l’éducation financière, l’employabilité des jeunes et le développement des territoires.

Dans le cadre du programme FOPROLOS, la Banque a financé 528 dossiers, pour un montant décaissé de 60,25 millions de dinars. Elle a également accordé 76 crédits destinés à la construction de « Majels », pour un montant total de 1,322 million de dinars, contribuant ainsi à la collecte des eaux pluviales et à la résilience face au stress hydrique.

L’engagement sociétal de la Banque s’est également traduit par des actions en faveur de l’éducation, de l’enfance, des populations vulnérables et de l’inclusion financière. Des initiatives de sensibilisation ont notamment été organisées au profit des étudiants afin de faciliter la compréhension des notions bancaires et de promouvoir des comportements financiers responsables.

Une démarche tournée vers l’amélioration continue

À travers la publication de ce deuxième Rapport de Durabilité, la BH Bank confirme sa volonté de renforcer progressivement l’intégration des enjeux ESG dans sa gouvernance, ses métiers et son dispositif de gestion des risques.

Les prochaines étapes porteront notamment sur l’amélioration de la qualité du reporting, l’approfondissement de l’analyse des risques ESG et climatiques, l’élargissement du bilan carbone et la poursuite de l’intégration des considérations environnementales et sociales dans les activités de financement et d’investissement.

Cette publication traduit ainsi l’ambition de la BH Bank de contribuer à une finance plus responsable, résiliente et créatrice de valeur durable pour l’ensemble de ses parties prenantes et pour l’économie tunisienne.

Lien rapport de durabilité: Le_Rapport_de_durablite_2025.pdf

L’article BH Bank: publication de son deuxième rapport de durabilité est apparu en premier sur Managers.

  •  

Crédit sur l’honneur: voici les 16 banques concernées sur 22

Le crédit sur l’honneur ne sera pas proposé par l’ensemble du secteur bancaire tunisien. Sur les 22 banques opérant en Tunisie, 16 sont concernées par le dispositif, tandis que 6 ne sont pas.

  1. Société Tunisienne de Banque (STB)

  2. Banque Nationale Agricole (BNA)

  3. Banque de l’Habitat (BH Bank)

  4. Banque Tunisienne de Solidarité (BTS)

  5. Banque Tuniso-Libyenne (BTL)

  6. Banque Zitouna

  7. Al Baraka Bank

  8. Al Wifak International Bank

  9. Amen Bank

  10. Attijari Bank

  11. Arab Banking Corporation (ABC Bank)

  12. Banque Internationale Arabe de Tunisie (BIAT)

  13. Banque de Tunisie (BT)

  14. Banque Tuniso-Koweitienne (BTK)

  15. Union Bancaire pour le Commerce et l’Industrie (UBCI)

  16. Union Internationale de Banques (UIB)

La raison tient à leur résultat au titre de l’exercice 2025. Six banques ont annoncé la non-participation, à savoir BTE, TSB, QNB Tunisia, BFPME, Citibank et ATB.

Toutefois, selon Sofiane Lourimi, expert-comptable et spécialiste du secteur bancaire, a déclaré sur les ondes de Mosaïque FM, que quatre établissements sont exclus du dispositif vu qu’ils n’ont pas réalisé de bénéfices en 2025. Or, le dispositif prévoit que les banques participantes consacrent 8 % de leurs bénéfices de l’exercice 2025 au financement des crédits sur l’honneur. Par conséquent, les clients de ces banques ne pourront pas accéder à ce financement auprès de leur établissement dans le cadre de ce mécanisme.

Pour rappel, le crédit sur l’honneur permet d’accorder des financements sans intérêts et sans garantie. Le plafond varie selon le bénéficiaire: 5 000 dinars pour un particulier, 10 000 dinars pour certains projets d’investissement et 25 000 dinars pour les PME et les sociétés communautaires.

Le dispositif est encadré par le décret n° 2026-148 du 23 juillet 2026 et la circulaire de la Banque centrale de Tunisie n° 2026-08 du 1er septembre 2026. Les demandes sont déposées en ligne auprès des banques concernées. Notons que l’’accès au financement reste soumis à l’examen de la demande par la banque, notamment au regard de la capacité de remboursement et de la situation des engagements du demandeur.

L’article Crédit sur l’honneur: voici les 16 banques concernées sur 22 est apparu en premier sur Managers.

  •  
❌