❌

Lese-Ansicht

ATL: qui peut représenter les actionnaires minoritaires au conseil d’administration?

L’Arab Tunisian Lease (ATL) ouvre la course à son prochain administrateur représentant les actionnaires minoritaires. Le mandat, prévu pour les 3 ans à venir, couvrira les exercices 2027, 2028 et 2029. L’appel à candidatures fixe un cadre assez strict, à la fois sur le profil recherché et sur les liens que le candidat doit éviter avec la société et son environnement.

Le siège est réservé à un représentant des actionnaires minoritaires. Sont concernés les actionnaires individuels détenant au maximum 0,5% du capital de l’ATL et les investisseurs institutionnels dont la participation individuelle ne dépasse pas 5%. La désignation s’inscrit dans le cadre des règles tunisiennes relatives à la gouvernance des établissements financiers et des sociétés cotées.

Le profil recherché n’est donc pas celui d’un simple actionnaire. Le candidat doit être une personne physique, disposer de ses droits civils et civiques et détenir personnellement une participation dans le capital de l’ATL dans la limite de 0,5%. Il doit également être en règle sur les plans fiscal et social et pouvoir consacrer le temps nécessaire à son mandat.

L’expérience professionnelle constitue un autre filtre important. Le candidat doit avoir au minimum un diplôme universitaire de niveau maîtrise ou équivalent, ou un diplôme de grande école dans des domaines tels que la finance, la comptabilité, la gestion, l’économie, le droit des affaires, la gestion des risques ou les systèmes d’information. Dix années d’expérience professionnelle dans le domaine financier sont également exigées.

L’indépendance constitue toutefois l’un des principaux critères. Le futur administrateur ne doit pas avoir été dirigeant ou salarié de l’ATL ou d’une société de son groupe au cours des cinq années précédant sa candidature. Il ne doit pas non plus avoir de liens familiaux avec les dirigeants ou salariés du groupe, ni exercer des fonctions de prestataire, conseiller, banquier, fournisseur ou client significatif de la société.

Le cumul avec certaines fonctions est également exclu. Le candidat ne peut notamment pas être administrateur ou salarié d’une autre banque, d’un établissement financier ou d’une société cotée opérant dans le même secteur. Les anciens membres de l’équipe chargée du commissariat aux comptes de l’ATL sont, eux aussi, écartés pendant six ans.

Le dispositif va jusqu’à vérifier la situation judiciaire et financière des candidats. Les personnes frappées d’une interdiction de gérer, condamnées pour certaines infractions financières ou déclarées en faillite ne peuvent pas se présenter. Même chose pour les personnes figurant dans les fichiers de la Banque centrale relatifs aux créances contentieuses ou aux chèques impayés.

Côté dossier, l’ATL demande notamment une candidature motivée, une fiche de candidature signée, un CV normalisé, une déclaration sur l’honneur, une pièce d’identité, un extrait du casier judiciaire de moins de trois mois, les diplômes, les justificatifs des dix années d’expérience et une attestation confirmant la détention d’actions ATL.

Le temps presse pour les candidats. Les dossiers doivent parvenir à l’ATL au plus tard le vendredi 16 octobre 2026 à 17h00. Ils peuvent être envoyés par courrier recommandé avec accusé de réception, par Rapid-Poste ou déposés directement contre décharge au bureau d’ordre de la société, au Centre Urbain Nord à Tunis.

Après la clôture, les candidatures seront examinées par un comité interne. Les profils retenus seront ensuite soumis au conseil d’administration avant leur transmission au Conseil du marché financier et à la Banque centrale de Tunisie pour avis et non-objection. L’ATL devra ensuite convoquer une assemblée élective réservée aux actionnaires minoritaires.

Le vote se fera selon des règles précises. Lors de la première convocation, un tiers des actions détenues par les minoritaires doit être représenté. À défaut, une seconde assemblée pourra se tenir sans condition de quorum. Si aucun candidat n’obtient la majorité au premier tour, les trois candidats arrivés en tête participeront à un second tour. Le candidat qui recueillera le plus de voix sera alors élu. Par la suite, le mandat du candidat élu devra encore être ratifié par les actionnaires réunis en Assemblée générale ordinaire lors de l’examen des états financiers de l’exercice 2026.

L’article ATL: qui peut représenter les actionnaires minoritaires au conseil d’administration? est apparu en premier sur Managers.
  •  

Land’Or distribuera un dividende exceptionnel

Les actionnaires de Land’Or bénéficieront d’une distribution exceptionnelle après la décision prise par l’Assemblée générale ordinaire réunie le 30 septembre 2026.

La société agroalimentaire prévoit ainsi le versement de 0,100 dinar par action, correspondant à 10% de la valeur nominale du titre. Cette distribution sera financée par prélèvement sur le compte “Prime d’émission” et sera intégralement soumise à la retenue à la source.

Le dividende sera détaché le 12 octobre 2026. Son règlement aux actionnaires est prévu deux jours plus tard, soit le 14 octobre 2026.

L’article Land’Or distribuera un dividende exceptionnel est apparu en premier sur Managers.

  •  

Les Ciments de Bizerte: seul le plan de restructuration pourra redresser la situation

Les états financiers intermédiaires de la société Les Ciments de Bizerte (SCB) ont mis en lumière une situation financière et industrielle toujours délicate. L’atonie industrielle de l’entreprise se poursuit, causée par l’arrêt de la production de clinker enclenché depuis le 15 octobre 2023. Cette interruption prolongée trouve sa source dans la rupture d’approvisionnement en matières consommables essentielles, à l’instar du coke de pétrole et des briques réfractaires, en raison d’une carence chronique de liquidités. Pour tenter de sauver l’essentiel, de maintenir sa part de marché locale et d’honorer a minima ses engagements, la société a dû recourir à l’achat externe de 59 882 tonnes de clinker au cours du semestre. Des acquisitions qui s’avèrent toutefois largement insuffisantes pour combler le déficit opérationnel. En témoigne le coût de la sous-activité, évalué à 11,144 MTND pour la production vendue.

Les revenus de la période s’établissent à 14,802 MTND, en recul par rapport aux 18,601 MTND engrangés au premier semestre 2025. La marge brute, bien qu’en amélioration relative, demeure en territoire négatif à -0,847 MTND (contre -2,625 MTND au 30 juin 2025). Cette amélioration a été absorbée par les charges d’exploitation et le poids des dotations aux amortissements et provisions. Au terme du premier semestre 2026, la société enregistre un résultat net déficitaire de -21,982 MTND, qui s’alourdit à -23,743 MTND après prise en compte des indemnités de départ à la retraite et de certaines charges financières.

La structure financière de la SCB demeure extrêmement fragile. Les capitaux propres avant affectation sont de 74,838 MTND. Cependant, le passif courant, qui a atteint la somme colossale de 232,486 MTND, pèse lourdement sur la solvabilité à court terme de l’entreprise. Cet encours intègre des concours bancaires, des emprunts échus et impayés, ainsi que d’importants effets à payer pour le financement des stocks. Face à cette situation, les commissaires aux comptes ont émis une réserve explicite, soulignant une incertitude significative liée à la continuité de l’exploitation.

L’espoir d’un redressement réside désormais dans la mise en œuvre effective du plan de restructuration élaboré par un cabinet externe et récemment validé par un conseil ministériel restreint. Ce plan stratégique s’articule autour d’un programme d’investissement structuré en trois phases: le redémarrage à court terme de la ligne de production de clinker, la modernisation progressive des équipements industriels, ainsi qu’une optimisation énergétique et environnementale. En parallèle, la société est engagée dans des négociations avancées avec ses principaux partenaires bancaires pour consolider ses dettes et structurer un nouveau pool bancaire. La réussite de ces étapes conditionnera la survie de cette institution centenaire et sa capacité à retrouver un équilibre durable.

L’article Les Ciments de Bizerte: seul le plan de restructuration pourra redresser la situation est apparu en premier sur Managers.

  •  

SIAME: un premier semestre équilibré

La Société industrielle d’appareillage et de matériels électriques (SIAME) a clôturé le premier semestre de l’exercice 2026 avec des indicateurs financiers stables.

Le chiffre d’affaires s’est établi à 20,011 MTND au 30 juin 2026, en baisse de 11,6% en glissement annuel. Cette diminution s’explique principalement par un recul des ventes à l’export, qui se sont élevées à 4,484 MTND au premier semestre 2026, contre 8,157 MTND un an auparavant. Cela est imputable à l’arrêt provisoire des expéditions vers l’Irak, principal marché d’exportation de la société, en raison des tensions géopolitiques au Moyen-Orient. Le conflit opposant l’Iran aux États-Unis a perturbé les flux commerciaux dans la région, entraînant un blocage des exportations de la société vers ce pays.

La même tendance est observée par les ventes réalisées auprès de la STEG, de 4,487 MTND seulement contre 6,577 MTND au 30 juin 2025. Ce repli s’explique principalement par le décalage du calendrier d’exécution des nouveaux marchés, dont les livraisons sont programmées au cours du second semestre. En revanche, le marché local s’est montré plus dynamique, progressant de 39,6% en rythme annuel, à 11,039 MTND.

Pour contrer la contraction de ses revenus, la société a su optimiser ses charges. Les achats consommés sont en recul à 12,308 MTND, et les charges de personnel ont pu être réduites de 5,5%, à 2,906 MTND.

Les charges financières nettes se sont allégées, passant de 1,137 MTND fin juin 2025 à 0,692 MTND cette année, grâce notamment à la diminution des intérêts sur financements. Le résultat net s’est établi à 1,890 MTND, contre 1,720 MTND à la même date en 2025.

Les perspectives de croissance de la société sont prometteuses. La SIAME est un titre à conserver pour ceux qui veulent avoir de l’industrie dans leurs portefeuilles.

L’article SIAME: un premier semestre équilibré est apparu en premier sur Managers.

  •  

Le CMF publie un nouveau guide pour éviter les pièges de l’investissement en ligne

Les offres d’investissement se multiplient sur Internet, mais toutes ne se valent pas. À l’occasion de la Semaine mondiale de l’investisseur, qui se tient du 5 au 11 octobre 2026, le Conseil du marché financier (CMF) met l’accent sur un risque qui accompagne désormais l’investissement en ligne: les fraudes et les manipulations.

Le régulateur tunisien publie à cette occasion un guide pratique intitulé “Prévenir les fraudes sur Internet et investir avec vigilance”. Le document s’adresse au public et aux investisseurs et revient sur les principaux réflexes à adopter avant de répondre à une offre d’investissement, de transmettre des informations personnelles ou financières ou encore d’effectuer un transfert de fonds.

L’objectif est assez simple: apprendre à ne pas se laisser convaincre trop vite par une proposition diffusée en ligne. Le CMF recommande notamment de vérifier les informations liées à l’offre et d’identifier les techniques de fraude ou de manipulation susceptibles d’être utilisées sur Internet.

La vigilance doit notamment porter sur les informations communiquées au moment de la sollicitation. Une offre d’investissement ne devrait pas être considérée comme fiable sur la seule base de son discours commercial ou des informations diffusées en ligne. La vérification constitue un premier réflexe avant toute décision financière.

Cette démarche prend également une nouvelle forme avec la création, par le CMF, d’une rubrique «Mises en garde» sur son site Internet. Elle rassemble les alertes publiées par le régulateur au sujet de pratiques, d’offres ou d’acteurs susceptibles de présenter un risque pour les investisseurs et le public.

Pour les personnes sollicitées en ligne, cette rubrique peut ainsi devenir un point de vérification avant de donner suite à une proposition. Le CMF prévoit de l’actualiser afin de permettre au public de consulter plus facilement les différentes mises en garde émises par l’autorité.

Derrière ces nouvelles initiatives, le régulateur cherche surtout à renforcer les réflexes des investisseurs dans un environnement où l’accès à l’information financière est devenu beaucoup plus rapide. Cette facilité d’accès ne signifie pas pour autant que l’information est toujours fiable. Entre les offres diffusées sur les plateformes numériques, les sollicitations directes et les propositions d’investissement présentées comme des opportunités à saisir, le risque est aussi de décider avant d’avoir vérifié.

La Semaine mondiale de l’investisseur 2026 intervient précisément sur ce terrain. Organisée du 5 au 11 octobre sous l’égide de l’Organisation internationale des commissions de valeurs (IOSCO), cette campagne internationale célèbre cette année sa dixième édition. Elle réunit des autorités de régulation et différents acteurs autour d’un même objectif: renforcer l’éducation financière et la protection des investisseurs.

La participation du CMF s’inscrit dans cette démarche. Au-delà de la sensibilisation aux risques liés aux placements, l’enjeu est de favoriser des décisions fondées sur une information vérifiée.

Le message du régulateur tient finalement en quelques réflexes:

  • vérifier avant d’investir,

  • ne pas communiquer ses données personnelles ou financières sans précaution et

  • s’assurer de la fiabilité d’une offre avant tout transfert de fonds.

  • Dans un marché financier de plus en plus connecté, la prudence commence donc aussi derrière un écran.

L’article Le CMF publie un nouveau guide pour éviter les pièges de l’investissement en ligne est apparu en premier sur Managers.

  •  

PLF 2027: un nouveau statut fiscal et un mécanisme de compensation pour les PME

La Fédération Tunisienne des Artisans et Petites et Moyennes Entreprises (FTAPME) propose, dans le cadre du projet de loi de finances 2027, la création d’un statut d’entreprise fiscalement disciplinée, d’après les propos relayés par l’agence TAP. L’idée est de mieux distinguer les TPE, PME et artisans qui respectent leurs obligations fiscales, sociales et légales, en leur ouvrant l’accès à plusieurs dispositifs de soutien.

La proposition intervient aussi sur un sujet qui pèse directement sur la trésorerie des petites entreprises: les délais de paiement du secteur public. La même source precise que la FTAPME souhaite permettre à une entreprise qui doit de l’argent au fisc, mais qui attend elle-même le règlement d’une créance exigible auprès de l’État, d’établir une compensation entre les deux montants.

Plus précisement, une PME pourrait faire valoir ses créances sur l’État, les collectivités locales ou les entreprises publiques afin qu’elles soient déduites de ses dettes fiscales ou sociales. En fait, le montant réellement dû serait alors calculé sur le solde restant après compensation. Selon ladite source, l’entreprise ne pourrait pas être considérée en défaut fiscal, ni subir de pénalités ou perdre certains avantages, à hauteur des sommes que l’administration ou un organisme public lui doit. D’ailleurs, la mesure serait encadrée par des justificatifs tels que les marchés publics, bons de commande, attestations de livraison, factures acceptées, décisions administratives ou jugements. La Fédération propose à ce titre une plateforme numérique nationale dédiée à ces opérations, avec un délai maximal de 30 jours accordé à l’administration pour se prononcer sur une demande. En plus d’une une “Attestation de situation fiscale nette”. Ce document permettrait de faire apparaître les dettes fiscales de l’entreprise, ses créances publiques reconnues, les montants compensés et le solde restant. L’objectif?  Est d’éviter qu’un retard de paiement de l’État empêche une entreprise de participer à un marché public ou d’accéder à un dispositif d’aide. Au fait, la proposition introduit aussi un principe de réciprocité. Lorsque l’État dépasse les délais légaux de règlement, l’entreprise pourrait réclamer des indemnités de retard. La relation entre l’administration et l’entreprise ne serait donc plus envisagée uniquement sous l’angle de l’obligation fiscale, mais aussi à partir des engagements financiers de chacune des parties.

Dans la même optique,  les entreprises bénéficiant du statut d’entreprise fiscalement disciplinée pourraient accéder à plusieurs avantages. La FTAPME propose notamment des incitations financières et fiscales liées aux emplois effectivement créés et déclarés, ainsi qu’une prise en charge partielle des cotisations patronales de sécurité sociale pour les nouveaux recrutements. Une priorité serait également accordée à ces entreprises dans certains programmes publics consacrés à l’investissement, à la formation, au redressement, aux exportations ainsi qu’aux mécanismes publics de garantie et de financement.

Pour accompagner ce dispositif, la fédération propose enfin de consacrer une enveloppe initiale équivalant à 1% des ressources fiscales éligibles, sans compromettre l’équilibre budgétaire de l’État.


L’article PLF 2027: un nouveau statut fiscal et un mécanisme de compensation pour les PME est apparu en premier sur Managers.

  •  

Tunisie Clearing cherche un administrateur indépendant expert en audit et risques

Tunisie Clearing veut désigner un administrateur indépendant spécialisé en audit, contrôle interne et gestion des risques. Il aura notamment pour mission de présider le Comité d’audit et des risques.

Les candidatures doivent être reçues au plus tard le 19 octobre 2026. Le mandat couvrira le reste de l’année 2026 et pourra être renouvelé pour une durée de trois ans. Le candidat retenu sera d’abord coopté par le Conseil d’administration, puis sa désignation sera soumise à la ratification de la prochaine Assemblée générale.

Tunisie Clearing recherche un professionnel ayant une expérience dans l’audit financier, le contrôle interne ou la gestion des risques, de préférence dans une banque, une institution financière ou une infrastructure de marché. Une expérience dans un conseil d’administration ou un comité spécialisé est également recherchée.

Le candidat doit être indépendant de Tunisie Clearing et ne pas avoir de liens professionnels, financiers ou contractuels pouvant créer un conflit d’intérêts. Il devra également remplir les conditions prévues par la réglementation en vigueur.

Le dossier doit notamment comprendre un CV détaillé, les justificatifs de diplômes et d’expérience, le formulaire de candidature, une déclaration d’indépendance, une pièce d’identité et un Bulletin n°3 datant de moins de trois mois.

L’article Tunisie Clearing cherche un administrateur indépendant expert en audit et risques est apparu en premier sur Managers.

  •  

Soretrak: bénéficiaire, mais dépendante des subventions publiques

La Société régionale du transport de Kairouan (Soretrak) a publié ses états financiers relatifs à l’exercice 2025. La société a dégagé des produits d’exploitation de 35,850 MTND, en hausse de 11,4% par rapport à 2024. Le modèle économique de l’entreprise repose lourdement sur l’aide de l’État. Les subventions d’exploitation se sont élevées à 23,452 MTND, représentant 65,4% des produits totaux d’exploitation. Les revenus propres de transport (lignes régulières, scolaires, urbaines et abonnements) se sont établis à 11,414 MTND.

Les charges d’exploitation ont atteint 29,334 MTND, dominées par les charges de personnel qui pèsent 15,993 MTND. Grâce au soutien étatique, la société affiche un résultat d’exploitation de 6,514 MTND et un bénéfice net de 4,173 MTND.

L’actif total de la Soretrak est de 38,077 MTND. La société a investi dans le renouvellement de sa flotte, avec l’achat de 24 bus neufs auprès de Golden Dragon. Pour financer ses investissements et ses opérations, et outre le soutien de l’État, la société s’endette auprès du secteur bancaire. Le total des dettes financières est de l’ordre de 9,574 MTND.

La Soretrak, vitale pour la région de Kairouan, ne peut pas fonctionner sans l’assistance financière de l’État. Son management doit se concentrer sur la résolution de problèmes persistants, comme l’absence de rapprochement de l’inventaire physique des immobilisations avec les données comptables. Certains terrains inscrits à l’actif du bilan ne sont toujours pas immatriculés. Il y a également un manque de cadre réglementaire rigoureux et de traçabilité dans l’attribution et le calcul des heures supplémentaires, qui pèsent lourdement sur la masse salariale (plus de 1,768 MTND). Comme la majorité des entreprises publiques, la gouvernance est le principal défi.

L’article Soretrak: bénéficiaire, mais dépendante des subventions publiques est apparu en premier sur Managers.

  •  

Ennakl Automobiles: des profits solides et une assise financière renforcée

Ennakl Automobiles, leader de la distribution automobile en Tunisie, a publié ses états financiers intermédiaires au 30 juin 2026, établis selon les normes IFRS. Le chiffre d’affaires s’est élevé à 312,742 MTND, en progression de 2,5% en glissement annuel. Cette croissance s’appuie principalement sur la bonne tenue des ventes de véhicules neufs, qui s’élèvent à 296,884 MTND, ainsi que sur l’activité des pièces de rechange, accessoires et lubrifiants (12,724 MTND).

La marge brute s’est établie à 49,174 MTND, impactée par une hausse des coûts des ventes de 7,7%, à 263,567 MTND. Le résultat opérationnel ressort quant à lui à 20,331 MTND. Le résultat financier est de 25,546 MTND contre 19,448 MTND un an plus tôt. Les produits financiers ont profité d’importants dividendes reçus et à recevoir de la part des filiales et participations, notamment de la part d’Amen Bank (9,974 MTND) et de la filiale Car Gros (14,999 MTND). Le résultat net semestriel ressort à 37,063 MTND, en baisse annuelle de 9,2%.

Au niveau du bilan, le fait le plus marquant est la forte progression des capitaux propres, qui totalisent 437,050 MTND. Cette progression est essentiellement attribuable à la variation des autres éléments du résultat global (AERG), qui affichent un solde de 211,558 MTND. Cette plus-value latente est le résultat de la réévaluation à la juste valeur des actifs financiers détenus par Ennakl, notamment ses participations cotées dans Amen Bank et l’Arab Tunisian Lease, dont les cours boursiers ont connu une appréciation notable. La gestion du risque de capital de l’entreprise demeure prudente. Le ratio d’endettement se maintient à un niveau sain de 38%.

Avec des stocks de 164,267 MTND de véhicules neufs disponibles fin juin 2026, Ennakl devrait passer un bon second semestre. La mobilisation de ressources financières par la voie d’émission d’un emprunt obligataire permettra de contourner les restrictions d’importation imposées par la BCT.

L’article Ennakl Automobiles: des profits solides et une assise financière renforcée est apparu en premier sur Managers.

  •  

Batteries Assad avance vers une introduction à la Bourse d’Alger

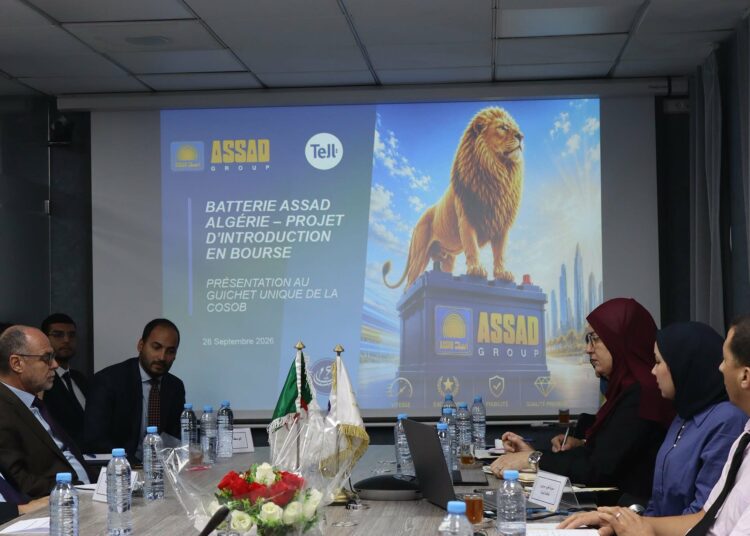
Batteries Assad Algérie veut ouvrir son capital sur le marché financier algérien. La filiale du groupe tunisien Assad a soumis une demande d’introduction à la Bourse d’Alger, examinée lundi 28 septembre par le guichet unique du marché financier, au siège de la Commission d’organisation et de surveillance des opérations de Bourse (COSOB).

La réunion a porté sur les conditions à remplir et les différentes étapes à suivre avant une éventuelle admission. Le dossier n’est donc pas encore arrivé au terme de la procédure. La COSOB doit notamment examiner le respect des exigences réglementaires applicables à l’opération. Derrière cette demande, il y a aussi un projet de développement industriel. Assad avait annoncé en juillet son intention d’ouvrir le capital de sa filiale algérienne. Deux options avaient alors été évoquées, l’arrivée d’un partenaire stratégique et une introduction en Bourse. Le groupe avait fixé à 1 milliard de dinars algériens le montant recherché, pour une participation comprise entre 25 % et 30 % du capital.

Batteries Assad Algérie fabrique et distribue des batteries pour les véhicules. L’entreprise dispose d’une usine à Bouira et fait partie des implantations industrielles du groupe tunisien en Algérie. Créée en 2005, elle produit notamment des batteries plomb-acide destinées aux véhicules légers, lourds et utilitaires.

Le groupe tunisien prévoit par ailleurs de renforcer les capacités de cette filiale. Son site industriel présente un projet visant à tripler la capacité de production à l’horizon 2027, avec des investissements consacrés notamment à la modernisation de l’usine et à l’automatisation des lignes.

Une entrée en Bourse donnerait à Batteries Assad Algérie une autre source de financement pour accompagner ce développement. Elle permettrait également d’associer de nouveaux investisseurs au capital de la société. Pour le groupe Assad, l’opération offrirait en parallèle une nouvelle voie pour financer sa présence industrielle en Algérie.

Le dossier est désormais entre les mains des acteurs du marché financier algérien. Le guichet unique réunit notamment la COSOB, la Société de gestion de la Bourse des valeurs (SGBV) et Algérie Clearing. Il accompagne les entreprises dans leur parcours d’introduction et assure la coordination entre les différents intervenants. 

Fondé en 1938, Assad est présent en Algérie depuis plusieurs années et est coté à la Bourse de Tunis depuis 2005. Avec cette opération, le groupe pourrait donc faire entrer sa filiale algérienne sur un deuxième marché financier. Pour l’heure, l’introduction reste conditionnée à l’aboutissement de la procédure engagée auprès des autorités algériennes.


L’article Batteries Assad avance vers une introduction à la Bourse d’Alger est apparu en premier sur Managers.

  •  
❌