❌

Lese-Ansicht

4e African ESG Summit: comment rendre l’ESG bancable pour les exportateurs africains ?

Pour un exportateur africain, la question ESG ne s’arrête plus à la conformité. Il peut désormais conditionner l’accès au marché, peser dans l’analyse d’un banquier et, au bout de la chaîne, décider de la capacité de l’entreprise à financer sa transformation. C’est tout le fil conducteur du panel “De l’ESG à la bancabilité: comment financer la transformation des exportateurs africains ?”, organisé lors de la 4e édition de l’African ESG Summit, jeudi 8 octobre à Tunis.
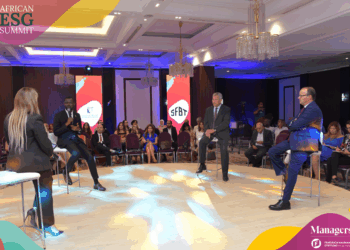
De g. à d.: Meriam Ben Boubaker (Modératrice), Gérard Sié Kambiré, Habib Karaouli, Riadh Naouar et à l’écran en visioconférence: Salma Frioui.

Meriam Ben Boubaker, vice-présidente de l’International CFO Alliance et modératrice de la rencontre, plante d’emblée le décor. “Il faut investir. Pour investir, il faut de l’argent. L’argent existe, mais il ne va pas aux entreprises qui ne savent pas prouver ce qu’elles sont en train de faire”, déclare-t-elle. Le panel est justement construit comme une chaîne :; Gérard Sié Kambiré apporte le regard sur le risque, Salma Frioui celui de la norme et de la preuve, Habib Karaouli celui du banquier et Riadh Naouar celui de l’institution de développement. Avec une question simple en toile de fond, quel maillon ne doit surtout pas lâcher pour que l’argent arrive jusqu’aux entreprises ?

D’après Gérard Sié Kambiré, Managing Partner ESG, Sustainable Finance & Climate Risk Expert, le premier verrou se trouve dans la gestion des risques climatiques. “Avant, on considérait la mesure du risque sur la base des données historiques. Mais aujourd’hui, au regard du changement climatique, on demande aux entreprises d’intégrer dans leur gestion des risques tout ce qui est gestion des risques climatiques”, explique-t-il. Par ailleurs, il distingue deux catégories. D’un côté, les risques physiques, comme les sécheresses en Tunisie ou les inondations en Afrique de l’Ouest. De l’autre, les risques de transition, liés notamment aux nouvelles exigences européennes, dont le mécanisme d’ajustement carbone aux frontières et le règlement sur la déforestation. Son exemple du cacao permet de comprendre rapidement où se situe le problème. Un exportateur qui ne peut pas démontrer que son produit respecte les exigences européennes risque de perdre ses clients. “Si je n’ai pas de client, comment est-ce que je peux payer le crédit que j’ai pris auprès de ma banque ?”, interroge-t-il. Le risque ESG devient alors un risque commercial, puis un risque financier. Les actifs eux-mêmes peuvent perdre leur valeur s’ils ne permettent plus de générer les revenus nécessaires au remboursement de la dette.

La banque, justement, n’a plus les yeux rivés uniquement sur les états financiers. Elle doit aussi regarder ce qui peut fragiliser le marché de l’entreprise. Dans le cacao ivoirien, cela peut aller jusqu’à la géolocalisation des plantations. L’objectif est de pouvoir tracer l’origine du produit et d’écarter les exploitations situées dans des zones ne respectant pas les règles de déforestation. “Les banques vont plus seulement regarder ce qu’on a fait, la performance financière, mais aussi la performance extra-financière”, souligne Gérard Sié Kambiré.

Reste alors une question: que faut-il réellement mettre sur la table ? C’est là que Salma Frioui, experte IFRS et reporting de durabilité, déplace le débat vers la donnée. Pour elle, le problème n’est pas forcément que les entreprises ne disposent d’aucune information ESG. Elles ont déjà leurs factures d’énergie, leurs données sociales, les questionnaires des donneurs d’ordre ou encore les éléments issus des certifications. “Le problème aujourd’hui, c’est comment transformer ces données ESG en une information financière qui est proportionnée, qui est fiable et qui est surtout orientée vers la décision”, explique-t-elle. Autrement dit, une donnée qui dort dans un fichier Excel ne vaut pas grand-chose pour un financeur si elle ne permet pas de comprendre le risque, la trajectoire de l’entreprise ou l’investissement à réaliser. “L’ESG devient bancable lorsqu’il est traduit en risque, en investissement, en trajectoire et en preuve”, résume-t-elle.

Pas question, pour autant, de demander aux PME exportatrices de reproduire les rapports des grands groupes. Salma Frioui propose plutôt un reporting minimum, construit autour de quelques blocs. L’activité et l’exposition de l’entreprise, l’énergie et le climat, les données sociales et opérationnelles, deux ou trois risques matériels et, enfin, la gouvernance et le plan de transition. Une PME pourrait ainsi documenter ses consommations d’électricité, de gaz ou de carburant, ses effectifs, ses accidents du travail, ses fournisseurs critiques ou encore les risques susceptibles de toucher directement sa production. Elle pourrait aussi fixer un objectif, par exemple une réduction de 30 % de sa consommation d’énergie, puis préciser les investissements nécessaires, le calendrier et les gains attendus. “La banque va financer une trajectoire, financer un projet”, insiste-t-elle. Le reporting ne servirait donc pas seulement à obtenir un crédit. Il pourrait également répondre aux demandes des clients, des donneurs d’ordre ou des bailleurs de fonds. Cette logique conduit Salma Frioui à défendre, en fin de panel, la création d’un “passeport ESG pour les PME”. Le principe : un format commun, proportionné et construit avec les banques, les bailleurs et les donneurs d’ordre, afin d’éviter que chaque financeur ou client réclame à l’entreprise un nouveau dossier.

Une fois le risque identifié et la donnée structurée, reste le nerf de la guerre: le financement! Habib Karaouli, PDG de CAP Bank, estime que le maillon le plus faible de la chaîne reste justement celui-ci. Il évoque plus de 2 000 milliards de dollars investis dans la finance durable à l’échelle mondiale, dont à peine 1 % orienté vers l’Afrique. Selon les chiffres avancés durant le panel, cette enveloppe resterait par ailleurs très concentrée sur quelques pays africains. Pour Karaouli, le problème est donc double : mobiliser davantage de capitaux et surtout faire en sorte qu’ils atteignent les entreprises qui en ont besoin. “La conformité a un coût et la question est : qui va assumer ce coût ?”, souligne-t-il, citant notamment les bilans carbone, les diagnostics et le suivi des recommandations.

Une entreprise qui arrive avec une démarche ESG structurée part toutefois avec un avantage. “Incontestablement, ce sont des facteurs positifs qui sont pris en compte” , affirme Habib Karaouli. Mais le banquier doit désormais composer avec une palette de risques plus large : évolution rapide des réglementations dans les pays de destination, changement climatique, tensions géopolitiques et fermetures de marchés. Il cite aussi les effets possibles du changement climatique sur certaines activités tunisiennes, notamment l’agroalimentaire et l’aquaculture. La hausse des températures de la Méditerranée devient ainsi, à ses yeux, un paramètre à intégrer dans l’évaluation d’un projet. Cette nouvelle donne change aussi le métier bancaire. “Les critères d’appréciation ont changé. C’est une question de veille”, résume-t-il. Une entreprise qui maîtrise déjà son exposition et dispose d’un référentiel clair bénéficie, selon lui, d’un ‘avantage favorable’ dans l’analyse et sera ‘servie avant les autres'”.

Pour sortir de cette logique où les PME doivent seules absorber le coût de leur mise à niveau, Habib Karaouli propose une ligne de financement à trois volets. Un premier consacré au renforcement des fonds propres, un deuxième aux crédits bonifiés d’investissement et un troisième au financement des études préalables, notamment les bilans carbone et diagnostics ESG. Une approche qui s’inspire, selon lui, du programme de mise à niveau tunisien lancé en 1996.

Le financement ne peut cependant pas se limiter à quelques entreprises déjà structurées. C’est précisément là que Riadh Naouar, Manager Upstream & Advisory Services FIG NWC chez IFC, élargit le débat. Il rappelle le rôle que peuvent jouer les banques régionales dans le financement du commerce et des exportations africaines, en prenant notamment l’exemple de Coris Bank, présente dans plusieurs pays du continent.

Pour lui, les PME exportatrices ne peuvent pas être considérées isolément. Une entreprise qui exporte peut dépendre de centaines, voire de milliers de petites entreprises en amont. “Il y a des PME qui sont liées à des chaînes de valeur. […] Toutes ces PME dans ta chaîne de valeur doivent se conformer”, explique-t-il.

Le problème devient alors celui de la donnée et du savoir. Les banques ont besoin d’informations suffisamment solides pour projeter les trajectoires climatiques de leurs portefeuilles. Or, ces données restent encore trop fragmentées dans plusieurs secteurs africains. Sans cette matière première, difficile de mesurer correctement le risque et donc de généraliser le financement vert.

D’où l’importance, selon Riadh Naouar, du rôle des donneurs d’ordre, des multinationales et des bailleurs. Les grandes entreprises qui imposent de nouveaux standards aux fournisseurs doivent aussi contribuer à leur transmission. “Les bailleurs, les donneurs d’ordre jouent un rôle important de vulgarisation”, estime-t-il, en prenant notamment l’exemple de la filière cacao.

Le financement de la transition passe donc aussi par le transfert de compétences. “L’accès au savoir est un élément clé”, insiste-t-il. L’enjeu n’est plus seulement de financer une PME ou mille PME, mais de pouvoir accompagner l’ensemble d’une chaîne de valeur.

Au terme du panel, les quatre intervenants livrent chacun leur solution. Riadh Naouar défend un écosystème réunissant régulateurs, financeurs, donneurs d’ordre et chaînes de valeur. Habib Karaouli revient sur sa ligne de financement à trois volets. Salma Frioui propose son “passeport ESG pour les PME”. Gérard Sié Kambiré, lui, revient au point de départ : les entreprises doivent apprendre à parler le langage des banques.

“Plus je comprends votre langage, je suis à même de vous satisfaire”, explique-t-il. Il appelle donc les PME à intégrer une véritable culture du risque, tout en demandant aux banques de jouer leur rôle dans cette mise à niveau. Car la chaîne ne peut pas fonctionner à sens unique : si l’entreprise doit prouver, mesurer et investir, le financement doit lui aussi être capable de suivre cette transformation.

L’article 4e African ESG Summit: comment rendre l’ESG bancable pour les exportateurs africains ? est apparu en premier sur Managers.
  •  

4e édition African ESG Summit: “Ne subissez pas la demande ESG européenne, transformez les données qu’elle exige en avantage commercial”, selon Steven Tebbe

Et si les nouvelles règles européennes n’étaient pas seulement une contrainte pour les exportateurs africains, mais aussi une occasion de renforcer leur position face à leurs acheteurs? C’est, en substance, le message porté par Steven Tebbe lors de la 4e édition de l’African ESG Summit.

Ancien Directeur général de CDP Europe et ancien collaborateur d’EFRAG, il a livré une lecture assez différente de la réglementation européenne. Pour lui, l’enjeu n’est plus seulement de savoir comment les entreprises africaines vont se conformer aux exigences européennes. Il faut surtout comprendre ce que les acheteurs européens doivent désormais obtenir de leurs fournisseurs pour pouvoir, eux-mêmes, respecter leurs obligations. “Je ne suis pas ici pour vous dire comment fonctionne votre marché. Vous le connaissez bien mieux que moi. Ce que je peux vous apporter, c’est une vision depuis l’intérieur de la salle où sont formulées les exigences qui vous concernent”, a-t-il annoncé.

Steven Tebbe connaît effectivement le sujet de l’intérieur. Il explique avoir consacré 10 ans au développement de l’activité de CDP Europe, organisation spécialisée dans la collecte de données environnementales auprès des entreprises et des investisseurs. Il a ensuite travaillé au sein d’EFRAG, impliqué dans le processus européen ayant conduit à l’élaboration des European Sustainability Reporting Standards (ESRS).

En effet, son premier constat est plutôt inhabituel dans un discours consacré à l’ESG. Après plusieurs années durant lesquelles les entreprises africaines ont été prévenues d’un durcissement massif de la réglementation européenne, Bruxelles a finalement engagé un mouvement de simplification. Le périmètre de la CSRD a été réduit et le cadre européen du reporting de durabilité a été révisé. “Beaucoup d’entre vous ont probablement passé trois ans à entendre qu’un mur de réglementation européenne arrivait”, a-t-il relevé. Selon Tebbe, cette évolution doit servir de leçon. Une entreprise africaine ne devrait pas bâtir sa stratégie commerciale uniquement sur l’hypothèse d’un durcissement continu des réglementations européennes. A dire vrai, “une règle qui arrive avant que quiconque ne veuille réellement les données qu’elle produit est une règle qui peut facilement être abandonnée lorsque la politique change”, estime-t-il. Cela ne signifie toutefois pas que la demande européenne en matière de données ESG disparaît. Certaines réglementations sont désormais suffisamment ancrées dans les échanges commerciaux pour modifier les relations entre acheteurs et fournisseurs. Le mécanisme d’ajustement carbone aux frontières (CBAM), entré dans son régime définitif au 1er janvier 2026, concerne notamment le ciment, le fer et l’acier, l’aluminium, les engrais, l’électricité et l’hydrogène. À cela s’ajoutent les exigences de traçabilité liées au règlement européen contre la déforestation, qui concernera notamment des filières comme le cacao et le bois. 

Quant aux entreprises africaines présentes sur ces marchés, ces dispositifs ne sont donc pas seulement une affaire de conformité. Ils touchent directement la relation commerciale avec l’acheteur européen. C’est précisément là que Steven Tebbe veut déplacer le regard. “Aucune de ces règles ne s’applique à vous. Chacune s’applique à votre acheteur, et votre acheteur ne peut pas satisfaire ses obligations sans vous”, explique-t-il. La nuance est importante! Juridiquement, c’est souvent l’entreprise européenne qui porte l’obligation. Mais pour remplir cette obligation, elle doit obtenir des informations de son fournisseur. Origine du produit, géolocalisation d’une parcelle, traçabilité, émissions incorporées, données de production… autant d’informations qui peuvent devenir indispensables à la poursuite de la relation commerciale. “Ce n’est pas une charge de conformité. C’est une dépendance”, résume Tebbe. Cette dépendance pourrait, selon lui, modifier le rapport de force. Un grand acheteur peut toujours envoyer un questionnaire à son fournisseur et lui demander de remplir une nouvelle série de données. Mais derrière chaque question se trouve un coût. “Il y a un questionnaire, un portail, une demande”Veuillez compléter ceci pour vendredi”. Ce qui est présenté comme une exigence fait alors supporter le coût au fournisseur”, observe-t-il.

Or, la donnée ne se produit pas toute seule. Cartographier des parcelles, mesurer les émissions incorporées ou assurer la traçabilité d’une chaîne qui relie des milliers de producteurs à un seul conteneur nécessite des outils, du personnel et des investissements.

“La cartographie coûte de l’argent. La mesure des émissions incorporées coûte de l’argent. Construire une traçabilité de mille producteurs jusqu’à un seul conteneur coûte de l’argent. Et quelqu’un devra payer”, souligne-t-il. Pour l’expert, c’est précisément sur ce terrain que les exportateurs africains peuvent reprendre la main. Plutôt que d’attendre que l’acheteur européen demande les données, ils devraient commencer par lui poser une question : de quelles informations a-t-il besoin pour remplir ses propres obligations ?

“Les exportateurs qui réussissent le mieux posent une question à leur acheteur au lieu d’attendre la demande. La question est simplement : qu’avez-vous à déclarer et de quoi avez-vous besoin de ma part pour le faire ?”

La différence peut sembler minime. Elle ne l’est pas. Elle permet de passer d’une logique de fournisseur qui subit une nouvelle exigence à celle d’un partenaire qui apporte une information dont l’acheteur a besoin. En fait, lorsqu’une donnée est indispensable à une transaction, qu’elle peut avoir une conséquence juridique et qu’elle coûte de l’argent à produire, elle acquiert une valeur économique. “Les choses qui ont ces trois propriétés ont un prix. Et les choses qui ont un prix peuvent être financées”, avance-t-il.

La traçabilité ne devrait donc plus être considérée uniquement comme une dépense supplémentaire imposée par l’ESG. Elle peut devenir un actif, à condition d’être structurée, fiable et disponible. Le même raisonnement vaut pour le calendrier réglementaire. Le report de certaines obligations européennes ne doit pas être interprété comme une raison pour attendre. “Le déplacement de la directive sur le devoir de vigilance à 2028 n’est pas un répit. Je pense que c’est une fenêtre”, dit Tebbe. Pour lui, le fournisseur qui prépare ses données avant que l’acheteur ne les réclame se trouve dans une position différente de celui qui doit les rassembler dans l’urgence. “Le fournisseur dont la documentation est prête avant qu’elle ne soit demandée négocie. Celui qui la rassemble sous une ligne rouge ne négocie pas”.

Le message de Steven Tebbe tient dans un changement de perspective. L’ESG n’est pas uniquement une histoire de règles européennes auxquelles les entreprises africaines doivent se plier. C’est aussi une question de valeur, de données et de rapport de force commercial. “Je dirais, exportez ce dont l’Europe ne peut pas se passer et comprenez clairement que ce dont elle ne peut pas se passer aujourd’hui, c’est la preuve qu’elle ne peut obtenir que de vous”. 

Le produit reste donc au cœur de l’exportation. Mais la capacité à prouver son origine, sa traçabilité ou son empreinte environnementale pourrait devenir tout aussi stratégique. Car, selon Tebbe, les acheteurs européens ne manqueront pas nécessairement de fournisseurs. Ils pourraient en revanche manquer de fournisseurs capables de documenter ce qu’ils vendent. Et ceux-là, justement, seront plus difficiles à remplacer.

L’article 4e édition African ESG Summit: “Ne subissez pas la demande ESG européenne, transformez les données qu’elle exige en avantage commercial”, selon Steven Tebbe est apparu en premier sur Managers.

  •  

Sahar Mechri à l’African ESG Summit : « La durabilité est devenue un argument de compétitivité »

À Tunis, le 8 octobre 2026, Sahar Mechri, directrice exécutive de Managers, a ouvert la quatrième édition de l’African ESG Summit. Son constat est direct : le risque climatique « s’est conjugué au présent » cet été. Et la preuve environnementale devient désormais un enjeu majeur de compétitivité pour les entreprises.

Après trois éditions consacrées à une menace abordée « au futur », la responsable a affirmé que les acteurs économiques n’ont plus à entendre le risque en conférence : ils l’ont vécu sur le terrain. Rappelant que le sommet vise à outiller les entreprises plutôt qu’à répéter l’existence des périls, elle a souligné que le prix, la qualité et le délai ne suffisent plus. « Il y en a désormais un quatrième, la preuve en est », a-t-elle insisté, en articulant son propos autour de trois axes : la valeur, la donnée et la traçabilité.

Sahar Mechri estime en effet que la durabilité n’est pas « un geste pour la planète que l’on ferait à perte », mais un argument de compétitivité. Elle précise qu’une entreprise capable de prouver son empreinte carbone protège ses parts de marché, accède plus facilement aux financements verts et conserve sa place dans des chaînes de valeur en pleine recomposition. Elle souligne aussi qu’il ne s’agit plus d’une simple exigence européenne, citant la Chine, le Brésil et le Nigeria, qui adoptent à leur tour des normes de reporting de durabilité.

La donnée, « monnaie d’échange »

Pour la responsable, la donnée est devenue une monnaie d’échange dans les chaînes de valeur. Les grands donneurs d’ordre, engagés sur des objectifs climatiques, dépendent directement des chiffres de leurs fournisseurs et de la traçabilité de leurs produits. En Europe, huit entreprises sur dix intègrent déjà des critères ESG dans la sélection de leurs partenaires, faisant de leurs achats le premier levier de réduction des émissions indirectes. Sahar Mechri y voit non une contrainte subie, mais un pouvoir de négociation : le fournisseur qui maîtrise ses données « ne subit plus le cahier des charges », il le discute.

La troisième conviction, qu’elle juge la plus décisive, tient en une formule : « Demain, on ne vous questionnera plus. On vous classera. » S’appuyant sur la directive européenne sur le devoir de vigilance révisée cette année, elle rappelle que les donneurs d’ordre concentreront leurs contrôles là où le risque est le plus probable. Faute de données publiées, « ce sont des moyennes qui parleront à votre place », au détriment des champions sectoriels du textile, du cuir ou de l’agroalimentaire. Si le risque n’est pas maîtrisé, les sanctions sont claires : l’absence de contrats ou la suspension des relations d’affaires. La traçabilité devient ainsi la véritable carte de visite des exportateurs.

Face à ces défis, les travaux de la journée, axés sur la décarbonation, la traçabilité et le financement, entendent apporter des réponses opérationnelles. Loin d’un simple lieu de constat, l’événement vise à faire émerger des solutions concrètes portées par les PME et startups locales, notamment à travers les rencontres B2B et la remise des Sustain’Awards. Revendiquant l’absence de chiffres d’affichage, Sahar Mechri a rappelé que l’édition précédente avait généré 60 transactions issues de 149 rendez-vous qualifiés. Elle a enfin mis en avant la dimension sociale de la valeur, illustrée par le hackathon mené avec STAR Assurances autour du sport comme levier d’inclusion.

L’article Sahar Mechri à l’African ESG Summit : « La durabilité est devenue un argument de compétitivité » est apparu en premier sur Leconomiste Maghrebin.

  •  

ESG et logistique : anticiper ou payer le prix de la conformité

Au panel « Chaîne de valeur, traçabilité, logistique : les nouvelles règles d’accès aux marchés »  dans le cadre de la quatrième édition de African ESG Summit, qui se tenait ce 8 octobre 2026, les intervenants plaident pour l’anticipation, la fin des kilomètres à vide, un tissu économique structuré et un cahier des charges sur l’énergie et les bornes de recharge. L’électrification des flottes est rentable, si le mix énergétique est en partie renouvelable et l’infrastructure au rendez-vous.

Les intervenants ont décrit des donneurs d’ordre européens en quête de données et d’attestations. De même, ils ont souligné le coût de cette conformité, l’absence de stratégie claire en Tunisie et le rôle de l’électrification des flottes. La modératrice Douja Gharbi, CEO de RedStart Tunisie, a ouvert les échanges en rappelant la nouvelle édition d’un indice de capacité productive couvrant 195 économies, où la Tunisie occupe le 99e rang mondial, le 5e africain et le 1er nord-africain, avec des points forts dans les TIC, le changement structurel, l’énergie et le capital humain, et un point faible dans le transport.

Pour Famke Schaap, consultante Sustainability & Supply chains chez Hyacint Consult, basée à Bruxelles, la pression sur les données est devenue, même en Europe, une charge administrative. Les entreprises européennes demandent à leurs partenaires des informations issues du reporting de durabilité, comme le nombre d’employés, ainsi que des preuves d’actions. Dans la logistique, la demande porte à la fois sur les émissions et sur les efforts pour les réduire.

Elle l’a illustré par un cas suivi lors d’une longue collaboration avec Samsung Electronics : en 2023 et 2024, Carrefour a poussé le groupe à rendre compte non seulement de son impact, mais aussi de ses réductions d’émissions, auprès de l’initiative Science Based Targets. La mise en place du management et des processus a pris environ deux ans, sous une pression devenue commerciale, l’absence de reporting faisant courir au groupe le risque de perdre sa place sur le marché. Samsung Electronics effectue désormais ce reporting.

Travaillant surtout avec des entreprises de la tech et des minerais comme le cobalt, Famke Schaap observe que les exigences climatiques, environnementales et sociales sont reportées vers l’amont de la chaîne. Les mines utilisent beaucoup de transport routier au pétrole, si bien que les émissions du scope 3 sont les plus lourdes dans les pays d’où l’Europe s’approvisionne. Constatant un intérêt croissant pour un travail commun en faveur des énergies renouvelables, elle a demandé s’il existait en Tunisie des partenariats où des entreprises européennes financent de telles améliorations. Tout en rappelant que, selon la législation européenne, les PME ne doivent pas être affectées de manière disproportionnée.

Une chaîne logistique émettrice, des coûts à la charge des entreprises

Nabgha Salem, PDG de Vectorys, a détaillé la chaîne entre la Tunisie et l’Europe : enlèvement chez le client, traversée vers Marseille ou Gênes, passage par un entrepôt de cross-docking, puis livraison, chaque maillon contribuant aux émissions. Vectorys investit depuis une quinzaine d’années dans des caisses mobiles pouvant voyager sur navire puis sur train, pour éviter de longs trajets de tracteurs. Depuis 2024, les navires ont mis en place un système de réduction de leur soufre. Ce qui passe par des taxes et impose de choisir les armateurs au meilleur taux. Les clients européens de Vectorys réclament des attestations annuelles de réduction du taux de carbone liées à ses flux.

Elle estime que la Tunisie est « très loin », faute de stratégie claire, ce qui touche les moyens, l’infrastructure et toute la chaîne de valeur, avec des coûts pour l’entreprise. Elle voit un contraste entre le business et l’exigence environnementale : les navires mettent 24 à 36 heures pour rejoindre l’Europe, mais il est demandé de faire de l’express et des livraisons en 48 heures. Elle a rapporté le cas d’un tracteur resté allumé une journée dans un port pour embarquer.

Transporteur, elle aide les exportateurs par le conseil : plus l’opération est planifiée et anticipée, plus le taux de carbone baisse, notamment en évitant les kilomètres à vide, qui sont une perte pour le client comme pour le transporteur. D’après la PDG, la sensibilité des clients dépend de la taille de l’entreprise et de la présence de partenaires étrangers exigeant la conformité ESG, une démarche « pas encore très répandue ». Les entreprises qui exportent régulièrement sont concernées, l’exigence étant entrée dans leur quotidien. Pour les autres, sans politique ni stratégie d’État, l’avancée sera difficile, les entreprises pensant d’abord à leur survie.

Traçabilité des fournisseurs et conformité

Interrogé sur les exigences imposées aux fournisseurs et transporteurs, l’intervenant a indiqué que l’objectif n’était pas encore atteint, mais que son entreprise demandait la traçabilité des fournisseurs, surtout sur l’authenticité de la matière, et cherchait des fournisseurs plus proches, sans se limiter au prix. À ses yeux, l’empreinte n’est pas que carbone, mais environnementale. Et le tissu économique tunisien doit encore être structuré. La traçabilité classique est renforcée par les exigences du CMF, la société étant cotée en Bourse et tenue de matérialiser sa matérialité ESG. Les fournisseurs étant dictés par le groupe, aucun problème culturel ne se pose face aux nouveaux critères, l’image de la franchise de marques premium devant être respectée.

Les actions de la SFBT

Oussama Ghariani, Directeur Supply Chain du Groupe SFBT, a mis en avant la lutte contre les kilomètres à vide, avec des camions et des circuits optimisés. Le groupe privilégie la durabilité à long terme, même quand les camions coûtent plus cher, et dispose de sociétés de transport internes. Les efforts sur la consommation d’énergie et d’eau passent par la maintenance, les processus et la technologie du matériel, et sont menés avec la direction technique du groupe et d’autres cabinets d’études. Un objectif exigeant est fixé à trois ans. Sans communiquer d’indicateur exact, le directeur a évoqué des baisses d’au moins 15 à 18 % par rapport à la consommation passée.

Il affirme que les entreprises tunisiennes en sont à la conformité minimale; alors que l’Europe encourage ses entreprises et que la Chine le fait davantage encore. Il a cité Porsche, qui aurait quitté le pôle ESG de Volkswagen pour s’allier à un partenaire chinois, faute de moyens de relever le défi des émissions de CO2 au sein du groupe allemand.

L’électrification : rentabilité, frein d’infrastructure, mesures publiques

Interrogé sur la rentabilité de l’électrification des véhicules utilitaires, Mohamed Chedli El Fahem, Deputy CEO de BYD Tunisie, l’a jugée très rentable pour les livraisons et les flottes B2B; et ce, à condition que le mix énergétique comporte du renouvelable. La Chine repose désormais à 80 % sur le renouvelable. Tandis que l’Europe exige des produits importés une empreinte carbone maîtrisée. Ce qui pousse les écosystèmes des pays exportateurs, a-t-il précisé.

Sur l’autonomie vers le sud, il a expliqué que les bornes s’installent avec des moyens propres et que l’écosystème n’est pas au top. Selon lui, il manque un cahier des charges incitant à investir dans la production d’énergie et les bornes. Cela constitue donc un frein. Des partenaires pétroliers fournissent l’électricité gratuitement aux clients. Côté public, il a cité des droits de douane ramenés à zéro, une taxe baissée de 19 % à 7 % et une subvention du véhicule électrique de l’ordre de 40 %. Il reste du chemin, notamment pour investir dans l’énergie et la stocker, maillon présenté comme le plus important pour une logistique compétitive et pour faire de la Tunisie une plateforme d’export.

Avant toute vente, BYD propose aux clients B2B un audit du parc, un calcul du coût total de possession (carburant, entretien, taux d’exploitation) et une mesure des émissions de CO2, indicateur suivi par l’entreprise, a-t-il décrit. Le groupe annonce chaque mois, à l’échelle mondiale, les millions de tonnes de CO2 évitées, avec pour vision de faire baisser la température du monde d’un degré. La transition peut être graduelle : pour un périmètre de 200 kilomètres, le Deputy CEO estime que 80 % des flux peuvent être couverts avec des bornes installées sur les lieux de travail et au domicile. Au-delà de 300 kilomètres par jour, BYD conseille pour l’instant l’hybride rechargeable, en attendant que l’infrastructure soit au point. L’électrique fait gagner 80 % du budget énergétique, contre 50 % pour l’hybride rechargeable conclut-il.

L’article ESG et logistique : anticiper ou payer le prix de la conformité est apparu en premier sur Leconomiste Maghrebin.

  •  

BH Bank : Un 2ᵉ rapport de durabilité marqué par un premier bilan carbone historique

La BH Bank consolide sa démarche ESG en publiant son deuxième Rapport de Durabilité relatif à l’exercice 2025.

La BH Bank annonce la publication de son deuxième Rapport de Durabilité, relatif à l’exercice 2025. Cette nouvelle édition marque une étape importante dans la structuration progressive de sa démarche de responsabilité sociétale et dans le renforcement de la transparence de ses performances environnementales, sociales et de gouvernance.

Après la publication de son premier rapport, la Banque poursuit l’amélioration de son dispositif de reporting ESG en capitalisant sur l’expérience acquise et en tenant compte des attentes de ses parties prenantes.

Élaboré conformément aux recommandations du Guide de reporting ESG de la Bourse des Valeurs Mobilières de Tunis, le rapport s’appuie également sur les lignes directrices de la norme ISO 26000 et sur les référentiels de la Global Reporting Initiative.

Le Rapport de Durabilité 2025 présente les engagements, les actions et les principaux résultats de la BH Bank autour de quatre axes : une gouvernance éthique et transparente, l’engagement social en faveur des collaborateurs, la finance responsable et la réduction de l’empreinte carbone, ainsi que l’innovation et l’inclusion financière.

Une gouvernance RSE progressivement renforcée

La gouvernance de la démarche ESG repose sur l’engagement et l’implication du Conseil d’administration et de la Direction Générale. Un Comité RSE ESG présidé par le Directeur Général a été mis en place afin d’assurer la définition des orientations, le suivi du plan d’action et la coordination des initiatives ESG de la Banque.

En 2025, la BH Bank a tenu à renforcer l’encadrement de ses engagements à travers l’élaboration de trois chartes consacrées à la RSE/ESG et aux parties prenantes, à la diversité et à la non-discrimination, ainsi qu’aux fournisseurs responsables. Ces dispositifs visent à promouvoir les principes d’éthique, de transparence, d’inclusion et de respect de l’environnement dans les activités de la Banque et au sein de sa chaîne de valeur.

Le capital humain au cœur de la performance durable

Avec un effectif de 1 853 collaborateurs, reparti entre 53 % de femmes et de 47 % d’hommes, la BH Bank place le développement du capital humain parmi les priorités de sa démarche de durabilité.

Au cours de l’exercice 2025, la Banque a assuré 17658 heures de formation, soit une moyenne de 7,6 heures par collaborateur. Les actions réalisées ont notamment porté sur la conformité, la lutte contre le blanchiment d’argent et le financement du terrorisme, la finance durable et l’intégration des critères ESG dans les activités bancaires.

Une formation spécifique aux fondamentaux du développement durable a également été organisée au profit du staff managérial afin de renforcer ses capacités à intégrer les enjeux environnementaux, sociaux et de gouvernance dans les décisions et les opérations de la Banque.

Un premier bilan carbone pour mieux piloter l’empreinte environnementale

L’un des principaux faits marquants présentés dans cette deuxième édition est la réalisation du premier bilan carbone de la BH Bank, couvrant les émissions des scopes 1 et 2.

Les émissions totales évaluées pour l’année 2025 s’élèvent à environ 3056 tonnes de CO₂e. Le scope 1 représente près de 490 tonnes de CO₂e, provenant principalement des émissions fugitives, de la flotte de véhicules, des groupes électrogènes et des chaudières. Le scope 2, lié à l’électricité achetée, représente environ 2566 tonnes de CO₂e, soit 84 % des émissions mesurées.

Cette première évaluation a permis à la BH Bank de disposer d’une situation de référence, d’identifier ses principaux postes d’émissions et de préparer la définition d’objectifs et d’actions de réduction. La Banque prévoit également d’étendre progressivement son périmètre d’évaluation au scope 3, qui couvre les autres émissions indirectes liées à sa chaîne de valeur.

Une finance responsable au service des besoins économiques et sociaux

La BH Bank poursuit parallèlement ses actions en faveur d’une finance plus inclusive et responsable. En 2025, elle a continué à soutenir l’accès au logement, la résilience hydrique, l’éducation financière, l’employabilité des jeunes et le développement des territoires.

Dans le cadre du programme FOPROLOS, la Banque a financé 528 dossiers, pour un montant décaissé de 60,25 millions de dinars. Elle a également accordé 76 crédits destinés à la construction de « Majels », pour un montant total de 1,322 million de dinars, contribuant ainsi à la collecte des eaux pluviales et à la résilience face au stress hydrique.

L’engagement sociétal de la Banque s’est également traduit par des actions en faveur de l’éducation, de l’enfance, des populations vulnérables et de l’inclusion financière. Des initiatives de sensibilisation ont notamment été organisées au profit des étudiants afin de faciliter la compréhension des notions bancaires et de promouvoir des comportements financiers responsables.

Une démarche tournée vers l’amélioration continue

À travers la publication de ce deuxième Rapport de Durabilité, la BH Bank confirme sa volonté de renforcer progressivement l’intégration des enjeux ESG dans sa gouvernance, ses métiers et son dispositif de gestion des risques.

Les prochaines étapes porteront notamment sur l’amélioration de la qualité du reporting, l’approfondissement de l’analyse des risques ESG et climatiques, l’élargissement du bilan carbone et la poursuite de l’intégration des considérations environnementales et sociales dans les activités de financement et d’investissement.

Cette publication traduit ainsi l’ambition de la BH Bank de contribuer à une finance plus responsable, résiliente et créatrice de valeur durable pour l’ensemble de ses parties prenantes et pour l’économie tunisienne.

Lien rapport de durabilité : Le_Rapport_de_durablite_2025.pdf


L’article BH Bank : Un 2ᵉ rapport de durabilité marqué par un premier bilan carbone historique est apparu en premier sur Leconomiste Maghrebin.

  •  

TAA: lancement d’un outil pour aider les PME tunisiennes à mesurer leur maturité ESG et renforcer leur compétitivité

Mesurer la performance ESG est une chose. Savoir où agir ensuite en est une autre. C’est tout l’enjeu de l’Automotive Maturity Assessment, un dispositif en ligne lancé par la Tunisian Automotive Association (TAA) pour évaluer la maturité environnementale, sociale et de gouvernance des entreprises.

Le dispositif a été conçu initialement dans le cadre d’un grand programme d’appui aux PME financé par la GIZ dans le secteur de la mobilité (automobile, aéronautique, électronique et maritime). La TAA ambitionne d’étendre son périmètre à l’ensemble du secteur de la mobilité (aéronautique…) et plus largement à l’industrie.

 Son intérêt tient aussi à sa méthode. Les entreprises doivent appuyer leurs réponses par des pièces justificatives, avant de recevoir un diagnostic et une feuille de route d’action. L’Automotive Maturity Assessment ne demande donc pas seulement aux entreprises de faire le point sur leurs pratiques. Le questionnaire les invite aussi à documenter leurs réponses. Une certification environnementale, par exemple, doit être accompagnée du document officiel correspondant. C’est ce que vient expliquer Rahma HIZEM, consultante en management et stratégie des organisations et experte RSE/ ESG. Et de continuer: “Une fois le questionnaire validé, l’entreprise reçoit un rapport portant sur les trois dimensions de l’ESG. Celui-ci fait ressortir ses points forts et les domaines où des progrès restent nécessaires”. Et puis? Les données sont ensuite analysées par la TAA afin d’établir une feuille de route adaptée à la situation de chaque entreprise.

Dans une interview accordée à Managers, elle précise que la maturité ESG correspond au degré de conformité d’une entreprise aux exigences normatives et sectorielles. Elle dépend surtout de la manière dont les critères ESG sont intégrés dans le fonctionnement de l’entreprise et de sa capacité à produire un reporting ESG. Elle ne se mesure donc pas à la taille du capital de l’entreprise.

En fait, les premiers résultats présentés lors du lancement donnent une image contrastée des pratiques observées dans le secteur automobile. Sur le plan environnemental, plusieurs entreprises étaient déjà engagées dans la préparation de leur bilan carbone lors de la phase pilote. Trois d’entre elles avaient finalisé cet exercice après avoir répondu au questionnaire. Leur progression n’apparaît donc pas entièrement dans les résultats du test. D’autres sujets restent en retrait. La biodiversité en fait partie. “Elle ne figure pas encore parmi les priorités de nombreuses entreprises”, précise-t-elle. Et de poursuivre: “La pression des donneurs d’ordre sur cette question reste également limitée, même si le sujet commence à prendre davantage de place dans les critères ESG”. En outre, sur le plan social, la situation apparaît plus favorable sur certains critères. La santé et la sécurité au travail ainsi que la formation des employés affichent une conformité jugée satisfaisante. La consultante l’explique notamment par l’existence de dispositifs publics de soutien à la formation et par les exigences réglementaires et sectorielles en matière de santé et de sécurité. La diversité et l’inclusion constituent, en revanche, un point de vigilance. L’item affiche un niveau de conformité de 42,7 %. La question rejoint celle de la féminisation des directions, qui reste elle aussi un chantier à poursuivre, souligne l’intervenante. La gouvernance fait ressortir une autre limite. Le tissu automobile étant largement composé de PME, les critères ont été adaptés à leur réalité. Le questionnaire parle ainsi de comité de direction plutôt que de conseil d’administration lorsque la structure de l’entreprise ne correspond pas à celle d’une société anonyme. Mais au-delà de la forme juridique, c’est surtout le pilotage de la démarche RSE qui fait défaut. Les entreprises suivent certains sujets, comme leur consommation d’énergie ou leurs indicateurs sociaux, sans disposer pour autant d’un tableau de bord global. “On ne dispose pas d’un tableau de bord global”, explique Rahma Hizem, qui relève également l’absence fréquente d’une vision RSE structurée, écrite et validée.

La chaîne de valeur comme prochain chantier

Cette difficulté de structuration se retrouve aussi dans la lutte contre la corruption. Les entreprises disposent de chartes et de dispositifs internes, mais la démarche dépasse encore rarement leurs propres murs. La due diligence des tiers et des fournisseurs reste notamment peu développée. Rahma Hizem souligne à ce propos qu’une politique anticorruption ne peut pas se limiter à faire signer une charte éthique aux fournisseurs. La responsabilité de l’entreprise doit aussi s’étendre à ses partenaires et aux autres parties prenantes de sa chaîne de valeur. Elle estime que cette faiblesse pose à la fois une question de gouvernance et de gestion des risques. Le constat vaut également pour la comparaison entre fournisseurs de premier et de second rang. Les écarts de performance ESG ne semblent pas principalement liés au rang occupé dans la chaîne automobile. Selon l’analyse présentée, ils tiennent davantage à la structure et à la taille des entreprises, avec des différences plus marquées sur le volet environnemental. À mesure que les exigences de durabilité s’étendent à l’ensemble de la chaîne de valeur, les entreprises de tous les rangs seront ainsi davantage concernées. Pour elle, l’enjeu est donc aussi de sortir d’une approche limitée au périmètre interne. Cette évolution suppose toutefois des moyens. Dans les PME, la responsabilité ESG est souvent répartie entre plusieurs fonctions. Les ressources humaines prennent en charge les sujets sociaux, les équipes QHSE interviennent sur l’environnement et la sécurité, tandis que la direction générale porte les questions de gouvernance. L’absence d’une fonction ou de compétences dédiées peut ainsi rendre la démarche plus difficile à structurer. À cela s’ajoute la question du financement. Certaines actions, notamment en matière d’efficacité énergétique ou de recrutement de compétences spécialisées, nécessitent des investissements. Le troisième obstacle est culturel. “L’ESG ne doit pas rester l’affaire d’un seul service. Les managers doivent eux aussi être sensibilisés et formés à ces enjeux”, dit-elle. Et d’ajouter que c’est à ce stade que le diagnostic rejoint l’accompagnement proposé par la TAA. À partir de la feuille de route, l’entreprise peut bénéficier, selon ses besoins, de formations, de sensibilisation, de coaching, de mise en place d’outils ou encore d’un appui dans la préparation de démarches de certification. De surcroît, la TAA peut faciliter les mises en relation avec des organismes spécialisés, des structures de formation ou des institutions bancaires afin de favoriser l’accès aux financements et aux lignes de crédit verts. A dire vrai, l’accès à la plateforme, la mesure de maturité et la délivrance du rapport ESG sont gratuits jusqu’à fin 2026. À partir de 2027, l’accès deviendra payant.  


L’article TAA: lancement d’un outil pour aider les PME tunisiennes à mesurer leur maturité ESG et renforcer leur compétitivité est apparu en premier sur Managers.

  •  

Empreinte carbone : BH Bank chiffre ses émissions

Dans son rapport de durabilité 2025, la BH Bank dévoile des émissions limitées aux scopes 1 et 2, dont 84 % liées à l’électricité achetée. Elle reconnaît une démarche ESG encore en cours de structuration.

Réalisé avec ProVerdy, start-up tunisienne labellisée, selon la méthodologie du GHG Protocol, le bilan couvre la période du 1er janvier au 31 décembre 2025 et porte sur le siège social, les bâtiments centraux et le réseau d’agences de la BH Bank. Il établit les émissions totales à 3 056 tonnes de CO2 : 490 pour le scope 1 (émissions directes) et 2 566 pour le scope 2 (électricité), soit 84 % du total selon le graphique des principaux contributeurs.

Au sein du scope 1, les émissions fugitives des climatiseurs atteignent 303 tonnes, devant les voitures de fonction (115,53 tonnes) et les groupes électrogènes et chaudières (71,25 tonnes). Ce premier exercice sert d’année de référence pour mesurer et piloter les émissions. La banque a engagé le chantier du scope 3 pour étendre progressivement le périmètre à l’ensemble de sa chaîne de valeur.

Ce bilan s’inscrit dans le plan d’actions 2025-2027. Le président du conseil d’administration, Taoufik Mnasri, cite deux projets structurants dont la finalisation progresse : la certification ESG et le premier bilan carbone. Le directeur général par intérim, Lotfi Ben Hammouda, confirme que la démarche reste en phase de structuration et de consolidation. Il souligne que les prochains exercices seront consacrés à la qualité du reporting, à l’analyse approfondie des risques ESG et à l’intégration graduelle des enjeux climatiques dans les processus internes.

Le plan 2025-2027 prévoit, côté financement, un système de gestion environnementale et sociale (SGES), la formation des équipes à la finance durable et de nouveaux produits verts et financements durables (programme ADAPT, convention de l’économie verte, bleue et circulaire, assistance technique de la BEI). Il prévoit aussi le lancement d’une cellule d’écoute pour les risques psychosociaux.

Les enjeux ESG dans les financements de la BH Bank

En finance responsable, la banque amorce la structuration de son approche et mène des projets pour renforcer l’intégration des enjeux ESG dans ses processus de financement et d’investissement. Elle recense 76 crédits majels en 2025. Ce dispositif de crédits sans intérêts pour la construction de majels, instauré par l’article 28 de la Loi de finances 2023 et piloté par le ministère de l’Équipement et de l’Habitat, vise à encourager la collecte et le stockage des eaux pluviales. Leur montant a reculé de 8,5 % par rapport à 2024. Ce que le rapport attribue à un ajustement du rythme de déploiement.

Dans le logement, le crédit FOPROLOS, destiné aux ménages à revenus modestes, atteint 528 dossiers pour 60,25 MD, en hausse de 4,5 % en nombre et de 13,7 % en valeur par rapport à 2024. Le programme Masken Awel, consacré aux futurs propriétaires, enregistre 84 dossiers pour 2,4 MDT, en baisse de 3,4 % en nombre et de 4 % en montant entre 2024 et 2025. Ce que le rapport explique notamment par l’application de la loi 2024-41 (code de commerce, article 412).

L’encours du Plan d’épargne logement passe de 787 MDT au 31 décembre 2024 à 777 MDT au 31 décembre 2025. Une évolution attribuée au nivellement des soldes des comptes dormants (article 43 de la loi de finances 2025); et ce, malgré l’ouverture de 4 641 nouveaux comptes.

RSE et ESG

Côté gouvernance, le conseil d’administration supervise la stratégie et les orientations RSE/ESG. Il est composé de neuf membres dont une femme (11,11 %) et deux administrateurs indépendants (22,22 %), et a tenu huit réunions. Un comité RSE/ESG présidé par le directeur général définit ces orientations, suit le plan d’action et coordonne les initiatives, la coordination opérationnelle revenant à la direction Communication et RSE. Il s’est réuni quatre fois en 2025, avec un taux d’assiduité de 77,8 %, et compte 55 % d’hommes et 45 % de femmes. La matrice de matérialité 2024-2027 retient 17 enjeux, dont huit critiques, et la banque a identifié 13 des 17 objectifs de développement durable des Nations unies comme prioritaires. Elle a maintenu ses certifications AML 30000, ISO 9001:2015 (opérations bancaires à l’international) et MSI 20000. Le taux de KYC valide ressort à 71,28 % en 2025, contre 69,5 % en 2024.

Sur le plan social, BH Bank compte 1 853 collaborateurs, dont 53 % de femmes, et a recruté 232 personnes en 2025, toutes accueillies par un parcours d’intégration structuré. Selon les indicateurs, 100 % des contrats sont des CDI et 100 % de l’effectif est couvert par un accord de négociation collective. Le taux d’absentéisme est de 3,91 %, le taux de rotation de 12,4 % et le taux d’accidents du travail de 0,3 %, sans aucune maladie professionnelle en 2025.

Côté formation, 68 % des collaborateurs suivent un cursus conformité et LAB-FT. Le rapport comptabilise 168 heures de formations intégrant des thématiques ESG et de finance durable, et un taux de couverture de 42 % pour les formations obligatoires réglementaires. Une formation de deux jours (12 heures) aux fondamentaux du développement durable a réuni 18 managers, soit 216 heures au total. Et 60 collaborateurs ont suivi une formation aux premiers secours et à la prévention des risques. Le Fonds d’Aide Sociale a accordé 167 dossiers de crédit pour 4,9 MDT.

Sur les ressources, le rapport fait état d’une baisse de 28 % de la consommation d’eau et de 3 % de celle d’électricité par rapport à 2024, sans préciser le périmètre exact de ces baisses. La consommation totale d’eau du siège, des agences et des bâtiments centraux s’établit à 55 526 m³ en 2025. Un tri sélectif, centré sur les déchets papier, est déployé d’abord sur certains sites, avant une extension à l’ensemble des locaux.

Enfin, le rapport recense 154 agences, 202 DAB et 2 222 TPE, et chiffre à plus de 750 mille dinars les contributions financières au soutien à l’enfance. Une journée d’éducation financière a aussi été organisée en 2025 pour des étudiants, notamment avec l’École supérieure des Ingénieurs de Medjez El Bab, dans le cadre d’une tournée dans les différentes régions.

L’article Empreinte carbone : BH Bank chiffre ses émissions est apparu en premier sur Leconomiste Maghrebin.

  •  
❌